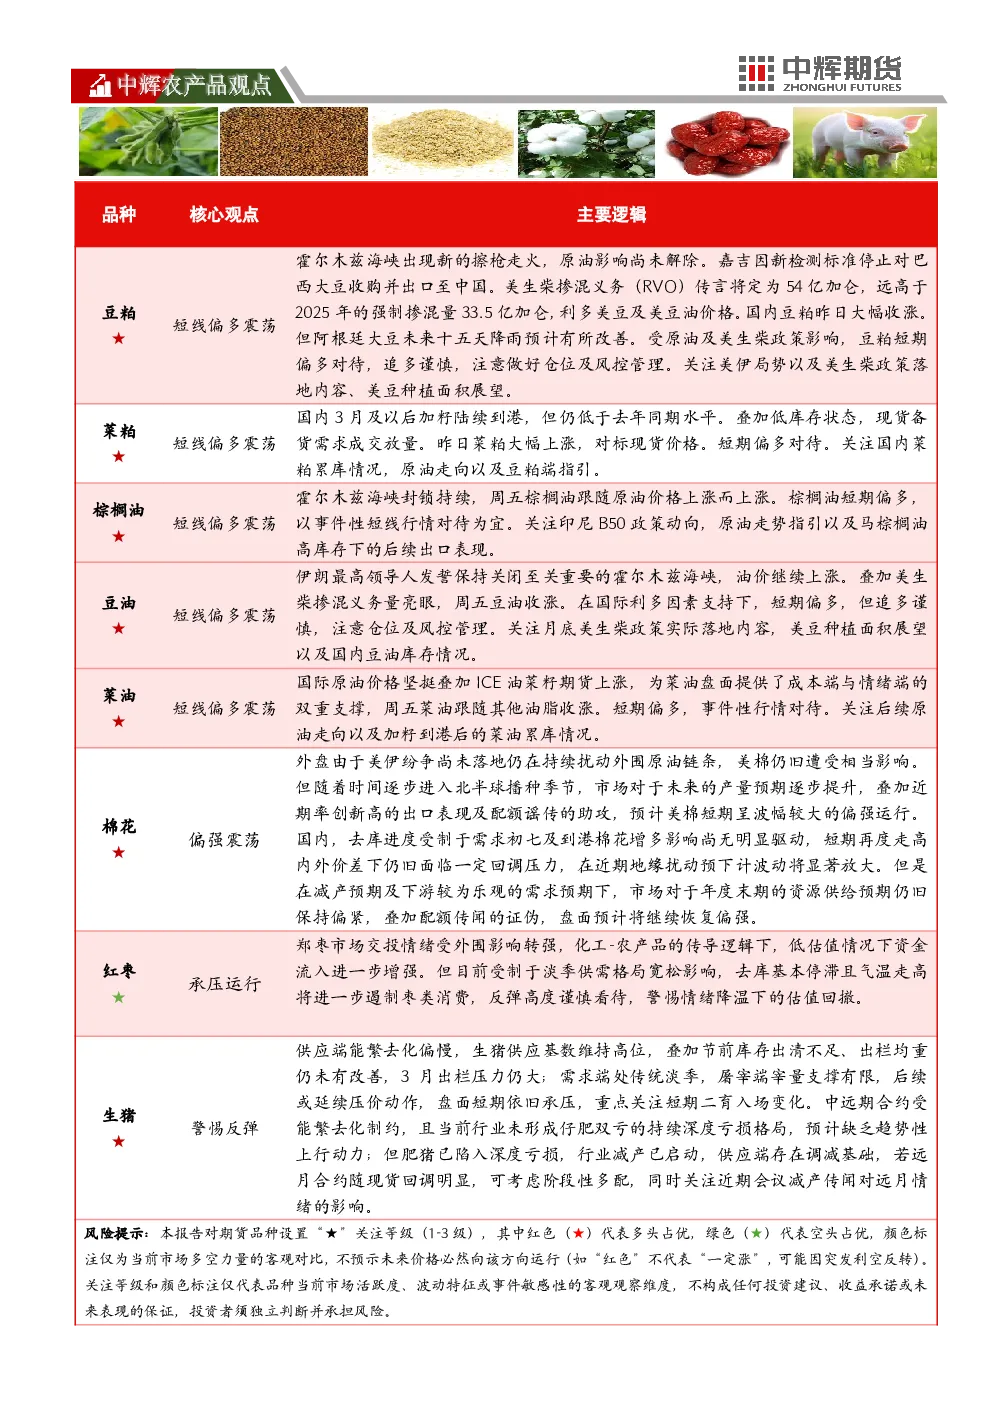
豆粕:原油上涨叠加美生柴乐观预期暂偏多震荡
- 美国农业部(USDA)出口销售报告显示,美国2025/2026年度大豆出口净销售45.7万吨,对中国大豆净销售8.3万吨,累计销售1090万吨。
- 市场传闻美国环保署(EPA)将2026年生物质柴油掺混义务(RVO)定为54亿加仑,远高于2025年的33.5亿加仑,提振豆油价格。
- 短期豆粕偏多,追多谨慎,关注美伊局势、美生柴政策落地及美豆种植面积展望。
菜粕:低库存叠加豆粕端提振偏多震荡
- 国内菜粕市场价格涨30-50元/吨,部分工厂开机,加拿大油菜籽出口量减少44.1%至11.35万吨,库存147.05万吨。
- 国内菜粕累库低于去年同期,低库存状态支撑现货备货需求。短期偏多,关注菜粕累库情况、原油走向及豆粕端指引。
棕榈油:短期偏多,以事件性短线行情对待为宜
- 印尼2025年毛棕榈油产量同比增长7.3%至5166万吨,库存207万吨,较前月下滑25%。
- 印度2月棕榈油进口量增约11%至847689吨,豆油进口量增7%至299046吨。
- 霍尔木兹海峡封锁持续,棕榈油跟随原油上涨。短期偏多,关注印尼B50政策、原油走势及马棕榈油出口表现。
棉花:内外价差高位运行配额传闻证伪
- USDA3月供需平衡表上调全球产量24.6万吨至2634万吨,下调消费13.9万吨至1721.6万吨,全球库消比上调至64.4%。中国产量上调10.9万吨至772.8万吨,消费上调10.9万吨至859.9万吨。
- 国内市场关注新一轮目标价格补贴政策,若补贴力度维持,26/27年度减产难度大。1-2月进口压力偏强,下游纱布库存维持小幅去化,需求转入“金三银四”。
- 美棉受美伊纷争影响,但未来产量预期提升,短期偏强运行。国内去库进度受限,短期面临回调压力,但年度末期资源供给预期偏紧,配额传闻证伪后盘面恢复偏强。
红枣:反弹高度谨慎看待
- 下游市场陆续开始交易,现货报价以稳为主,崔尔庄市场到货少量,看货采购客商较少。36家样本点物理库存减少117吨至11700吨。
- 下游补库意愿偏谨慎,气温走高遏制消费。郑枣市场交投情绪受外围影响转强,但淡季供需格局宽松,反弹高度谨慎,警惕情绪降温下的估值回撤。
生猪:盘面短期承压,关注二育入场变化
- 养殖端计划出栏完成度为33.00%,多数省份进度正常。二育标肥价差位于近五年最高水平,警惕低价下的投机情绪。仔猪出生数量上行4.3万头至578.04万头,能繁母猪存栏结束反弹但去化幅度偏慢。
- 终端消费回归淡季,屠宰企业按需采购,整体宰量有限。鲜销市场走货缓慢,冻品库存高企,屠企建库意愿低。
- 3月出栏压力仍大,盘面短期承压,关注二育入场变化。中远期合约受能繁去化制约,但肥猪已陷入深度亏损,若远月合约回调明显可考虑阶段性多配,关注会议减产传闻影响。