全球市场观察
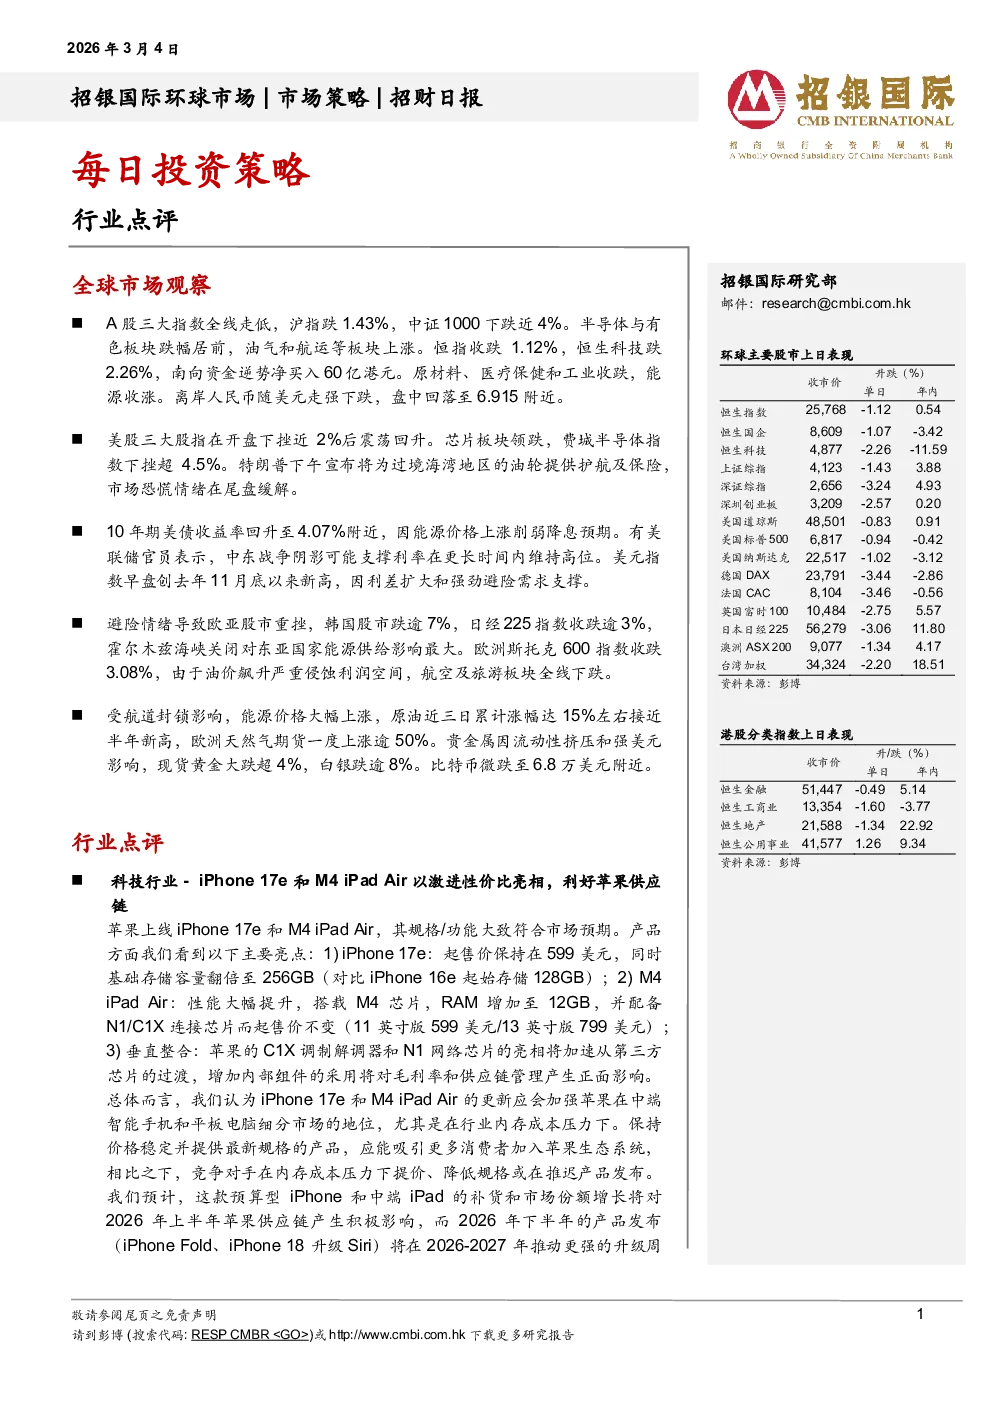
- A股:三大指数全线走低,沪指跌1.43%,中证1000下跌近4%。半导体与有色板块跌幅居前,油气和航运板块上涨。恒指收跌1.12%,恒生科技跌2.26%,南向资金逆势净买入60亿港元。原材料、医疗保健和工业板块收跌,能源板块收涨。离岸人民币随美元走强下跌,盘中回落至6.915附近。
- 美股:三大股指开盘下挫近2%后震荡回升。芯片板块领跌,费城半导体指数下挫超4.5%。特朗普宣布将为过境海湾地区的油轮提供护航及保险,市场恐慌情绪在尾盘缓解。
- 美债与美元:10年期美债收益率回升至4.07%附近,能源价格上涨削弱降息预期。美联储官员表示,中东战争阴影可能支撑利率在更长时间内维持高位。美元指数创去年11月底以来新高,因利差扩大和强劲避险需求支撑。
- 欧亚股市:避险情绪导致欧亚股市重挫,韩国股市跌逾7%,日经225指数收跌逾3%,霍尔木兹海峡关闭对东亚国家能源供给影响最大。欧洲斯托克600指数收跌3.08%,航空及旅游板块全线下跌。
- 能源与贵金属:受航道封锁影响,能源价格大幅上涨,原油近三日累计涨幅达15%左右接近半年新高,欧洲天然气期货一度上涨逾50%。贵金属因流动性挤压和强美元影响,现货黄金大跌超4%,白银跌逾8%。比特币微跌至6.8万美元附近。
行业点评
- 科技行业:苹果上线iPhone 17e和M4 iPad Air,规格/功能符合市场预期。
- iPhone 17e:起售价599美元,基础存储容量翻倍至256GB。
- M4 iPad Air:搭载M4芯片,RAM增加至12GB,起售价不变(11英寸版599美元/13英寸版799美元)。
- 垂直整合:C1X调制解调器和N1网络芯片的亮相将加速从第三方芯片的过渡,增加内部组件的采用,对毛利率和供应链管理产生正面影响。
- 影响:iPhone 17e和M4 iPad Air的更新将加强苹果在中端智能手机和平板电脑细分市场的地位。价格稳定并提供最新规格的产品将吸引更多消费者加入苹果生态系统。预计2026年上半年苹果供应链将受益,2026年下半年产品发布(iPhone Fold、iPhone 18升级Siri)将在2026-2027年推动更强的升级周期。
- 供应链推荐:立讯精密、鸿腾精密、瑞声科技。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,过去表现不代表未来,建议独立评估,咨询专业财务顾问。
- 信息使用:仅供参考,不构成投资建议,不担保准确性、完整性,不承诺变更通知。
- 利益冲突:可能持有相关证券头寸,投资者需注意客观性及利益冲突。
- 版权声明:版权所有,未经授权不得翻版、复制、转售、转发。
- 特定地区声明:对英国、美国、新加坡投资者的特别说明。