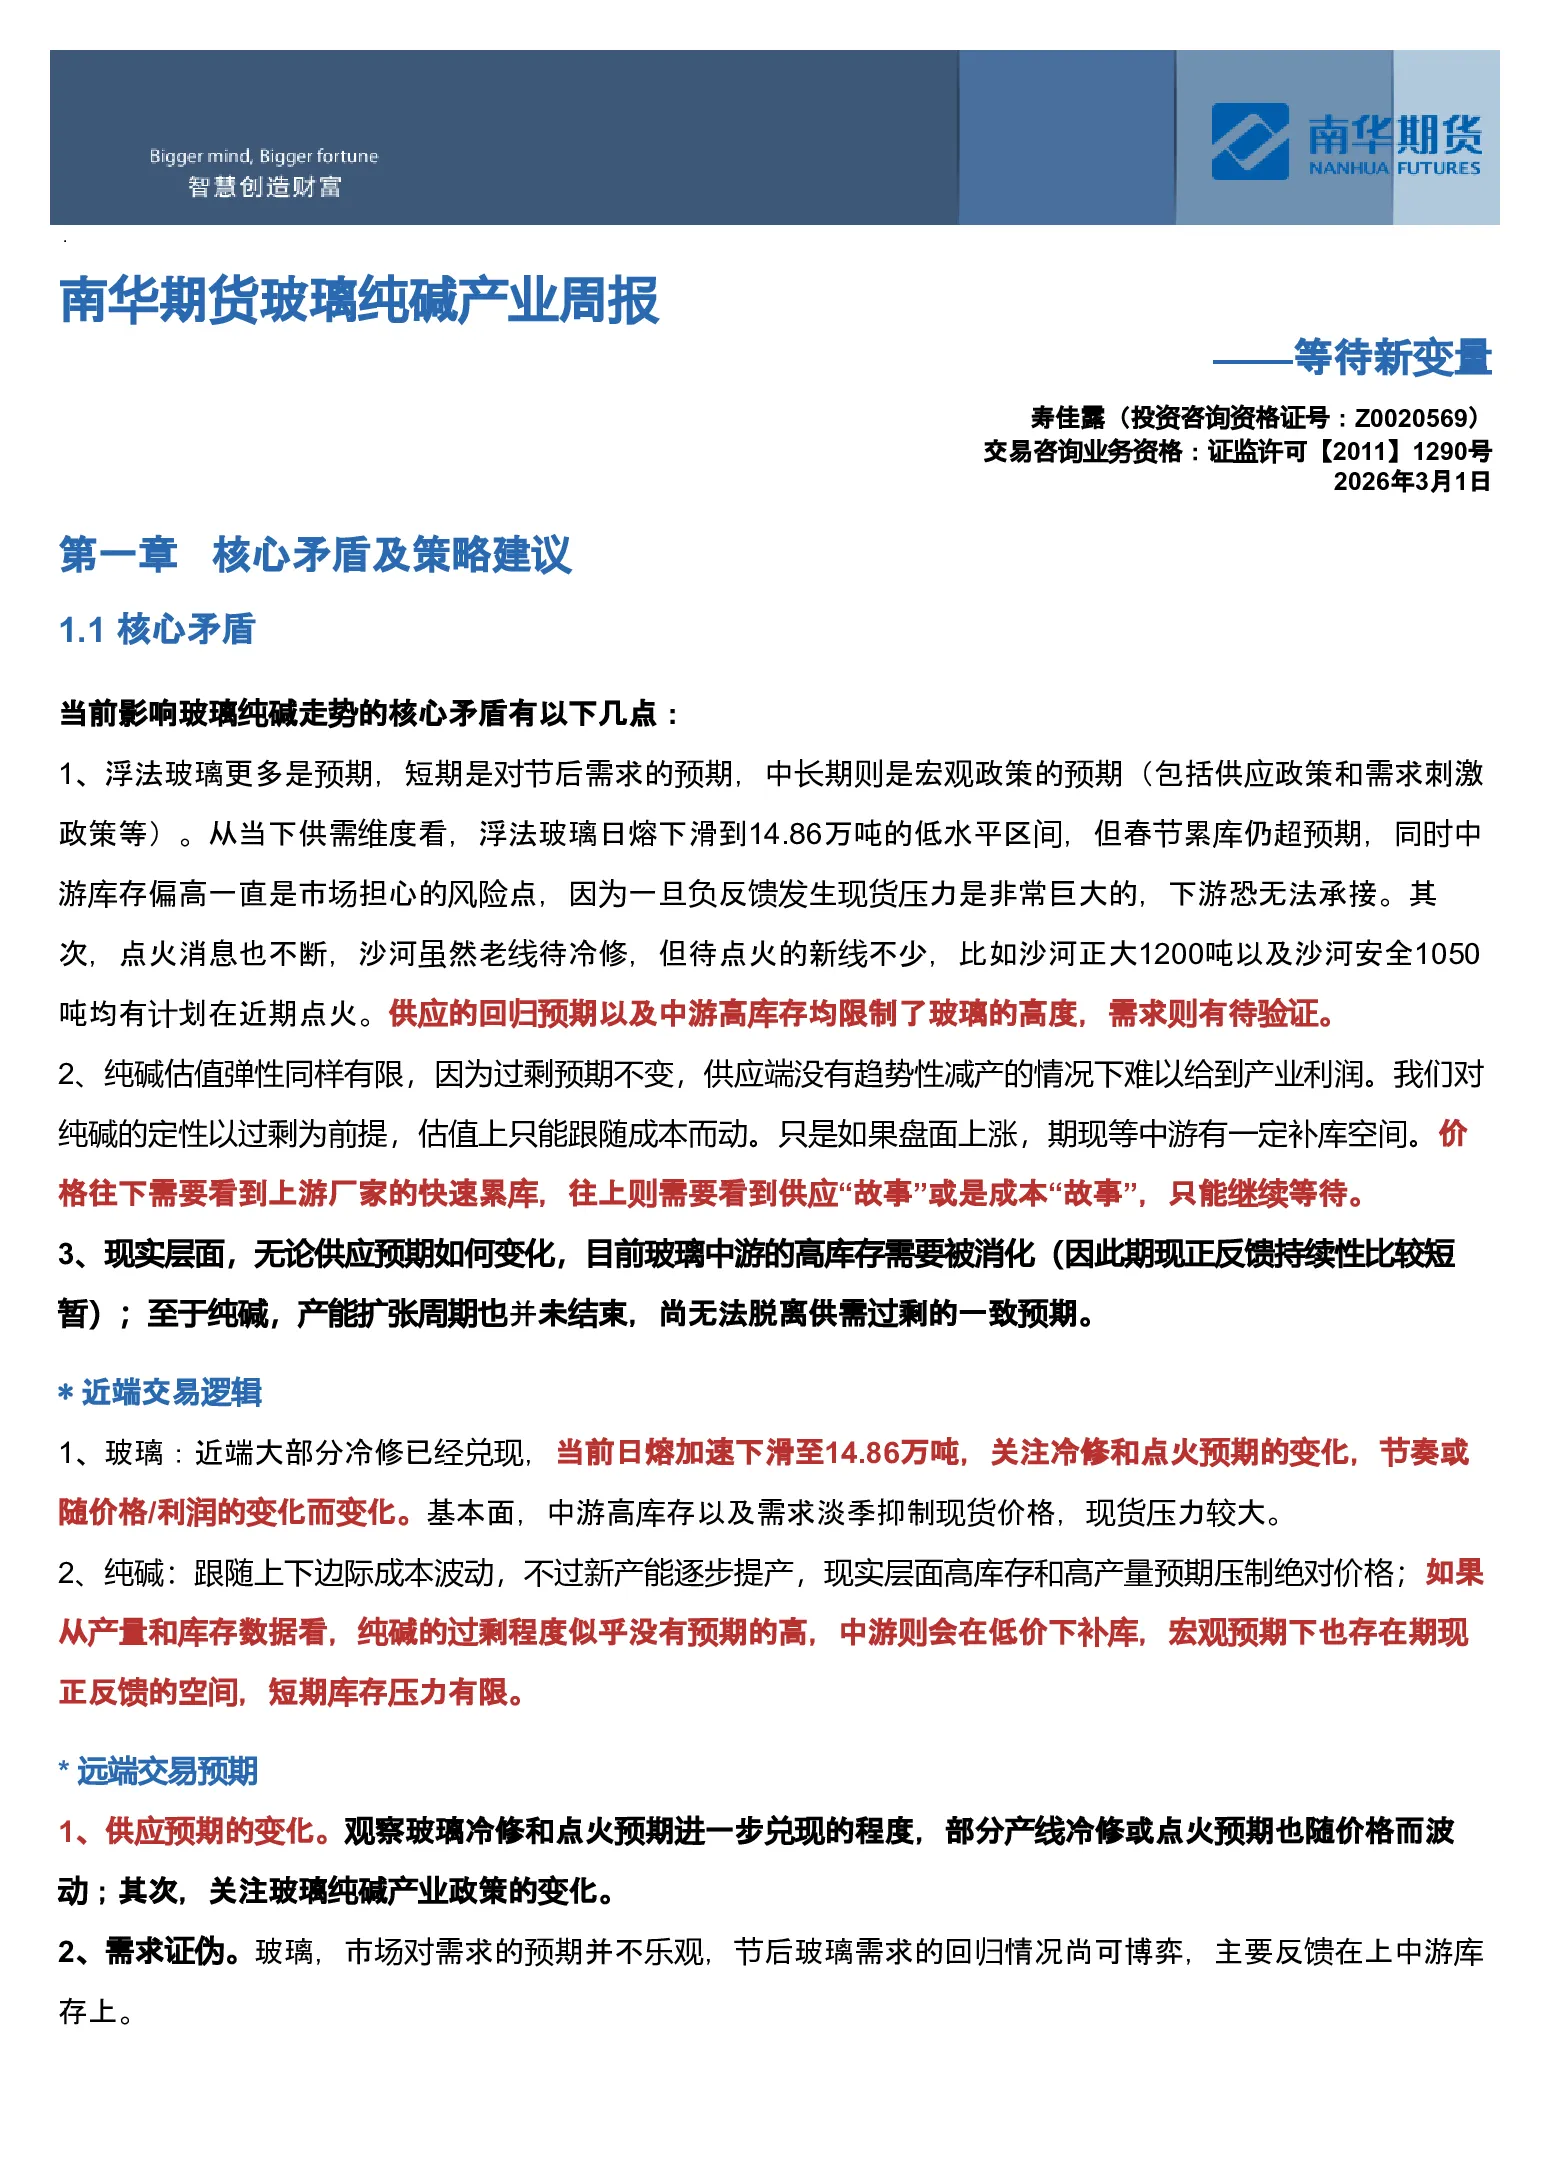
核心矛盾及策略建议
当前影响玻璃和纯碱走势的核心矛盾在于供需双弱和库存压力。玻璃方面,浮法玻璃短期预期节后需求,中长期依赖宏观政策,但当前日熔下滑至14.86万吨,春节累库超预期,中游库存偏高,供应回归预期和库存压力限制价格高度,需求有待验证。纯碱方面,过剩预期不变,供应端无趋势性减产,估值弹性有限,价格受成本驱动,盘面上涨时中游有补库空间,价格下行需上游累库,上行需供应或成本“故事”。现实层面,玻璃中游高库存需消化,纯碱产能扩张未结束,供需过剩预期持续。
近端交易逻辑
玻璃:近端冷修兑现,日熔下滑至14.86万吨,关注冷修和点火预期变化,节奏随价格/利润变化。基本面中游高库存和需求淡季抑制现货,现货压力较大。纯碱:跟随上下边际成本波动,新产能逐步提产,高库存和高产量预期压制价格,但中游低价补库和宏观预期下存在期现正反馈空间,短期库存压力有限。
远端交易预期
供应预期变化:关注玻璃冷修和点火预期兑现程度,部分产线随价格波动;关注玻璃纯碱产业政策变化。需求证伪:玻璃节后需求回归情况博弈,主要反馈在上中游库存。成本逻辑:玻璃煤改气和湖北石油焦改气抬升产业链成本;纯碱关注煤和原盐价格。
交易型策略建议
行情定位:玻璃整体需求偏弱,供需双弱,节奏难把握;纯碱高产量压制,价格弹性有限。策略建议:05合约玻璃纯碱临近交割前更多是预期,或在宏观或资金博弈异动,基本面缺乏明确驱动。
重要信息及关注事件
本周重要信息
利多信息:一季度部分玻璃产线冷修预期待兑现,上海楼市新政松绑限购,盘面上涨时期现正反馈仍有空间。利空信息:沙河玻璃点火预期,玻璃中游高库存持续,近端现货压力在;远月需求预期不明朗,阿拉善二期新产能逐步提负,远期供应压力维持。
下周重要事件关注
产业政策进一步明确指示,玻璃产销情况、现货价格,纯碱现货成交情况。
盘面解读
单边走势和资金动向:玻璃主力05合约预期不明朗,供需双弱,无明确信号;近端现货压力大,中游高库存;远月供应减产和成本抬升预期,但需求不明朗。基差月差结构:玻璃5-9价差整体震荡,供需预期不明朗,资金观望为主。纯碱整体保持C结构,产业矛盾累积,远期过剩格局不变。
估值和利润分析
产业链上下游利润跟踪
玻璃:天然气产线亏损,石油焦和煤制气产线小幅盈利或盈亏边缘。纯碱:氨碱法(山东)现金流成本1220元/吨,联碱法(华中)1050元/吨。
进出口分析
玻璃:浮法玻璃月均净出口6-8万吨,占表需1.4%;部分玻璃制品出口良好。纯碱:月均净出口18-21万吨,占表需5.8%,比重提升;12月出口超23万吨,出口维持高预期。
供需及库存
供应端及推演
玻璃:日熔下滑至15万吨下方,节前后冷修产线和点火产线待兑现,节奏看价格。纯碱:日产近11.5万吨,产量高位;阿拉善二期两条产线均已点火,日产7000+吨;关注部分厂家春季检修。
需求端及推演
玻璃:中游高库存,现货压力存;深加工企业节后开工普遍偏晚,接单情况不佳。纯碱:浮法玻璃和光伏玻璃日熔合计23.72万吨,每日纯碱刚需4.74万吨;光伏玻璃成品库存高位,冷修与点火并存;2025年纯碱表需-0.2%,刚需稳中偏弱,中下游低价补库为主。
库存分析
玻璃:全国浮法玻璃库存7600.8万重箱,环比+37.32%,同比+13.22%,库存天数33.8天,较上期+9.4天,春节累库略超预期。纯碱:厂家总库存189.44万吨,较2月12日+19.29%,其中轻碱+16.69万吨,重碱+13.95万吨,同比+7.89万吨。