每日投资策略
全球市场观察
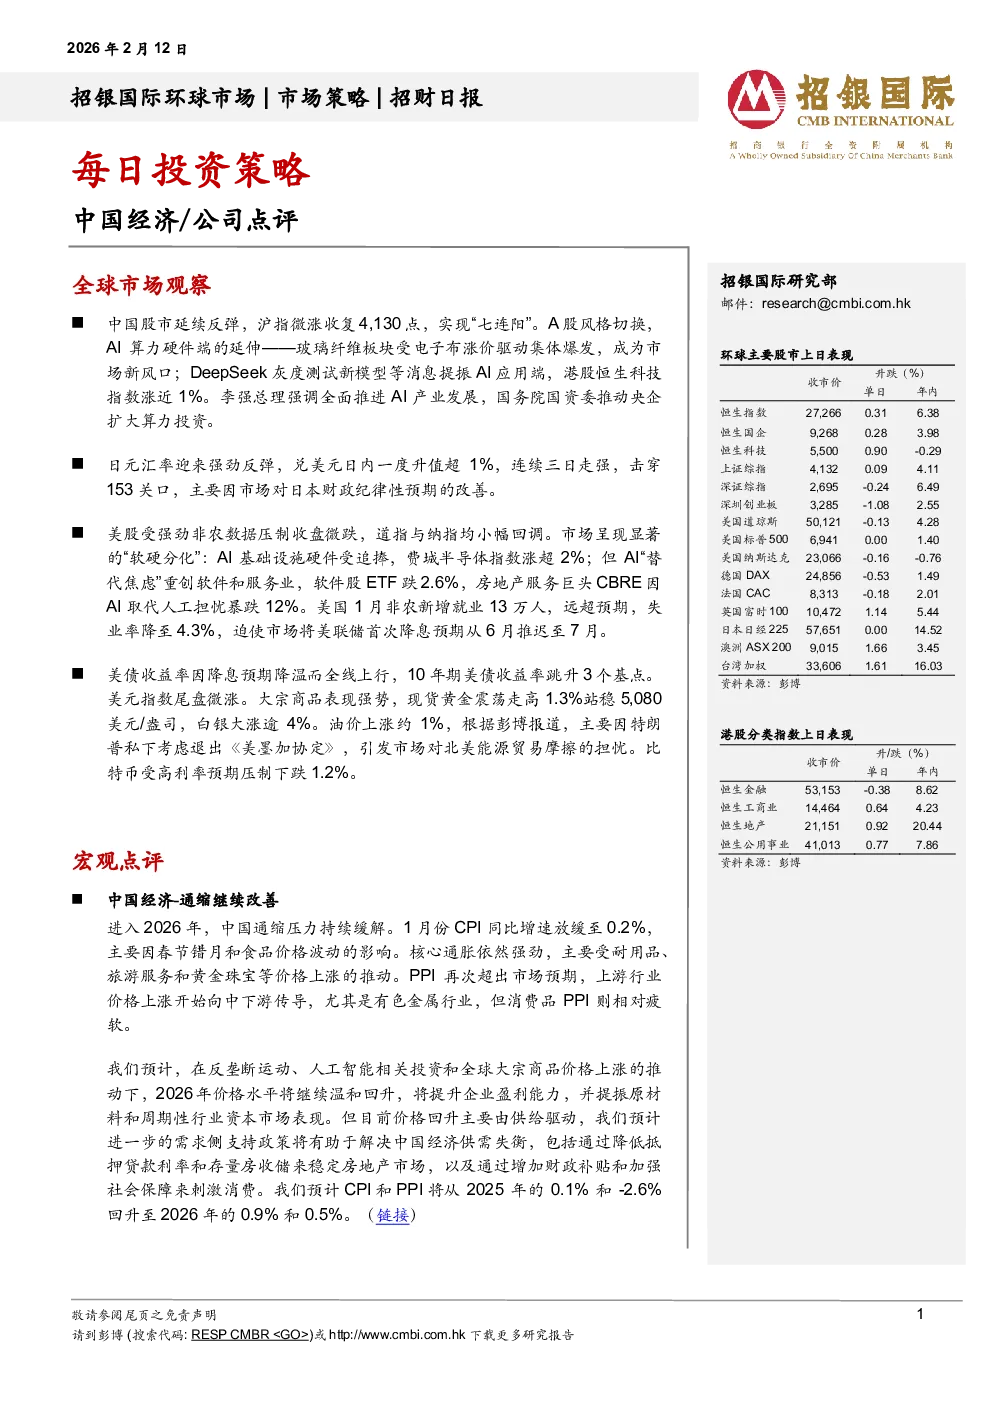
- 中国股市:延续反弹,沪指收复4,130点,实现“七连阳”。风格切换,AI算力硬件端(玻璃纤维板块)受电子布涨价驱动爆发,成为新风口;AI应用端受DeepSeek新模型消息提振,港股恒生科技指数涨近1%。李强总理强调全面推进AI产业发展,国务院国资委推动央企扩大算力投资。
- 日元汇率:强劲反弹,兑美元一度升值超1%,连续三日走强,击穿153关口,因市场对日本财政纪律性预期改善。
- 美股:受强劲非农数据压制微跌,道指与纳指小幅回调。呈现“软硬分化”:费城半导体指数涨超2%;AI软件和服务业受“替代焦虑”重创,软件股ETF跌2.6%,CBRE因AI取代人工担忧暴跌12%。美国1月非农新增就业13万人,远超预期,失业率降至4.3%,迫使市场将美联储首次降息预期从6月推迟至7月。
- 美债收益率:因降息预期降温全线上行,10年期美债收益率跳升3个基点。美元指数尾盘微涨。
- 大宗商品:表现强势,现货黄金涨1.3%站稳5,080美元/盎司,白银大涨逾4%。油价上涨约1%,因特朗普考虑退出《美墨加协定》引发市场对北美能源贸易摩擦担忧。比特币受高利率预期压制下跌1.2%。
宏观点评
- 中国经济-通缩继续改善:1月份CPI同比增速放缓至0.2%,主要因春节错月和食品价格波动;核心通胀依然强劲,受耐用品、旅游服务等价格上涨推动。PPI再次超出市场预期,上游行业价格上涨开始向中下游传导,尤其是有色金属行业,但消费品PPI相对疲软。
- 预测:2026年价格水平将温和回升,提升企业盈利能力,提振原材料和周期性行业资本市场表现。预计进一步的需求侧支持政策将有助于解决供需失衡,包括稳定房地产市场(降低抵押贷款利率、存量房收储)和刺激消费(增加财政补贴、加强社会保障)。预计CPI和PPI将从2025年的0.1%和-2.6%回升至2026年的0.9%和0.5%。
公司点评
- 网易(NTES US,买入,目标价:161.5美元):4Q25业绩,收入同比增长3%至275亿元人民币,低于预期;营业利润同比增长6%至83亿元,低于预期。但合同负债同比实现34%的强劲增长,FY26预计多款重磅新品上线。小幅下调FY26-27E总营收预测1%-2%,并将SOTP估值目标价微调至161.5美元,维持“买入”评级。