当前位置:首页
/
其他报告
/
报告详情
每日投资策略
全球市场观察
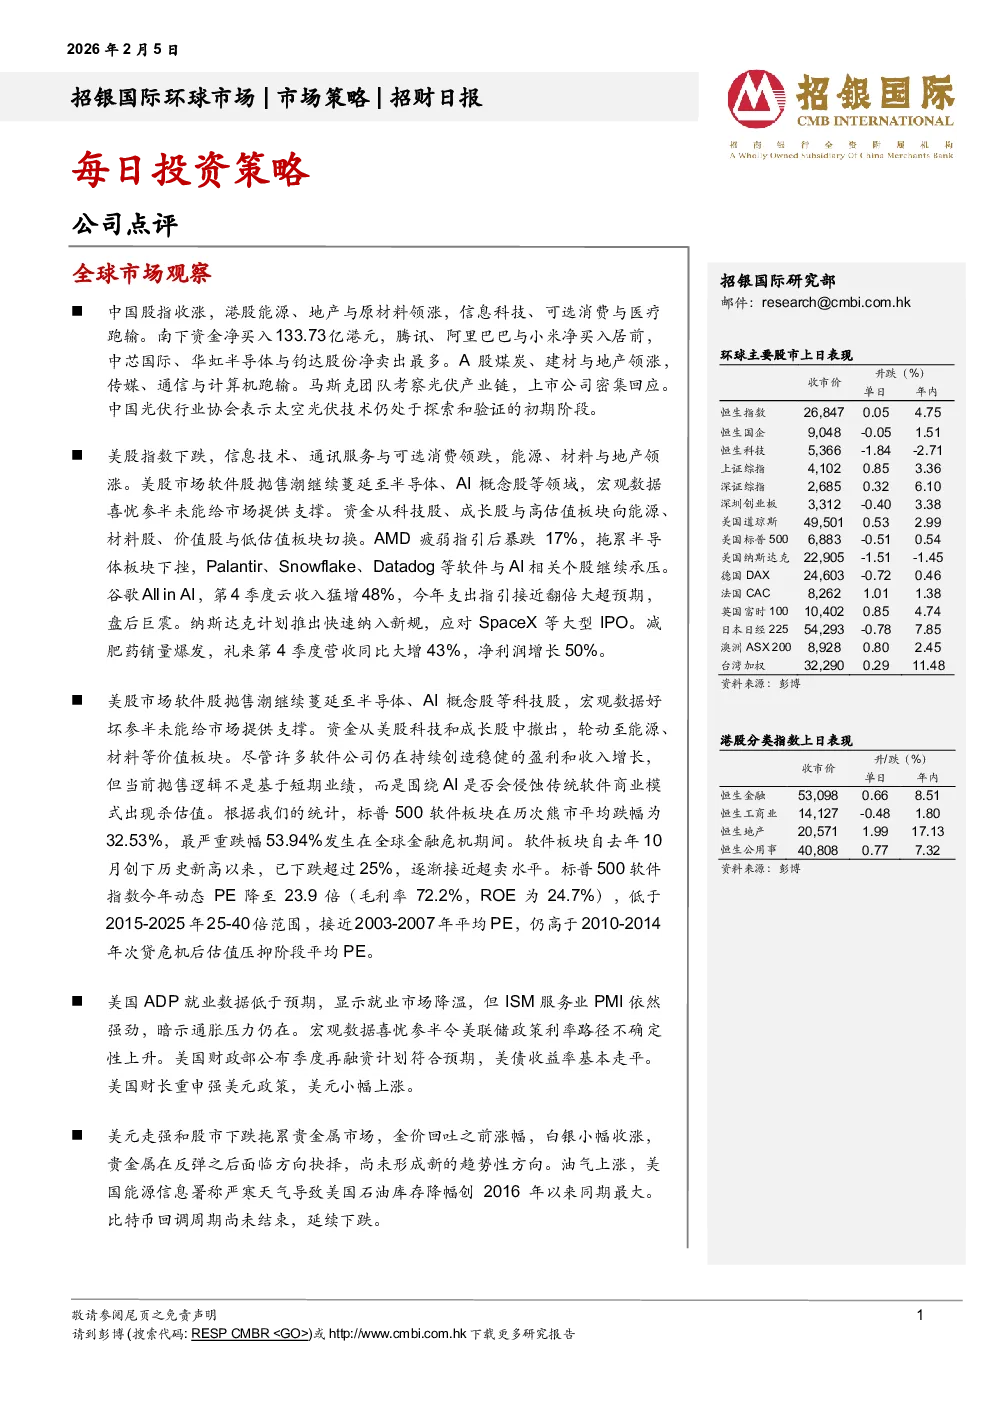
中国股指 :上证指数收涨,能源、地产与原材料领涨,信息科技、可选消费与医疗跑输。南下资金净买入133.73亿港元,腾讯、阿里巴巴与小米净买入居前,中芯国际、华虹半导体与钧达股份净卖出最多。A股煤炭、建材与地产领涨,传媒、通信与计算机跑输。马斯克团队考察光伏产业链,中国光伏行业协会表示太空光伏技术仍处于探索和验证的初期阶段。美股指数 :道琼斯工业指数与纳斯达克指数均下跌,信息技术、通讯服务与可选消费领跌,能源、材料与地产领涨。软件股抛售潮蔓延至半导体、AI概念股,资金从科技股、成长股与高估值板块向能源、材料等价值板块切换。AMD因疲弱指引暴跌17%,拖累半导体板块。谷歌All in AI,云收入猛增48%,支出指引接近翻倍超预期,盘后巨震。纳斯达克计划推出快速纳入新规,应对SpaceX等大型IPO。礼来减肥药销量爆发,第四季度营收同比大增43%,净利润增长50%。
美股市场分析
软件股抛售潮蔓延至半导体、AI概念股等领域,宏观数据喜忧参半未能给市场提供支撑。资金从科技股和成长股中撤出,轮动至能源、材料等价值板块。
尽管许多软件公司盈利和收入增长稳健,但当前抛售逻辑围绕AI是否会侵蚀传统软件商业模式出现杀估值。标普500软件板块历次熊市平均跌幅为32.53%,最严重跌幅53.94%(全球金融危机期间)。软件板块自去年10月创历史新高以来已下跌超过25%,接近超卖水平。标普500软件指数今年动态PE降至23.9倍(毛利率72.2%,ROE为24.7%),低于2015-2025年25-40倍范围,接近2003-2007年平均PE,仍高于2010-2014年次贷危机后估值压抑阶段平均PE。
宏观数据与政策
美国ADP就业数据低于预期,显示就业市场降温,但ISM服务业PMI依然强劲,暗示通胀压力仍在。宏观数据喜忧参半令美联储政策利率路径不确定性上升。美国财政部公布季度再融资计划符合预期,美债收益率基本走平。美国财长重申强美元政策,美元小幅上涨。
商品市场
美元走强和股市下跌拖累贵金属市场,金价回吐之前涨幅,白银小幅收涨,贵金属在反弹之后面临方向抉择,尚未形成新的趋势性方向。油气上涨,美国能源信息署称严寒天气导致美国石油库存降幅创2016年以来同期最大。比特币回调周期尚未结束,延续下跌。
公司点评
辉瑞(PFE US,买入,目标价:35.46美元) :公布强劲的2025年第四季度业绩,营收176亿美元,调整后净利润38亿美元。剔除COVID-19产品后运营收入同比增长6%,调整后稀释EPS同比增长4%至3.22美元。2026年业绩指引:营收595亿至625亿美元,调整后EPS为2.80至3.00美元。
减重管线 :VESPER-3数据读出,中剂量组(4.8mg每月一次)实现经安慰剂调整后12.3%的减重效果,模型预测高剂量组(9.6mg每月一次)可能实现15.8%的减重。因不良事件导致的停药率为9.3%,安全性特征可接受。计划今年晚些时候启动3期VESPER-6研究,测试更高的9.6 mg月度剂量。PF’3944与超长效胰淀素(PF’3945)联合疗法的更新数据预计将在年内发布。PD-1/VEGF与ADC的联合疗法 :PF’4404的3期项目加速推进,一线结直肠癌研究已启动,另有三项3期试验计划在2026年进行。PF’4404与ADC特别是Padcev、SV和PDL1V的联合应用代表一种颇具潜力的治疗方案。维持“买入”评级 :市场已消化2026年15亿美元的独占权丧失(LOE)影响,肥胖症产品组合和PF’4404的临床进展将成为股价上涨的主要驱动力。目标价35.46美元。