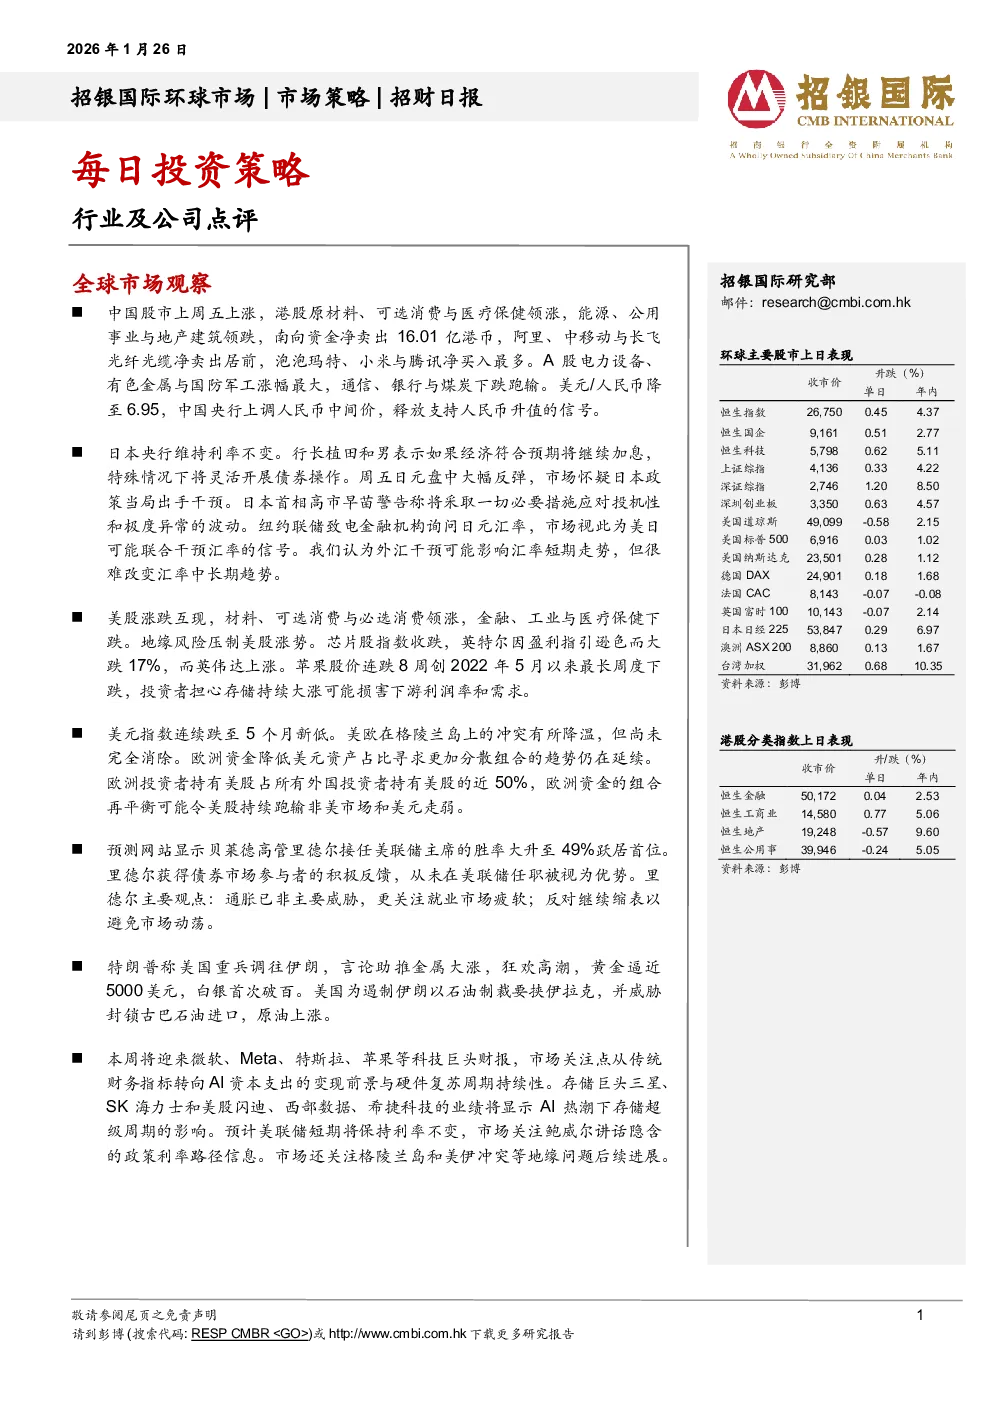
每日投资策略总结
全球市场观察
- 中国股市:上周五上涨,港股原材料、可选消费与医疗保健领涨,能源、公用事业与地产建筑领跌。南向资金净卖出16.01亿港币,阿里、中移动与长飞光纤光缆净卖出居前,泡泡玛特、小米与腾讯净买入最多。A股电力设备、有色金属与国防军工涨幅最大,通信、银行与煤炭下跌跑输。美元/人民币降至6.95,中国央行上调人民币中间价,释放支持人民币升值的信号。
- 日本央行:维持利率不变,行长植田和男表示若经济符合预期将继续加息,特殊情况下将灵活开展债券操作。日元盘中大幅反弹,市场怀疑日本政策当局出手干预。日本首相高市早苗警告将采取一切必要措施应对投机性波动。纽约联储致电金融机构询问日元汇率,市场视此为美日可能联合干预汇率的信号。外汇干预可能影响短期汇率,但难改中长期趋势。
- 美股:涨跌互现,材料、可选消费与必选消费领涨,金融、工业与医疗保健下跌。地缘风险压制美股涨势。芯片股指数收跌,英特尔因盈利指引逊色大跌17%,英伟达上涨。苹果股价连跌8周创2022年5月以来最长周度下跌,投资者担心存储持续大涨可能损害下游利润率和需求。
- 美元指数:连续跌至5个月新低。美欧在格陵兰岛上的冲突有所降温,但尚未完全消除。欧洲资金降低美元资产占比寻求组合分散,欧洲投资者持有美股占近50%,其组合再平衡可能令美股持续跑输非美市场和美元走弱。
- 美联储主席预测:预测网站显示贝莱德高管里德尔接任美联储主席的胜率升至49%居首位。里德尔获得债券市场参与者积极反馈,反对继续缩表以避免市场动荡。
- 地缘政治:特朗普称美国重兵调往伊朗,助推金属大涨,黄金逼近5000美元,白银首次破百。美国为遏制伊朗以石油制裁要挟伊拉克,并威胁封锁古巴石油进口,原油上涨。
行业点评
- 中国医药:创新药出海BD仍然火爆,关注IO 2.0抢位赛。MSCI中国医疗指数2026年初至今累计上涨9.2%,跑赢MSCI中国指数5.6%。医药行业显著上涨,主要由于去年第四季度行业回调消化了估值,年初机构投资者配置意愿较强。展望2026年,创新药出海趋势长期将延续,重点关注已出海管线的临床进展与数据兑现的核心催化。
- 年初多个创新药BD交易落地,中国创新药出海趋势向好。重点交易包括荣昌生物授予艾伯维RC148(PD-1/VEGF)双抗的海外权益,海思科将HSK39004(PDE3/4)的海外权益授予AirNexis,泽璟制药将ZG006(CD3×DLL3×DLL3三抗)的海外权益授予艾伯维,宜联生物授予罗氏YL201(B7-H3 ADC)的海外权益。这些分子大多处于临床2~3期阶段,已具备中国早期临床数据的验证。
- PD-(L)1/VEGF或将成为肿瘤基石药物,MNC开展抢位赛。Summit宣布向FDA提交依沃西单抗的BLA,但Harmoni研究仅显示OS获益趋势,审批仍有不确定性。辉瑞对于707 /PF’4404的临床推进速度远超预期,已公布将开展4项三期试验、覆盖5个适应症,全部瞄准一线适应症。BMS/BioNTech也在全力推进BNT327(PDL1/VEGF)的临床开发,已公布7项2/3期及3期临床,也全部瞄准一线适应症。
- 临床效率、广度以及联合疗法(特别是ADC联用)的丰富程度将是决胜因素,辉瑞/三生有显著的领先优势。
- 行业展望:推荐买入三生制药(1530 HK)、固生堂(2273 HK)、药明合联(2268 HK)、中国生物制药(1177 HK)。
公司点评
- 中国平安(2318 HK,买入,目标价:90港元):银保开门红驱动NBV快速增长,四季度成长股回调或拖累净利提升。
- 预计平安2025年集团营运利润同比增长12%至人民币1,359亿元,四季度营运利润预计同比增速较快,主要基于寿险及健康险营运利润稳健增长,资管板块减值延续下降,财产险承保盈利维持稳健。
- 预计2025年集团净利润同比增长5.1%至1,330亿元,4Q净利润同比下降,或受去年同期高基数和四季度成长股回调的影响。非营运项目(即净利润-营运利润)预计在4Q25为负,主要因权益市场表现疲软、10年期国债利率回升、港股股价上行导致H股可转债的潜在价值重估损失。
- 预计新业务价值全年同比增长42%至404亿元,四季度NBV增速放缓主要受开门红准备的影响。展望2026年,预计NBV有望在高基数基础上同比增长18%,节奏呈现“前高后低”的增长态势。1Q26开门红销售表现强劲,尤其是在银保渠道,主要受益于居民存款到期后资产再配置的需求,以及分红险1.75%固定+权益上行带动浮动收益增长的预期收益。
- 预计2026年银保NBV增速将领先于个险。
- 将平安基于分部估值法的目标价上调至90港元,包括预测基准向前滚动至2026年,调整2025-2027年净利润和新业务价值增速预测,并反映集团EV增长。公司目前交易于0.71倍FY26E P/EV和1.0x FY26E P/B,26年股息率4.9%,位列同业最高。
- 维持“买入”评级。
- 下行风险:权益市场大幅波动;金融监管大幅收紧;长端利率超预期下行;财险行业竞争加剧;资产减值风险提升等。