每日投资策略
行业点评
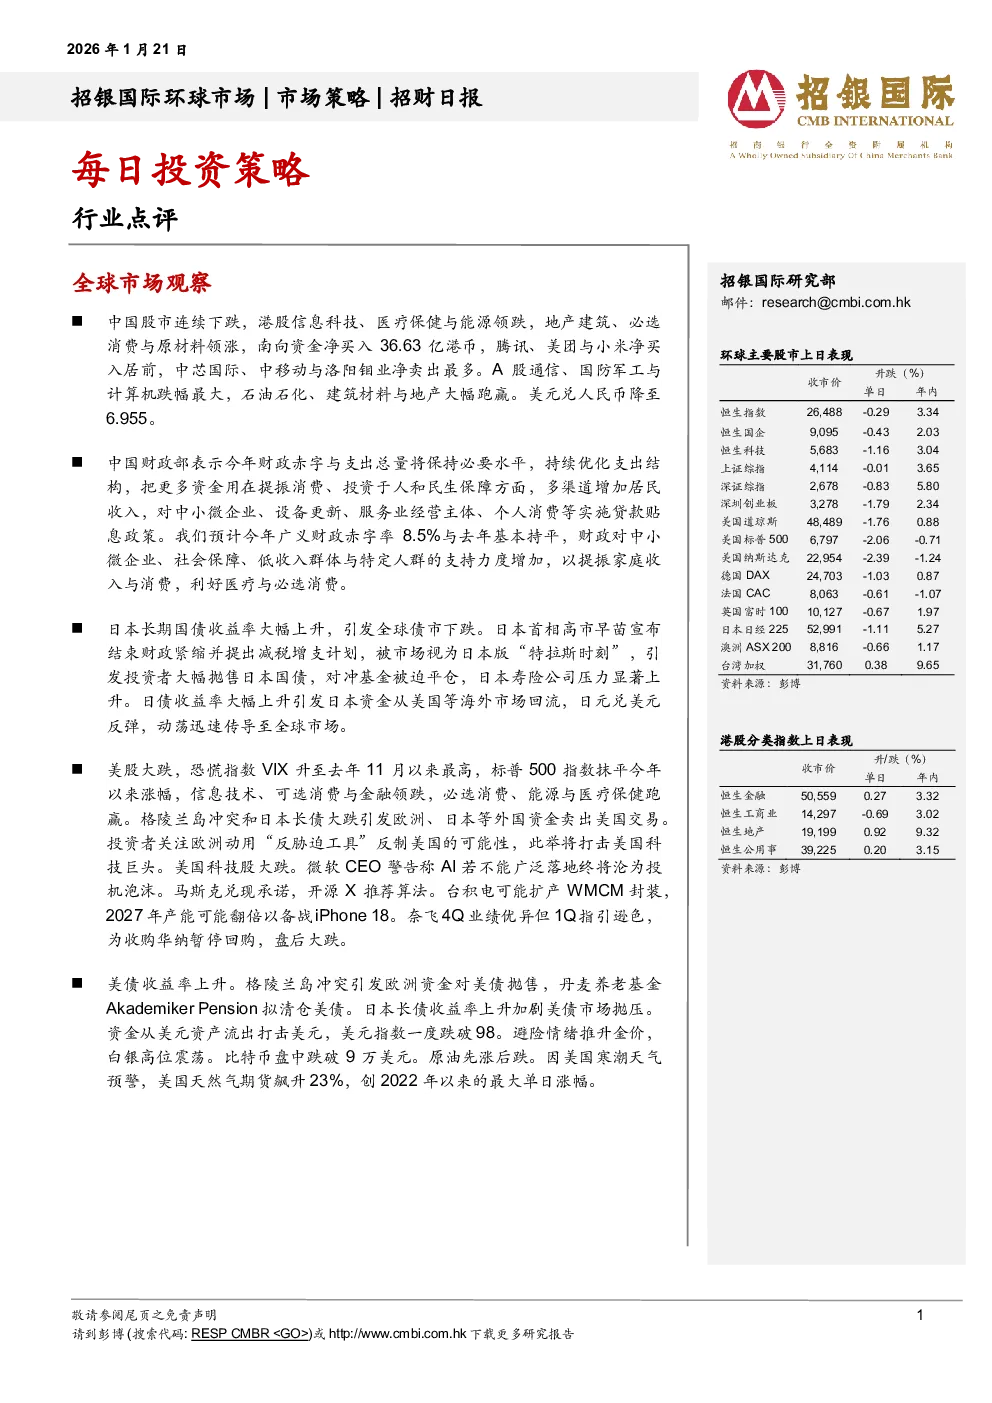
- 中国股市:A股通信、国防军工与计算机跌幅最大,石油石化、建筑材料与地产大幅跑赢。港股信息科技、医疗保健与能源领跌,地产建筑、必选消费与原材料领涨。
- 南向资金:净买入36.63亿港币,腾讯、美团与小米净买入居前,中芯国际、中移动与洛阳钼业净卖出最多。
- 美元兑人民币:降至6.955。
全球市场观察
- 中国财政政策:财政部表示今年财政赤字与支出总量将保持必要水平,优化支出结构,重点支持提振消费、投资于人和民生保障,多渠道增加居民收入。预计广义财政赤字率8.5%,对中小微企业、社会保障、低收入群体等支持力度增加,利好医疗与必选消费。
- 日本国债市场:日本长期国债收益率大幅上升,引发全球债市下跌。日本首相宣布结束财政紧缩并提出减税增支计划,被视为日本版“特拉斯时刻”,引发投资者抛售日债,日元兑美元反弹,动荡传导至全球市场。
- 美股:大跌,恐慌指数VIX升至去年11月以来最高,标普500指数抹平今年以来涨幅。信息技术、可选消费与金融领跌,必选消费、能源与医疗保健跑赢。格陵兰岛冲突和日本长债大跌引发欧洲、日本等外国资金卖出美国交易。投资者关注欧洲动用“反胁迫工具”反制美国的可能性,打击美国科技巨头。微软CEO警告称AI若不能广泛落地终将沦为投机泡沫。马斯克开源X推荐算法。台积电可能扩产WMCM封装,2027年产能可能翻倍以备战iPhone18。奈飞4Q业绩优异但1Q指引逊色,为收购华纳暂停回购,盘后大跌。
- 美债收益率:上升。格陵兰岛冲突引发欧洲资金对美债抛售,日本长债收益率上升加剧美债市场抛压。资金从美元资产流出打击美元,美元指数一度跌破98。避险情绪推升金价,白银高位震荡。比特币盘中跌破9万美元。原油先涨后跌。因美国寒潮天气预警,美国天然气期货飙升23%,创2022年以来的最大单日涨幅。
行业预测
- 中国汽车行业:预测2025年11-12月行业销量弱于预期,全年乘用车零售销量由前10个月的同比增长3.7%转为下滑0.7%。维持对2026年中国乘用车零售销量下滑0.1%和批发销量的增长2.9%的预测,新能源市占率预测下调至60.0%(零售)和57.4%(批发)。
- 车企4Q25业绩前瞻:弱于预期的4Q25销量可能导致部分车企利润不及预期。下调长城汽车、小鹏汽车、零跑汽车和广汽集团的4Q25盈利预测。预计小鹏汽车将在4Q25实现盈亏平衡,零跑汽车将在4Q25实现历史最高净利润。上调比亚迪、蔚来和理想汽车的4Q25盈利预测。预计蔚来和理想汽车将在4Q25录得净亏损。维持吉利汽车在4Q25和2026年的盈利预测。
- 推荐标的:吉利汽车仍是汽车行业首选股。如果行业情绪改善,比亚迪在1Q26可能比同行拥有更多正面的股价催化剂。潜在的电池涨价并未完全在股价中反映,零部件成本波动是今年行业面临的最大风险之一。