宏观观点与市场观察
中国股市与港股表现
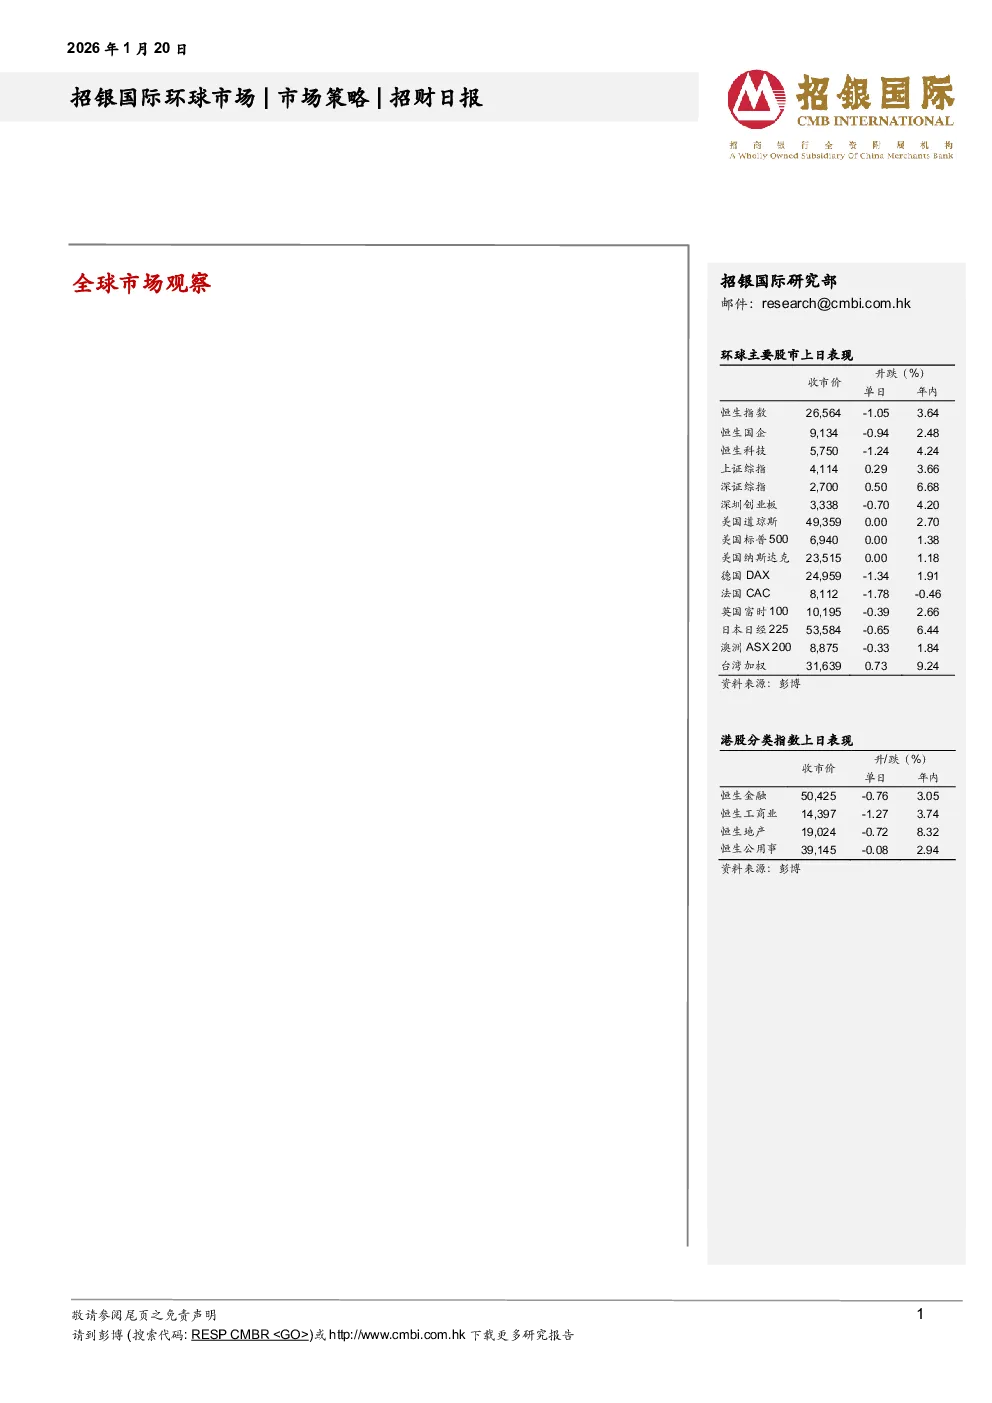
- 中国股市连续回调,主要受融资杠杆降低、量化交易监管及美欧贸易冲突影响。港股医疗保健、可选消费与信息科技领跌,能源、公用事业与原材料上涨。南向资金净买入22.92亿港币,中芯国际、华虹半导体与腾讯净买入居前,中移动、优必选与美团净卖出较多。A股勉强收涨,基础化工、石油石化与电力设备领涨,计算机、通信与银行领跌。
美欧贸易冲突与全球市场情绪
- 美欧因格陵兰岛问题关系紧张,欧盟讨论对美国商品征税,部分成员国支持启动反胁迫工具。欧洲股市承压下跌,奢侈品、汽车板块跌幅靠前,国防军工类股票逆势走强,市场预期欧洲将加快国防自主化建设。美股因马丁·路德金纪念日休市,纳指期货下跌超过1%。大型银行可能成为白宫限制股票回购政策的对象。美光科技警告称,AI引发的存储芯片短缺史无前例,多家厂商下调明年目标。
美国最高法院与美联储独立性
- 美国最高法院将开审特朗普诉库克案,可能影响市场对美联储独立性的预期。鲍威尔或将罕见出席最高院听证为库克站台,可能降低鲍威尔在任期最后4个月降息的可能性,并增加其卸任后继续留任理事至2028年的可能性。
美元指数与贵金属走势
- 美元指数走弱,受美国对欧洲开启贸易战及美联储独立性削弱影响。美欧贸易冲突可能打击欧洲经济,令欧元和英镑对非美货币走弱,但可能推动资金从美国回流欧洲,使欧元和英镑兑美元走强。避险情绪上升和美元走弱推动贵金属大涨。美欧贸易冲突利空工业金属,但美元走弱、AI电力投资前景及供应紧张提振铜价。原油小幅波动,贸易冲突可能抑制全球经济与原油需求,并为俄乌和平前景蒙上阴影,增加原油供应不确定性。
中国经济与政策宽松预期
- 中国经济去年第四季度增速大幅放缓,全年增速仍达5%目标。12月房地产市场深度萎缩,销量和价格双双下滑。社会零售额增速降至新冠疫情后新低,固定资产投资显著下滑。出口增长好于内需,工业增加值增速回升。经济放缓增加今年实现5%GDP增长目标的难度,推动新一轮政策宽松。房地产和消费将是政策宽松重点,可能包括下调LPR、补贴利息支出、加大地方政府收储支持力度等。预计一季度RRR下调50个基点,LPR下调10个基点,第三季度LPR再次下调10个基点。广义财政赤字率将维持在8.5%。全年GDP增速可能从去年的5%降至4.8%。