-
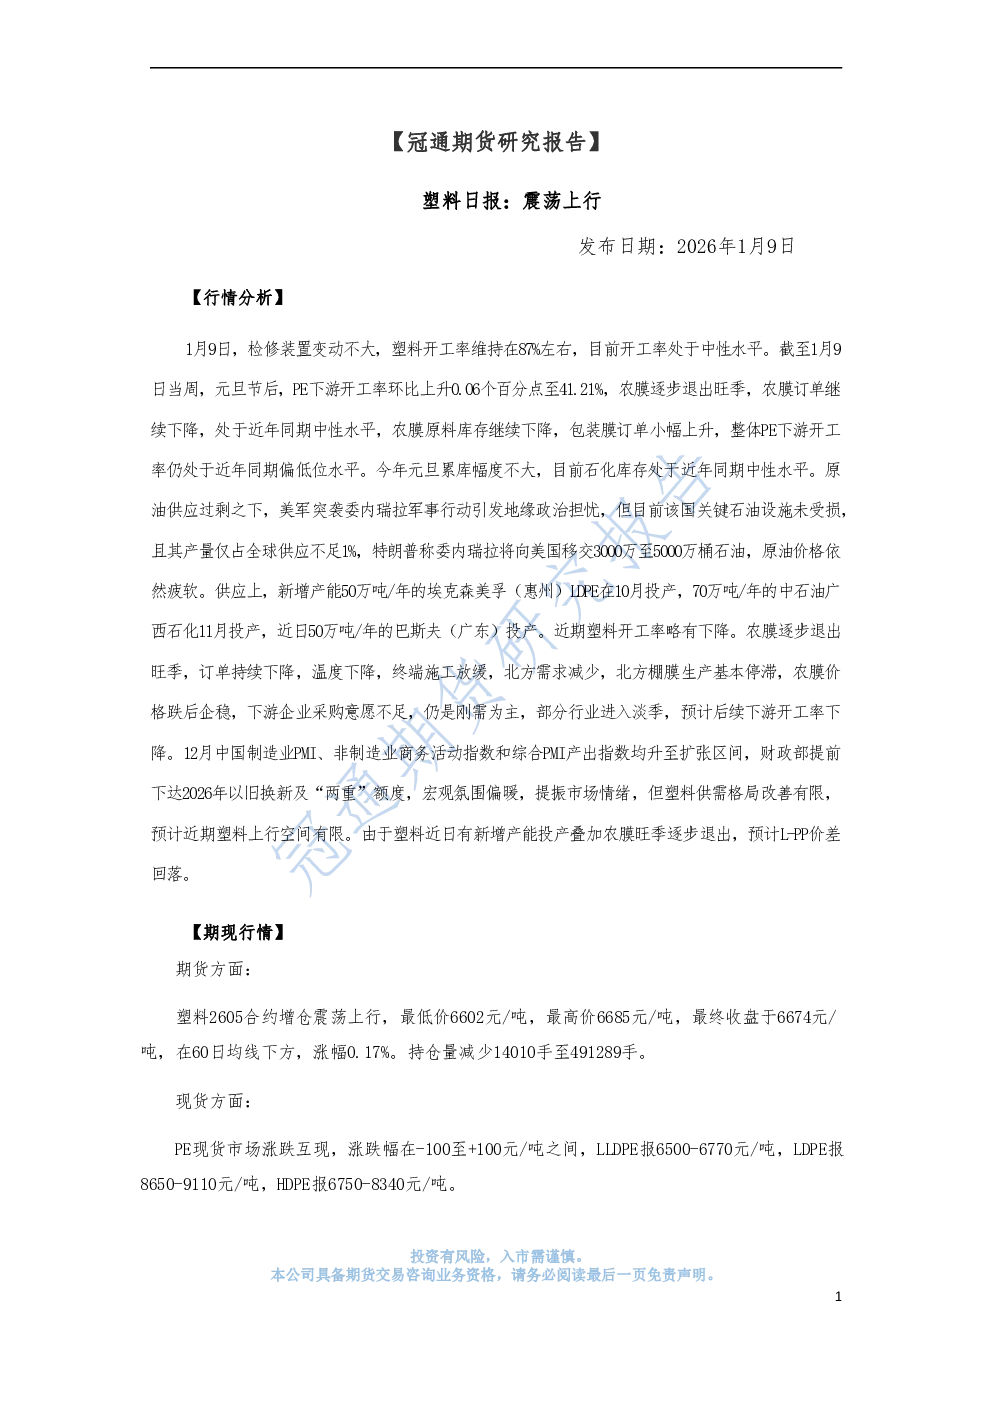
行情分析
- 供应端:检修装置变动不大,塑料开工率维持在87%左右,处于中性水平。新增产能50万吨/年的埃克森美孚(惠州)LDPE于10月投产,70万吨/年的中石油广西石化于11月投产,近日50万吨/年的巴斯夫(广东)投产,近期塑料开工率略有下降。
- 需求端:元旦节后,PE下游开工率环比上升0.06个百分点至41.21%,但农膜旺季逐步退出,订单持续下降,北方需求减少,整体PE下游开工率仍处于近年同期偏低位水平。
- 库存与宏观:元旦累库幅度不大,石化库存处于近年同期中性水平。12月中国制造业PMI、非制造业商务活动指数和综合PMI产出指数均升至扩张区间,但塑料供需格局改善有限,预计近期塑料上行空间有限。
- 价差:L-PP价差预计回落。
-
期现行情
- 期货:塑料2605合约增仓震荡上行,收盘于6674元/吨,涨幅0.17%,持仓量减少14010手至491289手,在60日均线下方。
- 现货:PE现货市场涨跌互现,涨跌幅在-100至+100元/吨之间,LLDPE报6500-6770元/吨,LDPE报8650-9110元/吨,HDPE报6750-8340元/吨。
-
基本面跟踪
- 供应:检修装置变动不大,开工率87%左右。
- 需求:PE下游开工率41.21%,农膜订单下降,整体处于近年同期偏低位水平。
- 库存:石化早库环比减少0.5万吨至57万吨,较去年同期高1万吨,处于近年同期中性水平。
- 原料:布伦特原油03合约上涨至62美元/桶,东北亚乙烯价格环比持平于725美元/吨,东南亚乙烯价格环比持平于745美元/吨。
-
研究结论
- 塑料市场震荡上行,但上行空间有限,主要受新增产能投放和农膜需求退坡影响。
- 下游开工率仍处于低位,库存中性,宏观氛围偏暖但供需改善有限。
- L-PP价差预计回落,期货短期增仓震荡,现货涨跌互现。