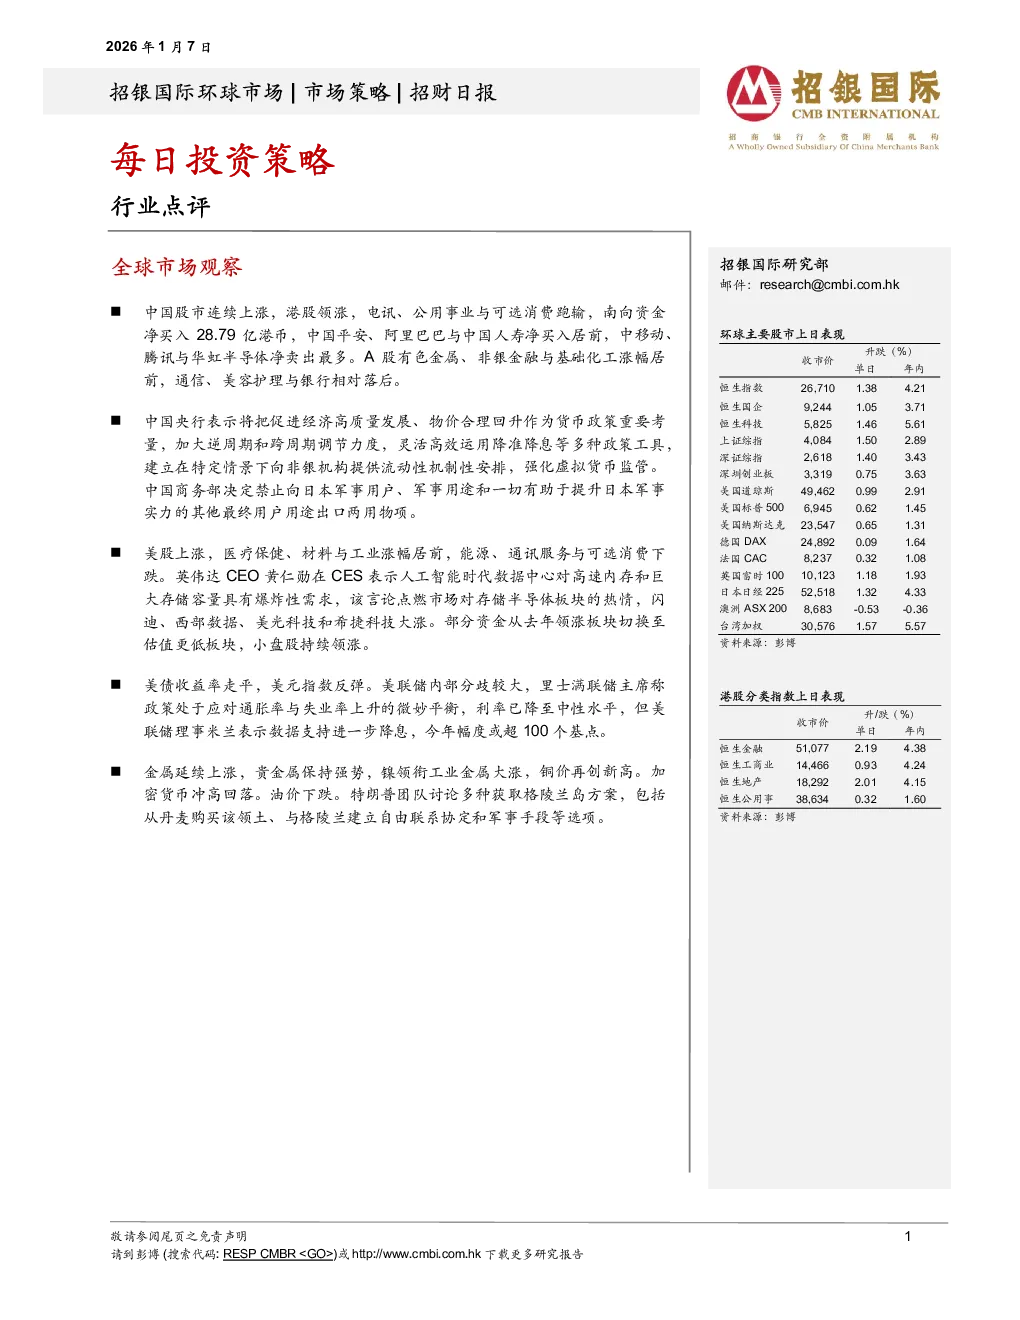
每日投资策略总结
行业点评
- 中国股市:A股上涨,有色金属、非银金融与基础化工领涨;港股上涨,电讯、公用事业与可选消费跑输。南向资金净买入28.79亿港币,中国平安、阿里巴巴与中国人寿净买入居前,中移动、腾讯与华虹半导体净卖出最多。
- 中国政策:央行将促进经济高质量发展、物价合理回升作为货币政策考量,加大逆周期和跨周期调节力度,灵活运用降准降息等工具,强化虚拟货币监管。商务部禁止向日本军事用户出口两用物项。
- 美股:上涨,医疗保健、材料与工业领涨,能源、通讯服务与可选消费下跌。英伟达CEO黄仁勋在CES表示AI数据中心对高速内存和巨大存储容量需求巨大,闪迪、西部数据、美光科技和希捷科技大涨。部分资金从去年领涨板块切换至估值更低板块,小盘股持续领涨。
- 美债与美元:美债收益率走平,美元指数反弹。美联储内部分歧较大,里士满联储主席称利率已降至中性水平,但理事米兰表示数据支持进一步降息,今年幅度或超100个基点。
全球市场观察
- 金属与能源:金属延续上涨,贵金属保持强势,镍领衔工业金属大涨,铜价再创新高。加密货币冲高回落。油价下跌。
- 地缘政治:特朗普团队讨论多种获取格陵兰岛方案,包括从丹麦购买、建立自由联系协定和军事手段等。
行业点评
- 科技行业:CES 2026上,英伟达、AMD、高通和英特尔发布AI服务器/AI PC最新产品路线图。下一代Rubin/MI400平台生产进度早于预期,预计2026年下半年爬坡,利好互连和液冷等服务器零部件。AI PC渗透率有望在2026-2027年快速提升。主要受益者包括鸿腾精密、立讯精密、比亚迪电子、工业富联和联想。