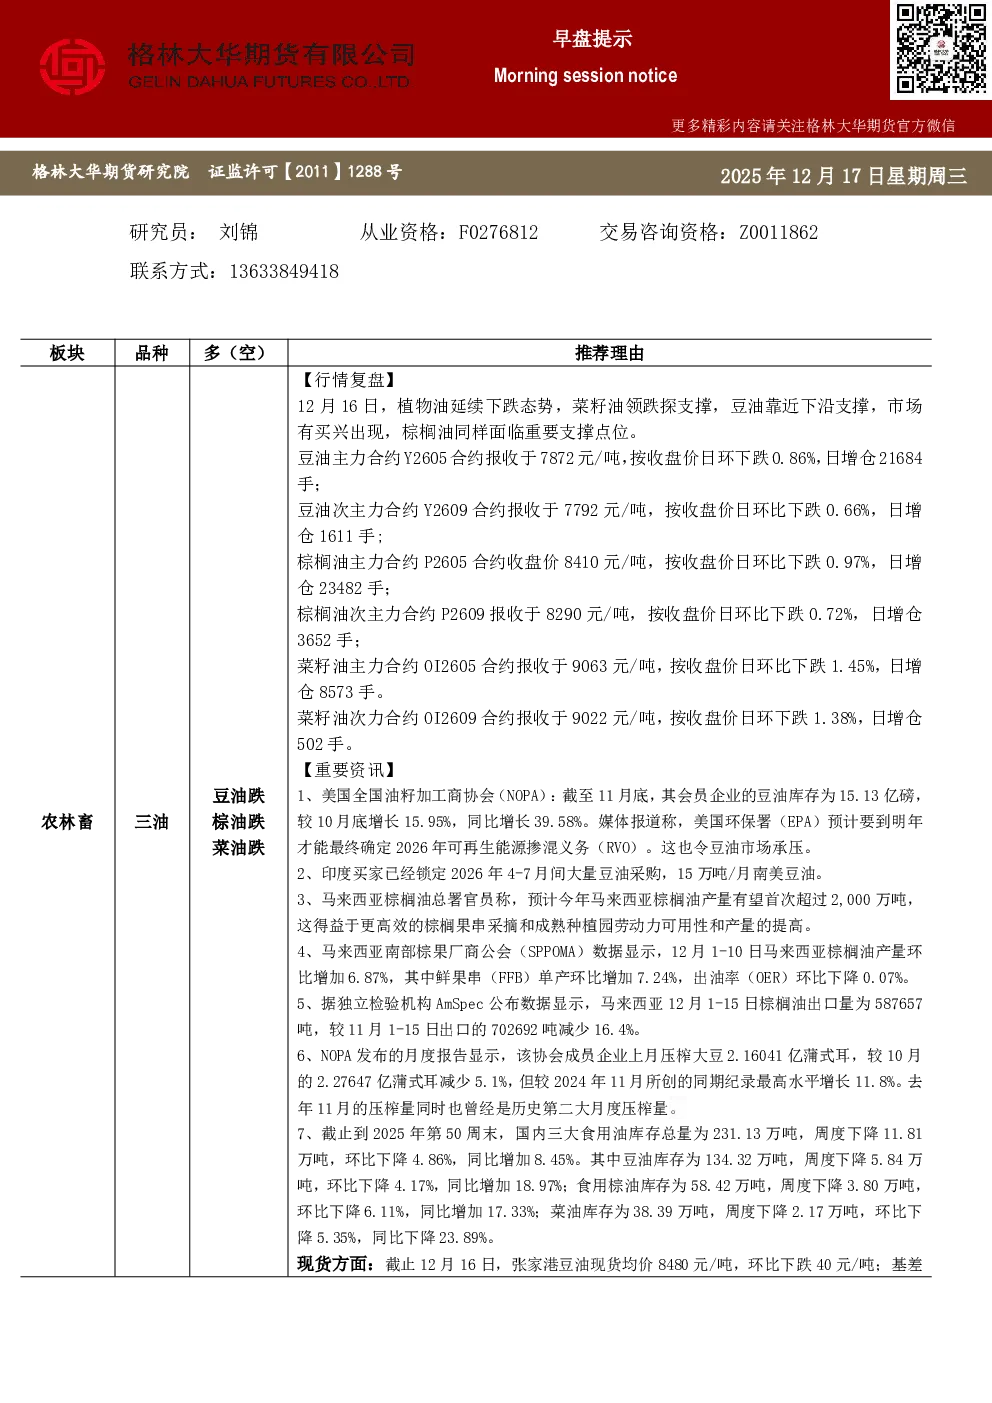
植物油板块
- 行情复盘:12月16日,植物油延续下跌态势,菜籽油领跌,豆油接近下沿支撑,棕榈油面临重要支撑点位。豆油主力合约Y2605报收于7872元/吨,下跌0.86%;棕榈油主力合约P2605报收于8410元/吨,下跌0.97%;菜籽油主力合约OI2605报收于9063元/吨,下跌1.45%。
- 重要资讯:
- 美国NOPA数据显示,11月底豆油库存为15.13亿磅,同比增长39.58%。
- 美国EPA预计2026年可再生能源掺混义务(RVO)要到明年才能确定,豆油市场承压。
- 印度买家锁定2026年4-7月大量豆油采购,15万吨/月南美豆油。
- 马来西亚棕榈油产量预计首次超过2,000万吨,得益于更高效的采摘和种植园劳动力提高。
- 马来西亚12月1-15日棕榈油出口量减少16.4%。
- NOPA数据显示,美国10月大豆压榨量减少5.1%,但较2024年11月创纪录增长11.8%。
- 国内三大食用油库存总量为231.13万吨,周度下降11.81万吨,同比增加8.45%。
- 现货方面:张家港豆油现货均价8480元/吨,环比下跌40元/吨;广东棕榈油现货均价8430元/吨,环比下跌70元/吨;江苏地区四级菜油现货价格940元/吨,环比下跌210元/吨。
- 市场逻辑:外盘方面,巴西大豆出口超预期,美豆市场份额被挤占,美豆油持续承压走低;马棕榈油延续跌势。国内方面,植物油原料供应充足,中储粮拍卖开始,海关延长进口大豆通关时间,油脂原料多空消息交织,豆油维持中线振荡,棕榈油跌势延续,菜籽油加速下跌。
- 交易策略:棕榈油空单继续持有,新单不追空;豆油振荡偏弱,关键支撑位前空单谨慎持有;菜籽油空单继续持有。
豆粕菜粕板块
- 行情复盘:12月16日,中储粮拍卖成交火热,豆粕主力合约M2605报收于2777元/吨,上涨0.69%;菜粕主力合约RM2605报收于2359元/吨,上涨0.77%。
- 重要资讯:
- 美国农业部预估,2026/2027年度美国大豆种植面积将增加至8500万英亩。
- 美国大豆出口检验量较一周减少22%,同比减少46%。
- 巴西大豆播种完成97%,高于一周前的94%。
- 美国农业部预测2025/26年度巴西大豆产量可能达到1.789亿吨。
- 国内进口大豆库存总量为807.8万吨,较上周增加27.4万吨。
- 中储粮拍卖成交32.31万吨,成交率63%,成交均价3852元/吨。
- 现货方面:豆粕现货报价3145元/吨,环比上涨3元/吨;菜粕现货报价2416元/吨,环比下跌6元/吨。
- 市场逻辑:巴西大豆出口挤占美豆出口份额,美豆承压下跌。国内油厂一口价部分上调,多数出厂价格持稳,油厂库存去化缓慢,终端追涨意愿不强。中储粮拍卖结果降温市场情绪,澳菜籽到港压榨,进口颗粒粕库存回升,水产淡季菜粕承压。
- 交易策略:豆粕和菜粕短多谨慎持有。