一、研究观点
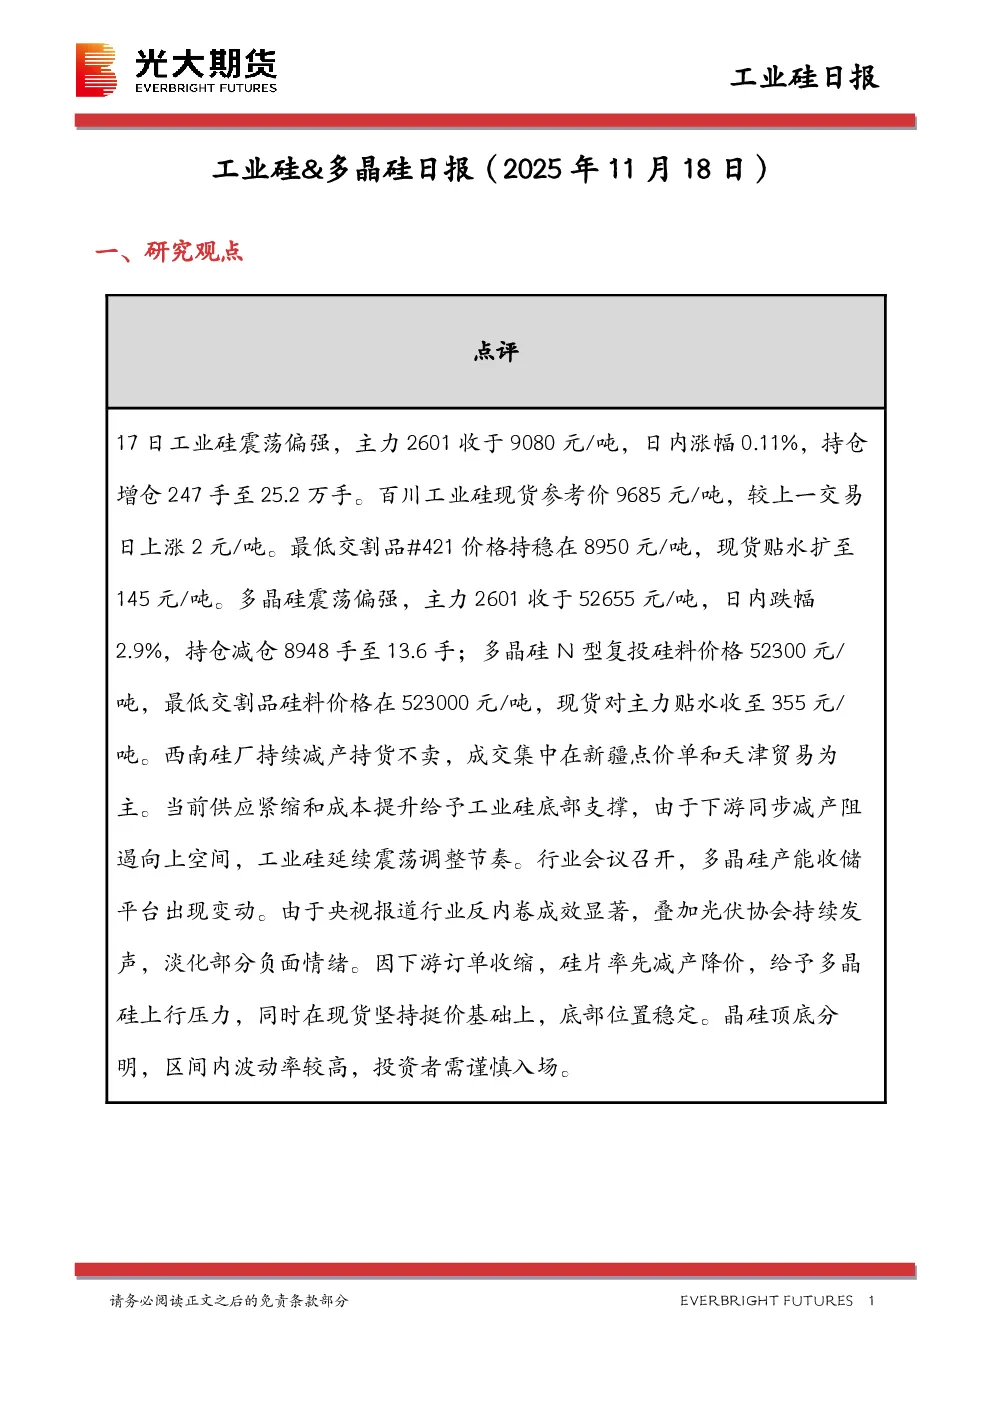
17日工业硅震荡偏强,主力2601收于9080元/吨,持仓增仓247手至25.2万手。百川工业硅现货参考价9685元/吨,较上一交易日上涨2元/吨。最低交割品#421价格持稳在8950元/吨,现货贴水扩至145元/吨。多晶硅震荡偏强,主力2601收于52655元/吨,日内跌幅2.9%,持仓减仓8948手至13.6万手;多晶硅N型复投硅料价格52300元/吨,最低交割品硅料价格在523000元/吨,现货对主力贴水收至355元/吨。西南硅厂持续减产持货不卖,成交集中在新疆点价单和天津贸易为主。当前供应紧缩和成本提升给予工业硅底部支撑,由于下游同步减产阻遏向上空间,工业硅延续震荡调整节奏。行业会议召开,多晶硅产能收储平台出现变动。由于央视报道行业反内卷成效显著,叠加光伏协会持续发声,淡化部分负面情绪。因下游订单收缩,硅片率先减产降价,给予多晶硅上行压力,同时在现货坚持挺价基础上,底部位置稳定。晶硅顶底分明,区间内波动率较高,投资者需谨慎入场。
二、日度数据监测
- 主力工业硅9020涨至9080元/吨,近月9035涨至9095元/吨。
- 不通氧553#硅(华东)9350元/吨,不通氧553#硅(黄埔港)9350元/吨。
- 421#硅(华东)9750元/吨,421#硅(有机硅用,华东)10000元/吨。
- 多晶硅主力5404跌至5265元/吨,近月5175跌至5030元/吨。
- N型多晶硅混包料5050元/吨,N型多晶硅复投料52300元/吨。
- DMC华东市场13000元/吨,生胶13700元/吨。
- 工业硅仓单(日度)453增仓4022手,广期所库存(周度)2309减仓4175手。
- 多晶硅仓单(日度)812增仓770手,广期所库存(周度)29.5减仓5.2万吨。
三、图表分析
- 工业硅各牌号价格、牌号价差、地域价差、用电价格、硅石价格、精煤价格均显示成本端支撑。
- 下游产成品价格:DMC价格10000元/吨,有机硅产成品价格稳定,多晶硅价格5000元/吨,硅片价格0.4元/片,电池片价格1.6元/瓦,组件价格1.6元/瓦。
- 库存:工业硅期货库存、厂库库存、周度行业库存均显示库存下降趋势。
- 成本利润:主产地平均成本水平6000元/吨,平均利润水平4000元/吨,DMC成本利润10000元/吨,多晶硅成本利润10000元/吨。
四、研究结论
工业硅延续震荡调整节奏,供应紧缩和成本提升提供底部支撑,下游减产抑制上涨空间。多晶硅受下游订单收缩影响减产降价,但现货挺价稳定底部。晶硅价格顶底分明,区间内波动率较高,投资者需谨慎入场。