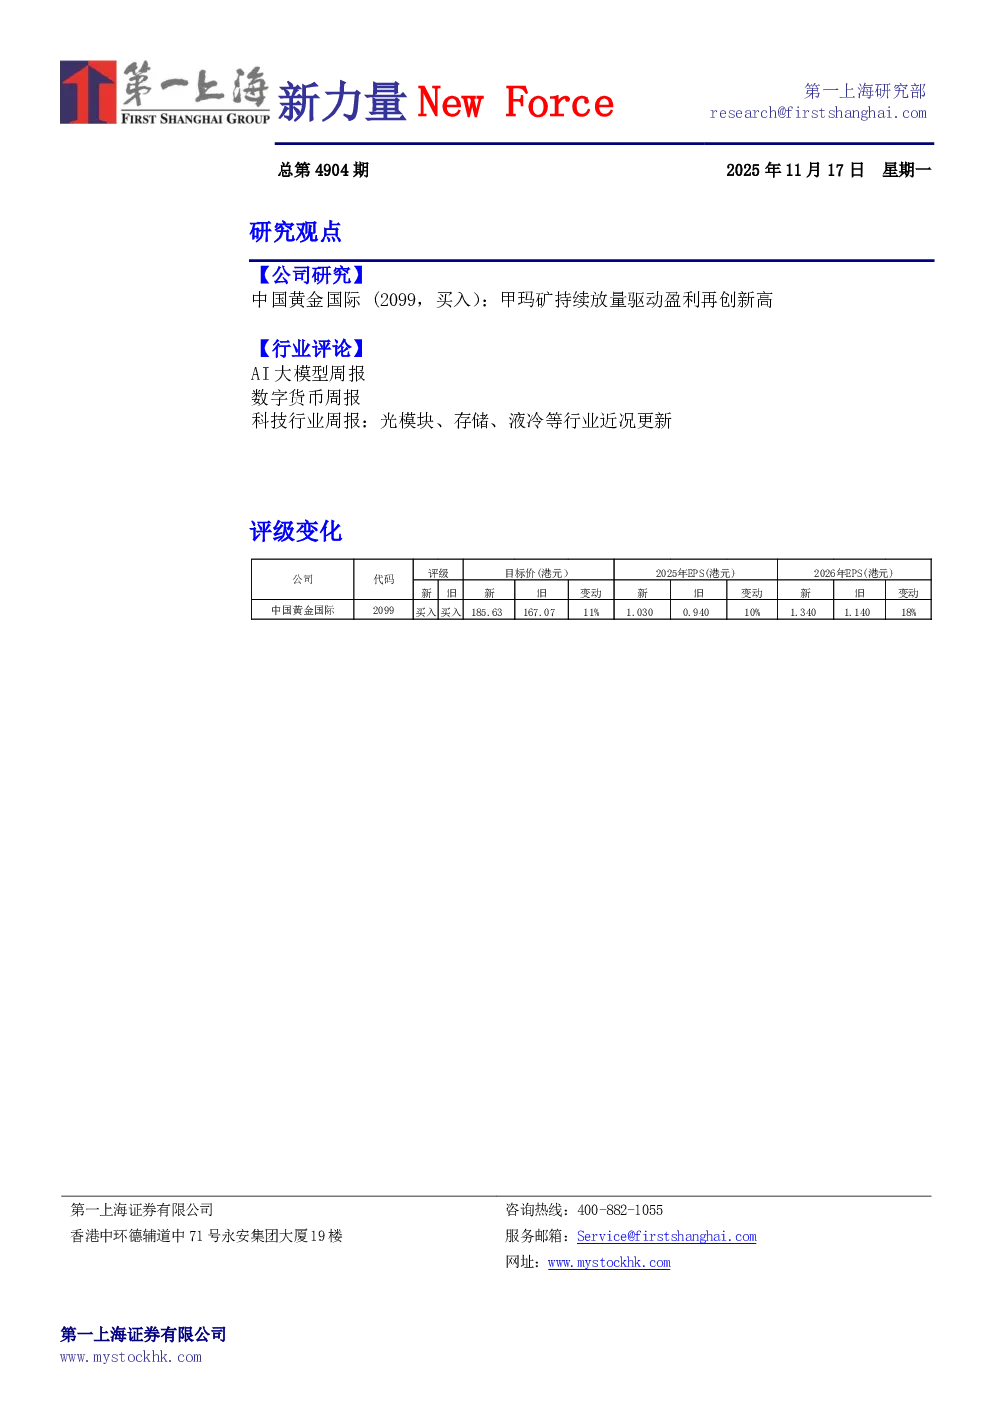
中国黄金国际(2099,买入):甲玛矿持续放量驱动盈利再创新高
盈利能力亮眼,三季度业绩再创新高
- 三季度公司实现收入3.45亿美元,同比增长36%,主要由铜销量增加及金属平均售价上涨驱动。
- 三季度净利润1.42亿美元,同比飙升410%,连续两季度净利润创造历史新高。
- 铜产量和铜与黄金价格的共同发力推动整体业绩增长,铜业务作为第二增长曲线的重要性凸显。
甲玛矿持续放量,成为业绩的“压舱石”与“推进器”
- 本季度甲玛矿铜产量达到1.9万吨,同环比分别增长10.9%/6%,延续了强劲的增长势头。
- 甲玛矿产能持续爬坡,三季度磅铜成本持续下降至2.63美元,同环比分别下降37.5%/4.7%。
- 公司预计2025年甲玛矿黄金产量2.15吨-2.3吨之间,铜产量6.3万吨-6.7万吨之间。
- 三期尾矿库正在加紧建设,预计于2027年上半年投入运营,届时甲玛矿日选矿能力将提升至4.4万吨/日水平(若政府批准提高采矿证上限,将提升至5万吨/日水平)。
黄金产量阶段性下滑,高金价提供安全垫
- 本季度公司黄金产量41,150盎司,同比下降18%,主要由于长山壕金矿露天开采作业正逐步接近矿山寿命末期。
- 尽管黄金产量下滑,但国际金价在2025年持续高位运行,极大地对冲了产量下降对收入的负面影响。
- 公司预计2025年长山壕矿黄金产量2.4吨-2.6吨之间,在黄金价格持续走高的预期下,预计未来2年长山壕盈利能力趋于稳定。
目标价185.63港元,维持买入评级
- 甲玛矿的增长可见且可持续,公司的“三步走”规划是解锁下一阶段产能瓶颈的关键,直接驱动公司主要金属产量未来大幅增长。
- 在全球通胀和地缘政治不确定性支撑贵金属和工业金属价格的背景下,公司将持续享受高利润弹性。
- 外围勘探的巨大潜力则为公司打开了更长远的想象空间。
- 预测公司2025-2027年归母净利润分别为4.1亿/5.31亿/7.16亿美元,上调目标价至185.63港元,对应2026年18倍PE,较现价有26%空间,维持买入评级。
重要风险