研究观点
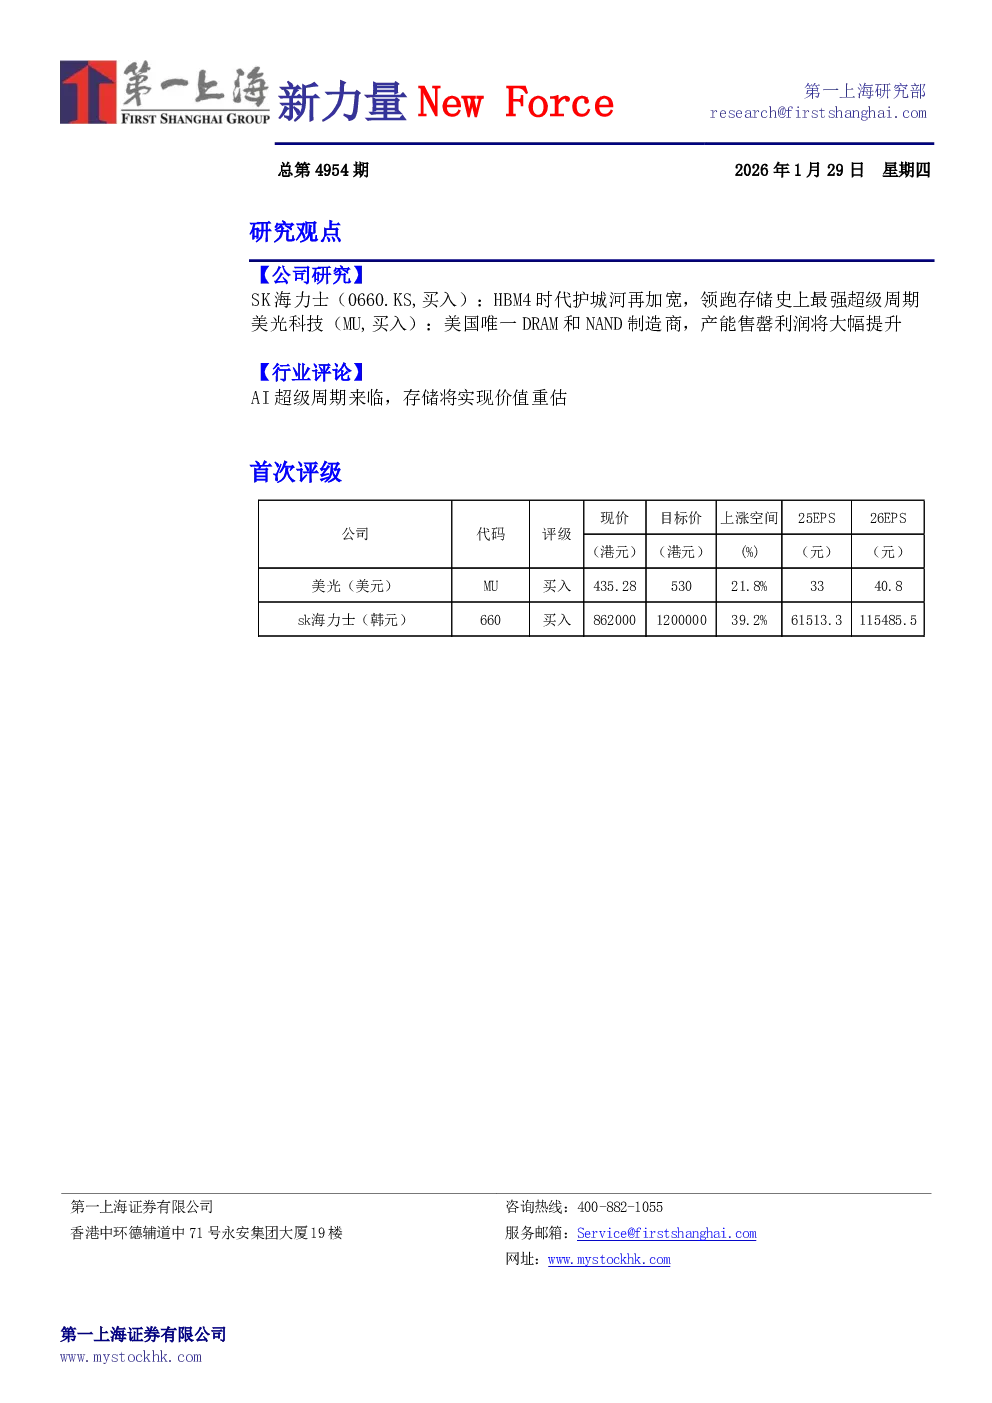
- SK海力士(0660.KS, 买入):HBM4时代护城河再加宽,领跑存储史上最强超级周期。
- HBM制程及量产速度领先,全栈式厂商有望保持龙头地位。
- 2025/2026/2027财年HBM收入预计分别为32.2/50.3/59.7万亿韩元,同比增长250.0%/156.0%/118.8%。
- DRAM先发叠加先进技术,AI驱动传统及数据中心服务器需求。
- 数据中心SSD驱动NAND业务增长,终端存储需求稳步增加。
- 目标价1,200,000韩元,首次覆盖给予买入评级。
- 美光科技(MU, 买入):美国唯一DRAM和NAND制造商,产能售罄利润将大幅提升。
- AI芯片催生内存需求,结构性拉动HBM提价。
- 2026/2027/2028财年HBM收入预计分别达到134.4/166.9/173.6亿美元,同比增长153.5%/24.2%/4.0%。
- DRAM制程迭代加速,端侧AI需求增长。
- 数据中心SSD驱动NAND业务增长。
- 目标价530.00美元,首次覆盖给予买入评级。
行业评论
- AI超级周期来临,存储将实现价值重估。
- 需求端:AI从训练向推理迁移,单台AI服务器内存需求为传统服务器的8-10倍,需搭配HBM、LPDDR等多种存储芯片。
- 供给端:头部厂商将产能从传统存储转向HBM与DDR5,导致2025年消费级DRAM产能同比下降12%,供给持续紧缩。
- 技术端:HBM需通过先进封装实现多DRAM芯片堆叠,技术壁垒高,HBM4量产时间预计延至2026年。
- 存储厂商利润将大幅增长,且持续性较强:传统需求与AI需求叠加,需求增速持续高于供给增速,短缺和涨价可能持续更长时间。
- 存储芯片头部厂商将享受由供应商至技术创新者的价值重估:三大存储芯片原厂有望在AI带来的超级需求周期受益,享受估值、出货量及单价的增长。
- 具体公司机会:
- 美光公司(MU):美国唯一DRAM和NAND制造商,产能售罄利润将大幅提升,目标价530美元。
- SK海力士(0660.KS):HBM4时代护城河再加宽,领跑存储史上最强超级周期,目标价1,200,000韩元。
披露事项与免责声明
- 本报告由第一上海证券有限公司编制,仅供机构投资者一般审阅,不构成投资建议。
- 报告所载数据、工具及材料只提供给阁下作参考之用,并非作为或被视为出售或购买或认购证券或其它金融票据,或就其作出要约或要约邀请。
- 阁下不可依赖本报告中的任何内容作出任何投资决策。