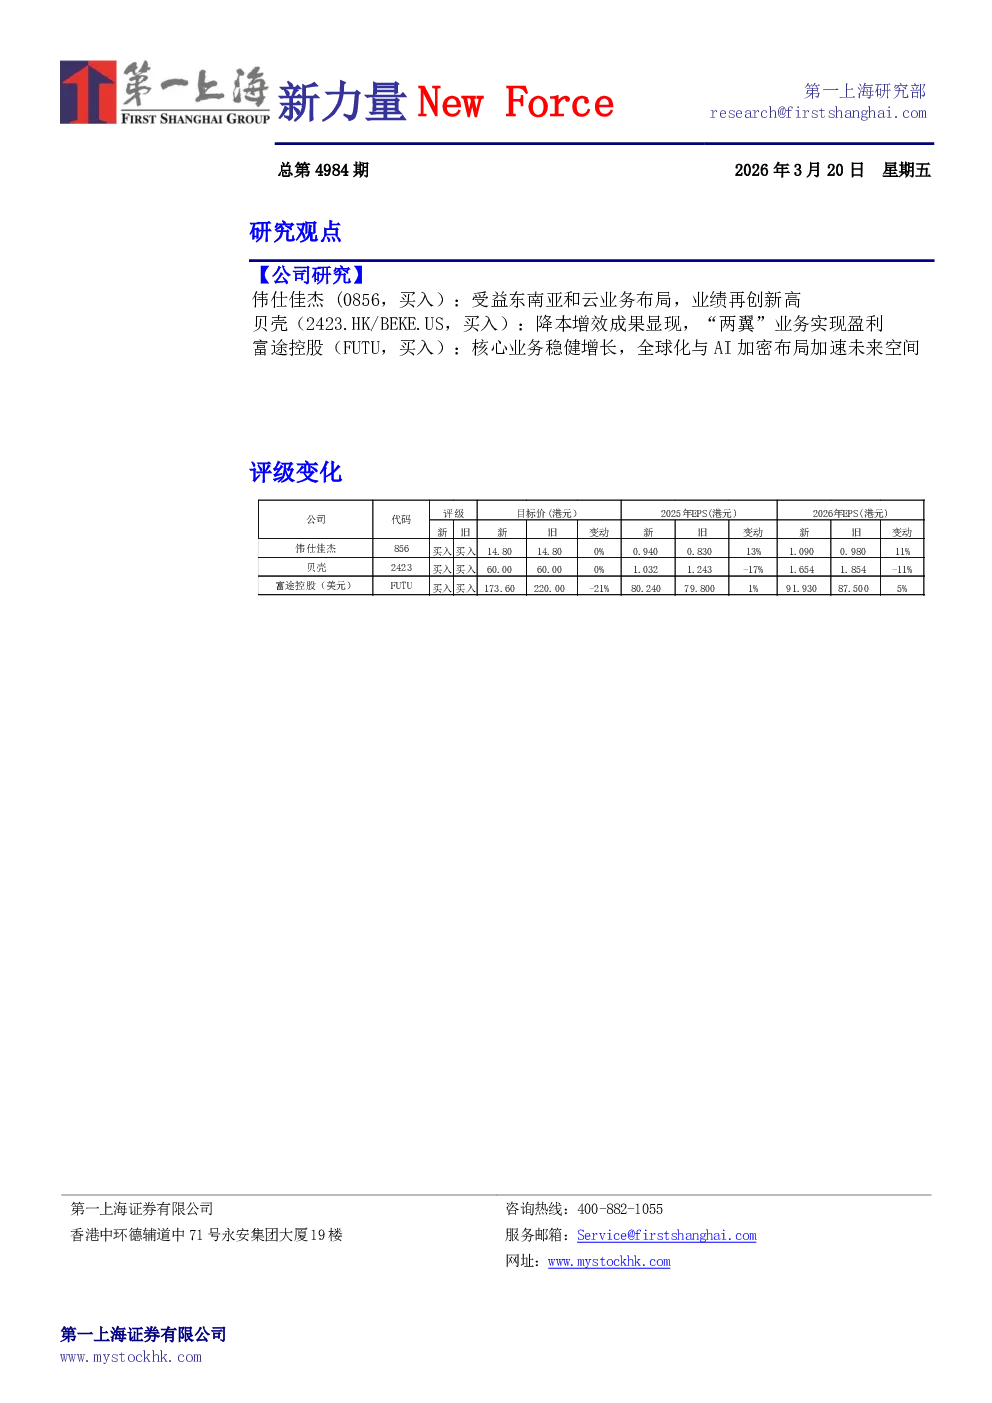
伟仕佳杰(0856,买入)
- 业绩强劲增长:2025年总收入976.3亿港元,同比增长9.6%;企业系统收入535.34亿港元,同比增2.3%;消费电子收入390.1亿港元,同比增18.9%;云计算收入50.81亿港元,同比大增29.1%。毛利43.5亿港元,净利润13.5亿港元,同比大幅提升约28.7%。
- 聚焦“国产+海外”算力生态:北亚市场收入618.8亿港元,同比增长5.9%;与华为鲲鹏生态合作伙伴合作,布局国产算力生态;东南亚市场收入357.5亿港元,同比增长16.6%,作为英伟达核心合作伙伴受益东南亚市场红利。
- 云计算与AI业务:云计算收入同比大增29.1%至50.8亿港元,AWS业务同比增长超过120%,阿里云业务增长38%,华为云业务增长25%。云管理服务位列IDC中国第三方云管市场前五,自研云服务产品布局全线AI产品及方案。
- 目标价与评级:目标价14.8港元,维持买入评级。预计2026-2028年收入分别为1107/1260/1443亿港元,股东净利润为16/19/22亿港元,三年利润复合增速近17%。
- 风险提示:下游3C及AI行业景气度低迷。
贝壳(2423.HK/BEKE.US,买入)
- 业绩表现:2025年Q4总交易额7241亿元,同比下降36.7%;净收入222亿元,同比下降28.7%;经调整净利润5.17亿元,同比下降61.5%。
- 一体业务承压,降本增效持续兑现:存量房交易额4820亿元,同比下降35.3%;新房交易额2070亿元,同比下降41.7%。新房业务贡献利润率达28.3%,创上市以来新高。
- 非房产交易服务业务:家装家居业务收入36亿元,同比下降12.0%;房屋租赁服务收入54亿元,同比增长18.1%,首次实现全年盈利。
- 目标价与评级:目标价60港元/22美元,维持买入评级。预计未来三年调整后净利润分别为65亿、79亿及82亿元,给予2026年18倍PE,目标价60港元/22美元。
- 财务状况:截至2025年末,广义现金余额达555亿元,财务状况稳健。
富途控股(FUTU,买入)
- 业绩表现:2025年Q4总营收64.38亿港元,同比增长45.3%;全年总营收228.47亿港元,同比增长68.1%,均创历史新高。
- 盈利能力:2025年Q4毛利润57.10亿港元,毛利率88.7%;运营利润41.47亿港元,同比增长87.0%;净利润33.69亿港元,同比增长80.2%。
- 用户增长和参与度:注册用户总数2920万,同比增长16.0%;总经纪账户数594.8万,同比增长29.8%;有资产用户数336.5万,同比增长39.6%。
- 客户资产:总客户资产1.23万亿港元,同比增长65.9%;日均客户资产1.24万亿港元,同比增长71.0%。
- 目标价与评级:目标价173.60美元,维持“买入”评级。预计2026E约16x PE,目标价173.60美元。
- 风险提示:市场波动、利率环境变化、监管不确定性、新市场投入。