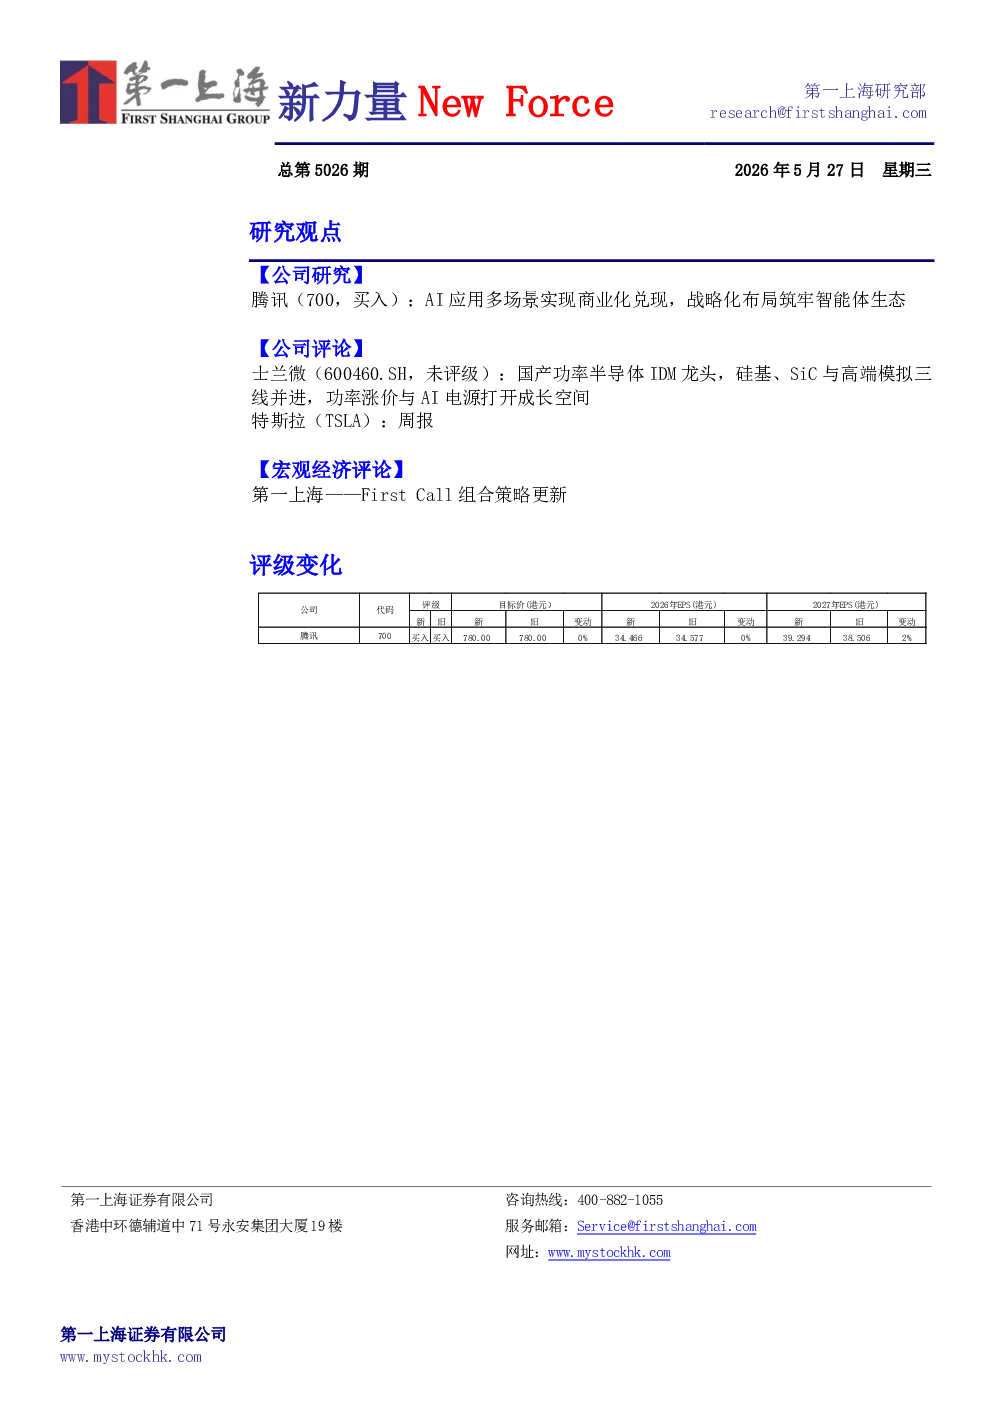
腾讯:AI应用商业化兑现,战略布局智能体生态
2026Q1业绩稳健增长,AI新产品投入持续加大。AI商业化全面兑现,游戏流水同比增十几个百分点,广告增速20%超行业,云持续规模化盈利。Q1收入1,965亿元,同比+9%,环比+1%;归母净利润581亿元,同比+21%;Non-IFRS归母净利润679亿元,同比+11%。若剔除新AI产品,Non-IFRS经营盈利844亿元,同比+17%,经营利润率提升至43.0%。Q1资本支出319亿元,同比+16%,新AI产品投入持续加大。Q1长青游戏流水创新高,新游表现强劲,《王者荣耀》《和平精英》《三角洲行动》流水创新高,新游《洛克王国:世界》首月DAU超1,300万。AI赋能营销服务加速增长,视频号与微信搜索持续扩容,营销服务收入382亿元,同比上升20%。Q1金融科技与企业服务全面增长,金融科技服务由商业支付及理财服务增长驱动,支付金额同比增速较2025Q4提升,理财服务平均每用户资产及用户数同比增长。企业服务同比增长20%,国内与海外AI相关需求旺盛及定价环境改善共同推动云服务增长。腾讯云国际业务收入同比增长超40%,全球可用区扩展至65个。WorkBuddy已成为中国最受欢迎的效率AI智能体服务。目标价780港元,买入评级。AI应用及商业化进度超预期,调整各个业务的估值倍数,预计核心业务将保持稳健增长态势。
士兰微:国产功率半导体IDM龙头,三线并进,AI电源打开成长空间
公司是国内功率半导体IDM龙头,产品线广度对标英飞凌,沿硅基的IGBT与MOSFET、第三代半导体(SiC与GaN)、以及12英寸高端模拟三条主线并进。公司在2024年中国半导体企业100强榜单中位列第八。2025年公司全年营收130.52亿元,同比增长16.32%;归母净利润3.99亿元,同比增长81.27%。2026年一季报兑现高增长,实现营业收入35.19亿元,同比增长17.31%,归母净利润2.09亿元,同比增长40.57%。功率半导体行业进入涨价周期,公司对小信号二极管三极管芯片、沟槽TMBS芯片与MOS类芯片这三类产品价格上调10%。短期与长期成长逻辑均较为清晰,短期看公司的业绩反转与AI算力主题重估,长期看SiC放量、12英寸高端模拟落地与IDM稀缺性。按Wind万得一致预期口径,公司2026至2028年营业收入分别为154.77亿/178.42亿/198.3亿元,归母净利润分别为8.42亿/11.27亿/14.28亿元,同比增速分别为111.16%/33.87%/26.70%。建议投资者积极关注公司,并紧密跟踪2026年一季度起的毛利率修复持续性、8英寸SiC量产爬坡与车规大客户放量、AI服务器电源管理芯片的落地节点,以及厦门200亿元高端模拟项目的资本开支与折旧节奏。
特斯拉:Robotaxi App大更新,Cybercab能耗成就,公布事故报告
Robotaxi App大更新,引入专用远程操作员通话系统,允许乘客通过车内扬声器直接与后台客服实时连线,同时还上线了主动式远程协助功能。新增了临时控制与远程启动模式,方便技术人员进行安全调度。实时路线规划功能也得到了升级。Cybercab以每英里仅消耗165瓦时的数据,成为全球最节能电动汽车。特斯拉向公众披露了德克萨斯州奥斯汀测试车队发生的19起事故的完整、未经删减的报告细节,事故基本都属于低速刮蹭事件。FSD于立陶宛推出,v14.3.3放宽注意力要求,FSD进入中国。Meta储能项目将采用Megapack,将于德克萨斯州建造太阳能板制造厂。特斯拉放弃在印度建立工厂,合作流产的核心在于双方对“先减免关税还是先承诺建厂”的博弈互不让步。马斯克出席Samson国际智能出行峰会,勾勒了未来十年的交通愿景,指出五年至十年内人工智能驾驶将承担全球约90%的出行里程。
宏观经济评论
本周市场相当平淡,纳指100涨1.22%,标普500涨0.88%,韩国综指涨4.73%,美元指数微涨0.07%。标普500四月大反弹,YTD实现收益9.17%,但pe倍数从年初的23x收缩到21x。韩国综指YTD达到惊人的86.2%,而pe从年初的10x跌到现在8x左右。盈利上行看不到顶,对冲掉了分母压缩的阻力。强烈依赖分母扩张的板块,如加密、房地产/券商、远期估值概念股,大多处于不利的左侧位置。NV财报Q1营收810亿+,Q2指引910亿+,GM 75%,大幅超过了买方预期,尤其打开了CPU的新TAM。对于pm来说,跨市场组合是今年的必选题,韩国是最大的弹性来源。