核心观点与关键数据
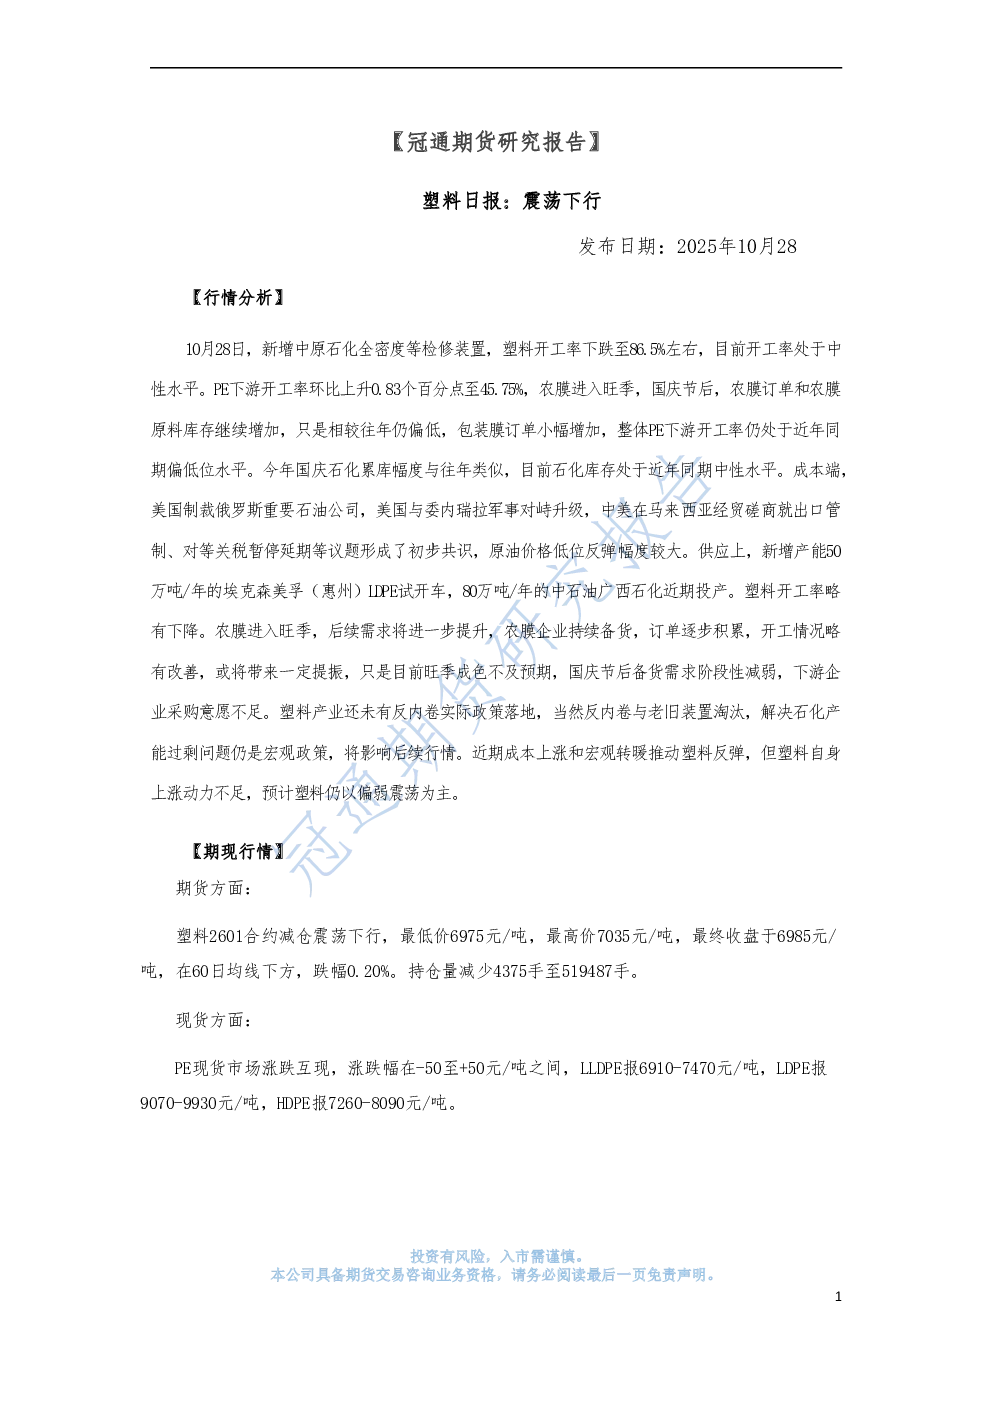
- 行情分析:塑料市场震荡下行,主要受供应端新增检修、需求端农膜旺季订单累积但不及预期、成本端原油价格反弹以及宏观政策影响。
- 开工率:塑料开工率下降至86.5%,处于中性水平;PE下游开工率环比上升0.83个百分点至45.75%,农膜订单和原料库存增加,但整体仍偏低。
- 库存与价格:石化库存处于近年同期中性水平,减仓震荡;期货塑料2601合约收盘6985元/吨,持仓量减少4375手;现货PE涨跌互现,LLDPE报6910-7470元/吨,LDPE报9070-9930元/吨,HDPE报7260-8090元/吨。
- 成本端:原油价格低位反弹,乙烯价格持平。
- 宏观政策:塑料产业反内卷政策尚未落地,但老旧装置淘汰和产能过剩问题仍是长期影响。
研究结论
- 塑料市场短期反弹动力不足,预计仍以偏弱震荡为主。
- 需求端农膜旺季成色不及预期,下游采购意愿阶段性减弱。
- 宏观政策对产能过剩问题的解决将影响后续行情。