登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
西部建设(002302):销量保持增长,价格有所承压
2025-10-22
笪文钊
西南证券
WEN
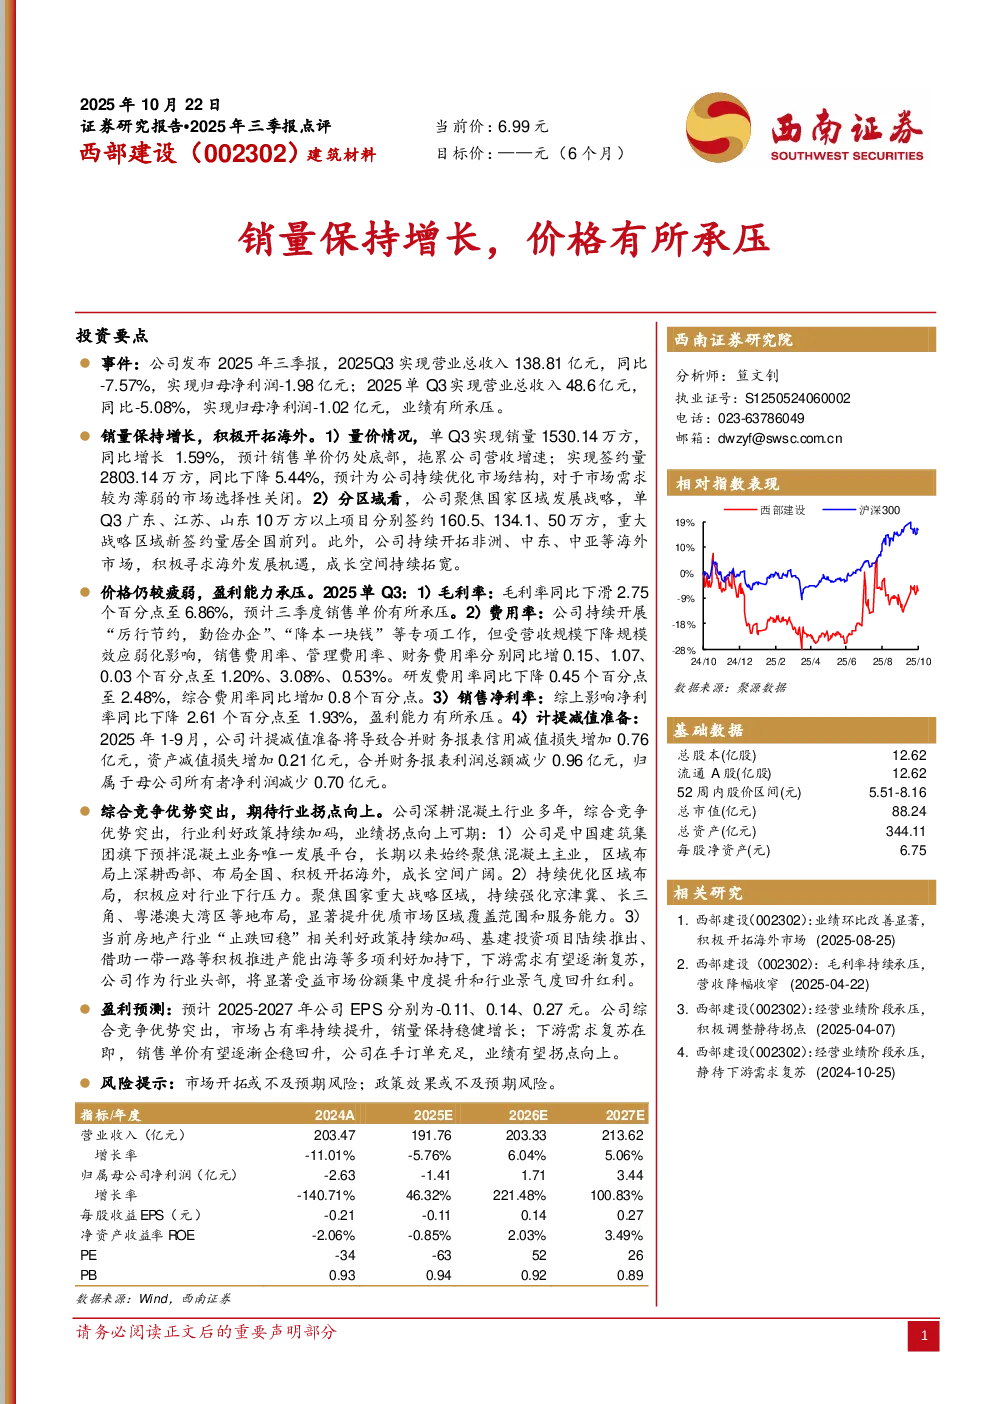
销量保持增长,积极开拓海外
量价情况
:Q3销量1530.14万方,同比增长1.59%,但销售单价仍处底部,拖累营收增速;签约量2803.14万方,同比下降5.44%,公司优化市场结构,选择性关闭薄弱市场。
区域布局
:聚焦国家战略区域,广东、江苏、山东新签约量居全国前列;持续开拓非洲、中东、中亚等海外市场,拓宽成长空间。
价格疲弱,盈利能力承压
毛利率
:同比下滑2.75个百分点至6.86%,受销售单价承压影响。
费用率
:公司开展降本增效措施,但营收规模下降导致销售、管理、财务费用率分别同比增0.15、1.07、0.03个百分点至1.20%、3.08%、0.53%;研发费用率下降0.45个百分点至2.48%,综合费用率同比增0.8个百分点。
净利率
:同比下降2.61个百分点至1.93%,盈利能力承压。
减值准备
:1-9月计提减值准备导致信用减值损失增加0.76亿元,利润总额减少0.96亿元,归属于母公司净利润减少0.70亿元。
综合竞争优势突出,期待行业拐点向上
竞争优势
:作为中国建筑集团旗下预拌混凝土唯一发展平台,深耕西部、布局全国、开拓海外,成长空间广阔。
区域优化
:聚焦京津冀、长三角、粤港澳大湾区等优质市场,提升覆盖范围和服务能力。
行业利好
:政策加码、基建投资推进、一带一路等利好加持下,下游需求有望复苏,公司作为行业头部将受益于市场份额集中度提升和景气度回升。
盈利预测与风险提示
盈利预测
:预计2025-2027年EPS分别为-0.11、0.14、0.27元,销量稳健增长,市场占有率提升,销售单价有望回升,业绩有望拐点向上。
风险提示
:市场开拓不及预期、政策效果不及预期。
投资评级
:强于大市(未来6个月行业回报高于基准5%以上)。
你可能感兴趣
2026年中报点评:销量有所承压,盈利保持稳健
食品饮料
东吴证券
2026-08-27
2022W31家电行业周报:海外家电企业业绩有所承压,投影仪线上销量同比增长
家用电器
国泰君安证券
2022-08-07
5月乘用车销量有所承压,商用车销量同比增长
交通运输
财通证券
2024-06-14
2023年报及2024年一季报点评:铜箔销量与收入保持增长,竞争加剧下盈利承压
电子设备
华创证券
2024-05-21
恒鑫生活(301501):2025年报及2026年一季报点评:利润率暂承压,销量保持增长
国泰海通证券
2026-05-06
2025Q1业绩有所承压,零售端保持个位数增长
长城证券
2025-05-09
公司点评:疫情扰动Q4线下有所承压,整体营收保持稳健增长
家用电器
上海证券
2022-03-01
航空行业2026年6月数据点评:油价承压,三大航H1预告增亏;6月春秋吉祥运力同比保持增长,其余航司有所减投
交通运输
华创证券
2026-07-16
2023Q1业绩有所承压,预计全年仍将保持高速增长
安信证券
2023-04-28
锂电池行业月报:销量增长价格短期承压,板块谨慎关注
电气设备
中原证券
2026-07-17