宏观点评
-
全球市场观察
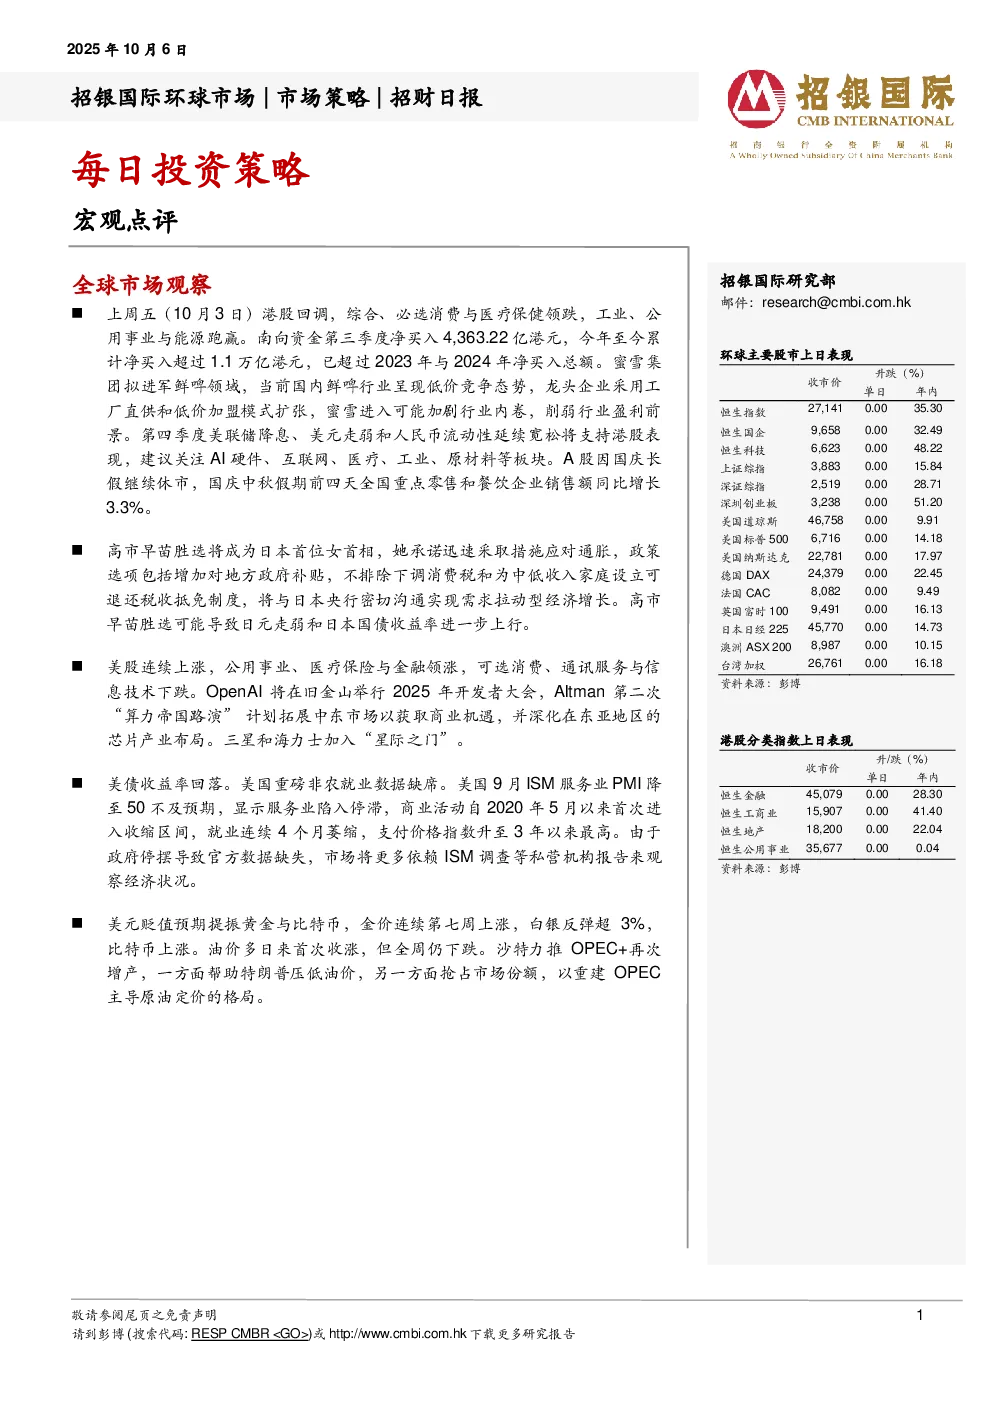
- 港股:上周五回调,综合、必选消费与医疗保健领跌,工业、公用事业与能源跑赢。南向资金第三季度净买入4,363.22亿港元,今年至今累计净买入超过1.1万亿港元。蜜雪集团拟进军鲜啤领域,可能加剧行业内卷,削弱行业盈利前景。第四季度美联储降息、美元走弱和人民币流动性宽松将支持港股表现,建议关注AI硬件、互联网、医疗、工业、原材料等板块。A股因国庆长假休市,假期前四天全国重点零售和餐饮企业销售额同比增长3.3%。
- 日本:高市早苗胜选成为首位女首相,承诺迅速应对通胀,政策选项包括增加地方政府补贴、下调消费税和为中低收入家庭设立可退还税收抵免制度,将与日本央行密切沟通实现需求拉动型经济增长。胜选可能导致日元走弱和日本国债收益率上行。
- 美股:连续上涨,公用事业、医疗保险与金融领涨,可选消费、通讯服务与信息技术下跌。OpenAI将举行2025年开发者大会,Altman计划拓展中东市场并深化东亚芯片产业布局。三星和海力士加入“星际之门”。
- 美债与美元:美债收益率回落,美国9月ISM服务业PMI降至50不及预期,显示服务业陷入停滞,商业活动自2020年5月以来首次进入收缩区间,就业连续4个月萎缩,支付价格指数升至3年来最高。政府停摆导致官方数据缺失,市场将依赖ISM调查等私营机构报告观察经济状况。
- 黄金与油价:美元贬值预期提振黄金与比特币,金价连续第七周上涨,白银反弹超3%,比特币上涨。油价多日来首次收涨,但全周仍下跌。沙特力推OPEC+增产,一方面帮助特朗普压低油价,另一方面抢占市场份额,以重建OPEC主导原油定价的格局。
-
宏观经济
- 美国经济-PMI:9月服务业PMI停滞,产需走弱,就业小幅回升,物价指数高企。制造业PMI收缩趋缓,需求走弱,生产和就业回升,物价指数小幅下降。库存指数收缩加剧,企业消耗提前积累的库存。PMI指向经济放缓,就业底部企稳但价格压力仍大,多数受访者提到关税对成本影响和需求不振。
- 政府停摆:10月政府停摆将导致七十万联邦员工无薪休假,同时白宫冻结近300亿转移支付。预计每停摆一周拖累GDP0.1-0.2个百分点,短期停摆对市场影响较小,时间超2周可能推升市场避险情绪。9月末首次失业人数较月初下降,显示就业市场未进一步走弱。
- 美联储政策:预计停摆可能在2周内结束,联储10月会议可能仍参考9月数据,市场对10月降息预期为96.2%。我们认为美联储或会在10月暂停降息,随着经济持续放缓,可能在12月再次降息。
-
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(潜在涨幅超15%)、持有(潜在变幅-10%至+15%)、卖出(潜在跌幅超10%)、未评级。
- 行业投资评级:优于大市、指标同步大市、落后大市。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来,投资价值或回报存在不确定性,建议独立评估并咨询专业财务顾问。
- 信息来源与责任:信息力求准确、有效、完整,但不担保,可能随时调整,不承诺通知变更,可能发布不一致报告,客户应小心注意前瞻性预测。
- 利益冲突:本公司或其附属机构可能持有相关证券头寸或具有投资银行相关业务联系,投资者应注意客观性及利益冲突。
- 版权声明:版权仅属本公司所有,未经授权不得翻版、复制、转售、转发或向特定读者以外的人士传阅。
- 特定地区投资者说明:英国、美国、新加坡收件人需遵守当地法规,本报告仅提供给特定人士或机构。