品种观点参考
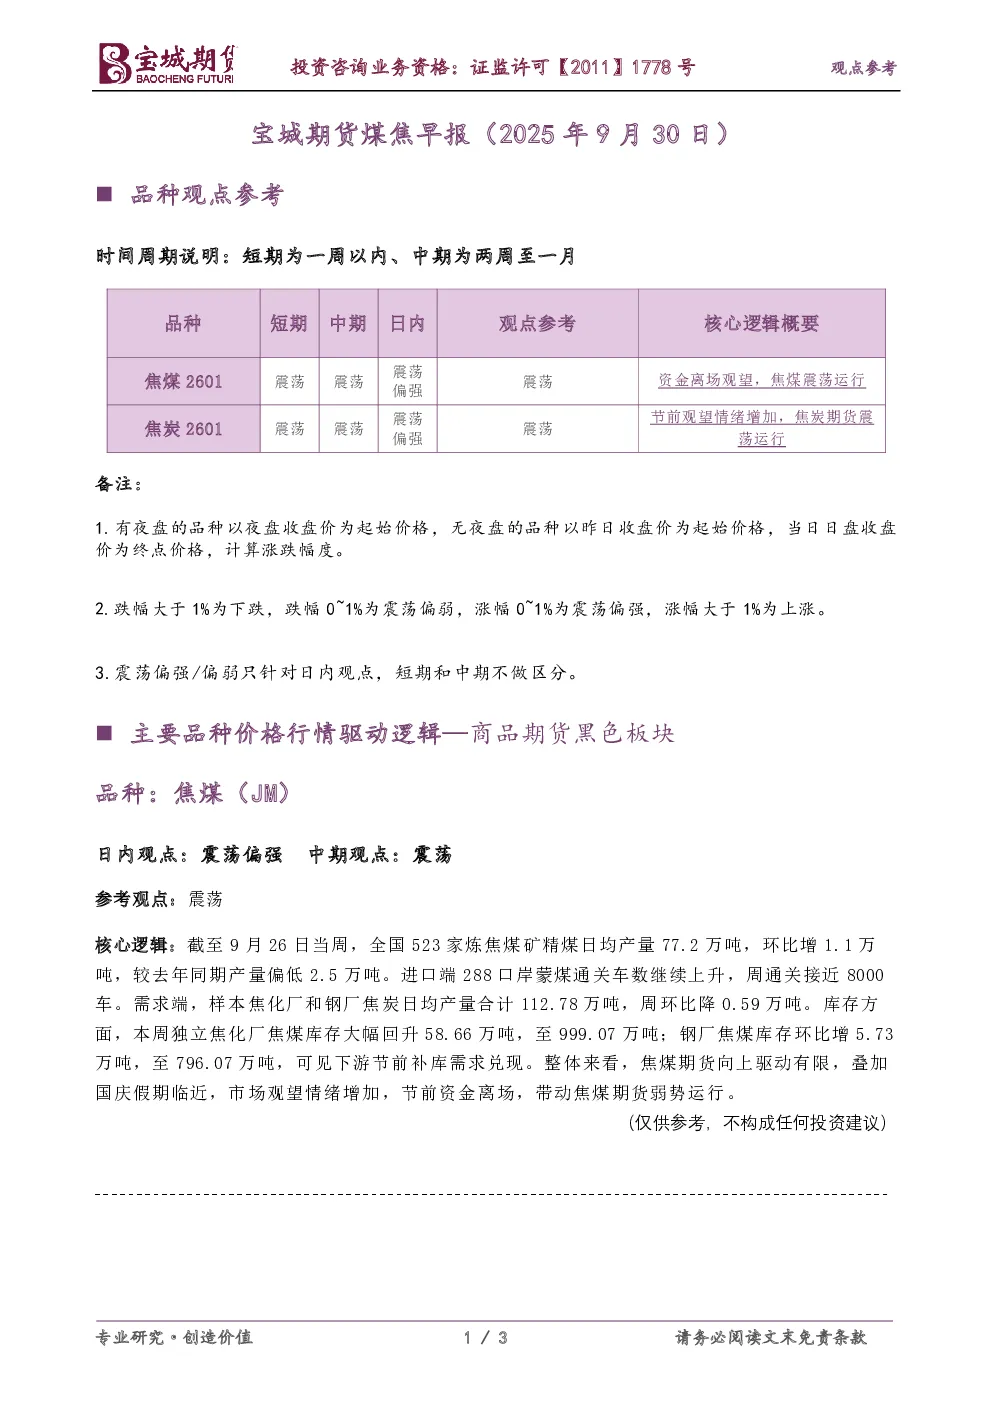
- 时间周期说明:短期为一周以内,中期为两周至一月。
- 品种:焦煤2601、焦炭2601。
- 短期观点:焦煤和焦炭均震荡偏强。
- 中期观点:焦煤和焦炭均震荡。
- 日内观点:焦煤和焦炭均震荡偏强。
- 核心逻辑概要:资金离场观望,焦煤和焦炭期货震荡运行。
主要品种价格行情驱动逻辑—商品期货黑色板块
品种:焦煤(JM)
- 日内观点:震荡偏强。
- 中期观点:震荡。
- 参考观点:震荡。
- 核心逻辑:
- 供应端:全国523家炼焦煤矿精煤日均产量77.2万吨,环比增1.1万吨,较去年同期偏低2.5万吨。
- 进口端:288口岸蒙煤通关车数继续上升,周通关接近8000车。
- 需求端:样本焦化厂和钢厂焦炭日均产量合计112.78万吨,周环比降0.59万吨。
- 库存端:独立焦化厂焦煤库存大幅回升58.66万吨,至999.07万吨;钢厂焦煤库存环比增5.73万吨,至796.07万吨,下游节前补库需求兑现。
- 整体来看:焦煤期货向上驱动有限,叠加国庆假期临近,市场观望情绪增加,节前资金离场,带动焦煤期货弱势运行。
品种:焦炭(J)
- 日内观点:震荡偏强。
- 中期观点:震荡。
- 参考观点:震荡。
- 核心逻辑:
- 供应端:独立焦化厂和钢厂焦化厂焦炭日均产量合计112.78万吨,周环比降0.59万吨。
- 盈利端:30家独立焦化厂吨焦盈利录得-34元/吨,亏损扩大17元/吨,对焦企生产积极性带来一定压制。
- 需求端:全国247家钢厂铁水日均产量242.36万吨,周环比增加1.34万吨。
- 库存端:焦炭库存向下游转移,上游独立焦化厂和中间港口环节库存均环比下降,247家钢厂焦炭库存环比大幅增加16.64万吨,至661.31万吨,产业链焦炭总库存周环比增加5.23万吨,至920.41万吨。
- 整体来看:焦炭基本面驱动有限,同时政策端不确定性下降,市场观望情绪增加,节前资金离场,带动焦炭期货弱势运行。
免责条款
- 本报告内容仅供参考,不构成任何投资建议。
- 宝城期货不担保报告内容的准确性或完整性,不对因客户使用本报告而导致的损失负任何责任。
- 客户应独立进行投资判断,本报告不构成投资、法律、会计或税务建议。