市场要闻与重要数据
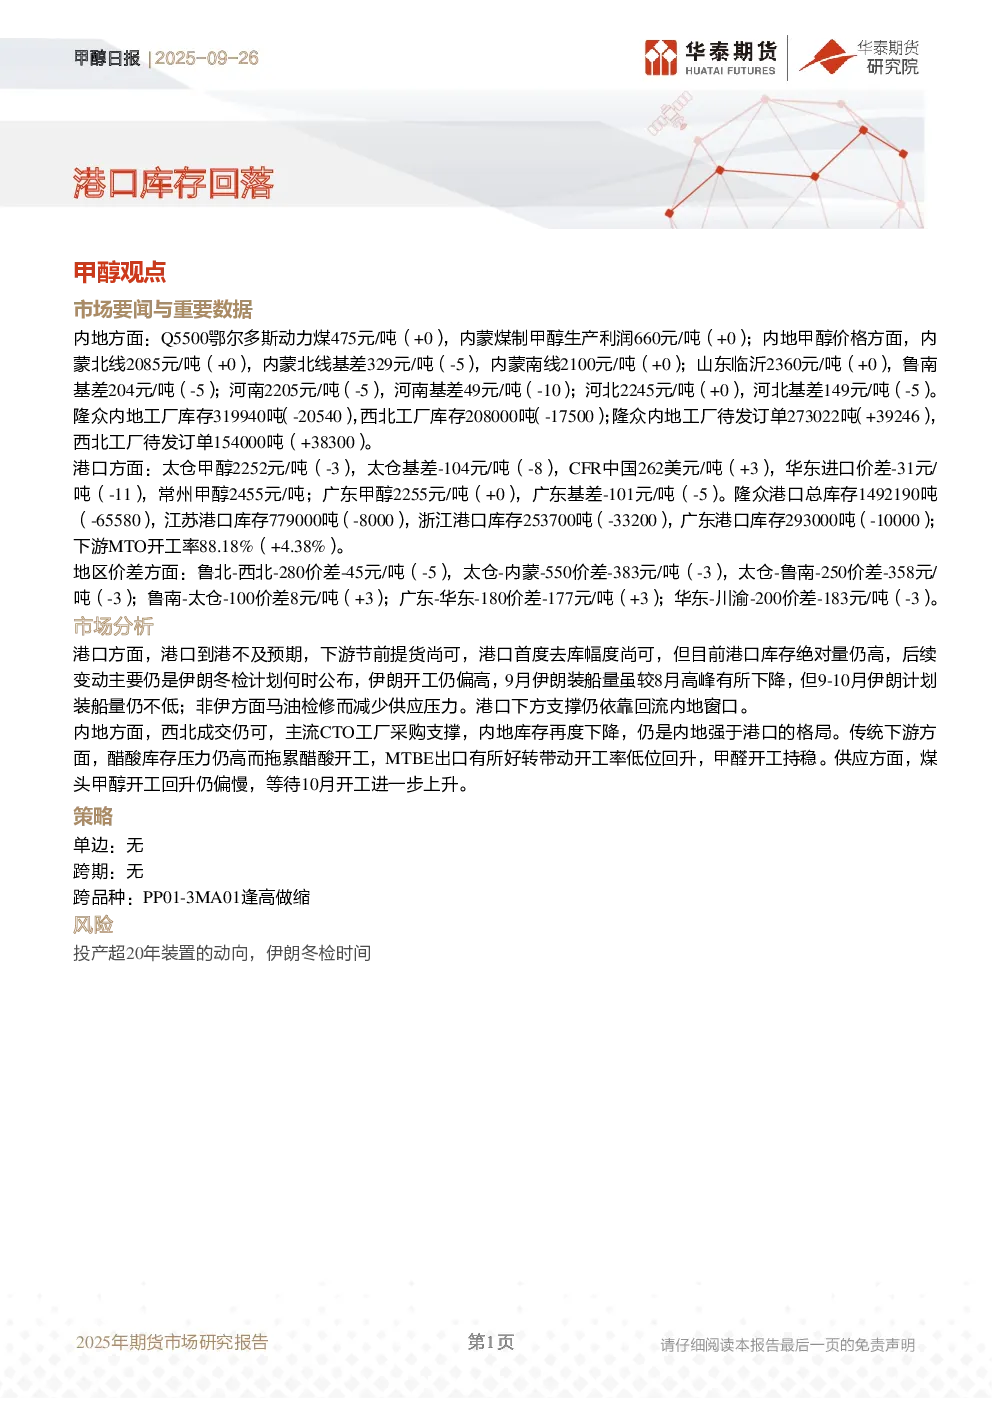
- 内地方面:鄂尔多斯动力煤价格稳定,煤制甲醇生产利润维持660元/吨。甲醇价格方面,内蒙北线、南线及山东临沂价格稳定,但基差有所下降;河南、河北价格稳定,基差继续下滑。隆众内地工厂库存下降,待发订单增加;西北工厂库存及待发订单均下降。
- 港口方面:太仓甲醇价格微降,基差及CFR中国价格小幅上涨,进口价差扩大。广东甲醇价格稳定,基差下降。隆众港口总库存大幅下降,各区域港口库存均减少。下游MTO开工率上升。
市场分析
- 港口:港口到港量不及预期,下游提货尚可,港口库存绝对量仍高,后续变动主要受伊朗冬检计划影响。非伊方面马油检修减少供应压力。港口下方支撑依赖回流内地窗口。
- 内地:西北成交良好,CTO工厂采购支撑库存下降,内地强于港口格局。传统下游醋酸库存压力高,MTBE出口好转带动开工率回升,甲醛开工稳定。煤头甲醇开工回升偏慢,等待10月开工进一步上升。
策略
- 单边:无明确操作建议。
- 跨期:无明确操作建议。
- 跨品种:PP01-3MA01逢高做缩,关注风险投产超20年装置的动向及伊朗冬检时间。
核心观点与关键数据
- 库存:内地及港口库存均下降,但港口库存绝对量仍高。
- 价格:内地甲醇价格稳定,港口价格微降,基差普遍下降。
- 开工:MTO开工率上升,煤头甲醇开工回升偏慢。
- 利润:煤制甲醇生产利润稳定,醋酸库存压力高,MTBE出口好转。
- 地区价差:鲁北-西北-280价差缩小,太仓-内蒙-550价差缩小,太仓-鲁南-250价差缩小。
- 伊朗冬检:伊朗开工仍偏高,9-10月计划装船量不低,冬检时间待定。
研究结论
当前甲醇市场内地强于港口,港口库存仍高,价格承压。下游需求有所改善,但传统下游库存压力较大。供应端煤头甲醇开工回升偏慢,等待10月开工进一步上升。市场关注伊朗冬检计划及超20年装置投产情况。