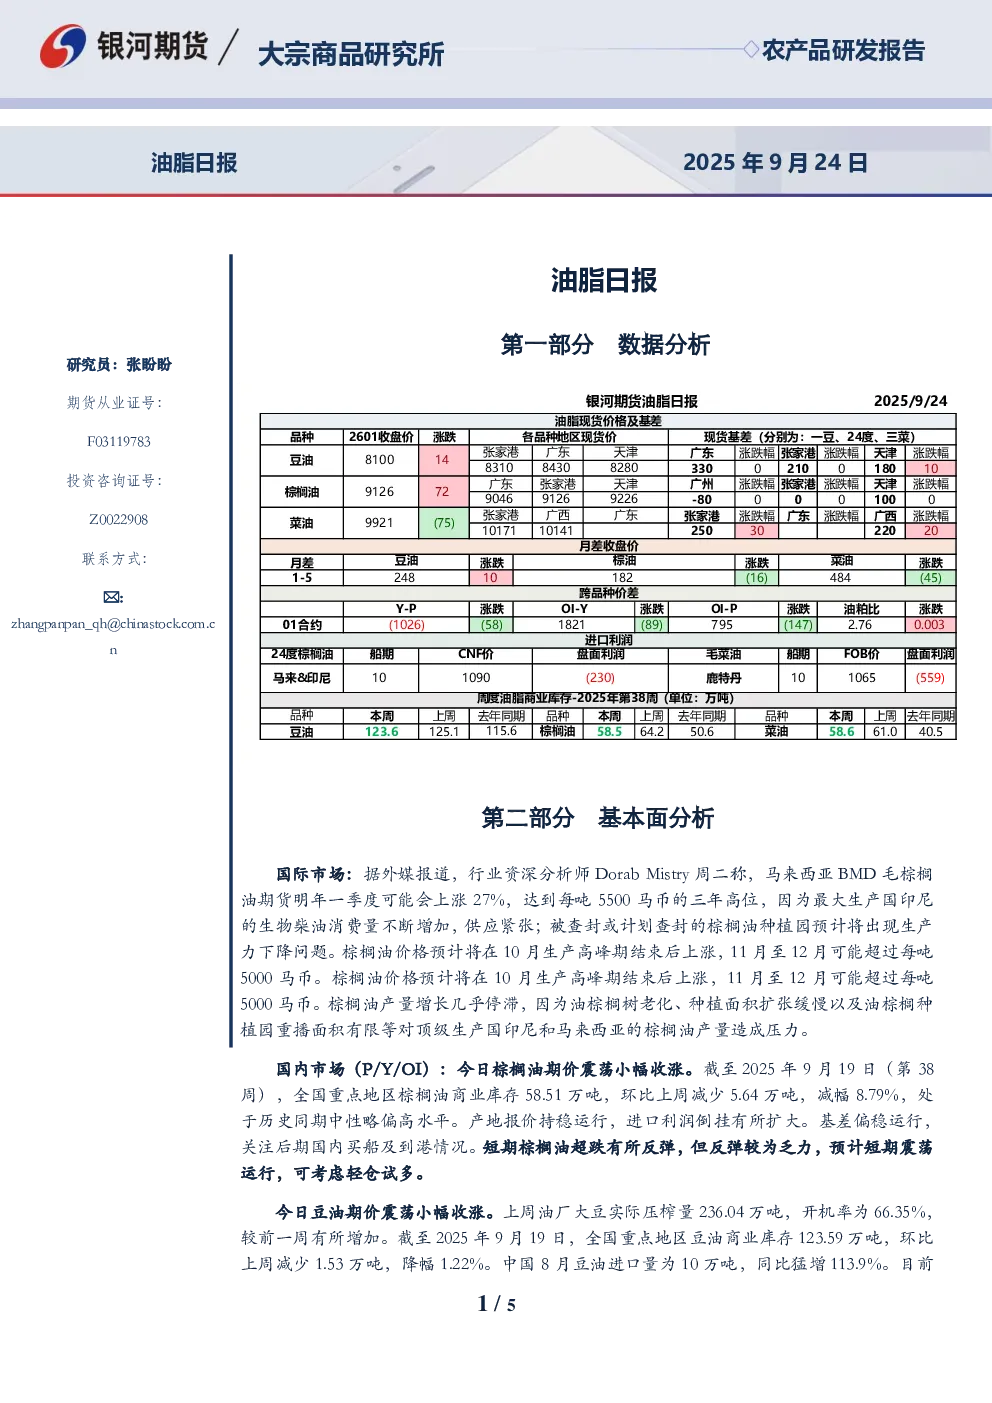
第一部分数据分析
- 研究员:张盼盼
- 联系方式:zhangpanpan_qh@chinastock.com.cn
第二部分基本面分析
国际市场
- 马来西亚BMD毛棕榈油期货预计明年一季度上涨27%,达到每吨5500马币的三年高位,主要因印尼生物柴油消费量增加及供应紧张。
- 棕榈油价格预计在10月生产高峰期后上涨,11月至12月可能超过每吨5000马币。
- 棕榈油产量增长停滞,因油棕榈树老化、种植面积扩张缓慢及重播面积有限。
国内市场(P/Y/OI)
- 棕榈油:截至2025年9月19日,全国重点地区棕榈油商业库存58.51万吨,环比减少5.64万吨,减幅8.79%,处于历史同期中性略偏高水平。
- 产地报价持稳,进口利润倒挂扩大。
- 基差偏稳,关注后期国内买船及到港情况。
- 短期超跌反弹,但反弹乏力,预计短期震荡运行,可考虑轻仓试多。
- 豆油:上周油厂大豆实际压榨量236.04万吨,开机率66.35%,较前一周增加。
- 截至2025年9月19日,全国重点地区豆油商业库存123.59万吨,环比减少1.53万吨,降幅1.22%。
- 中国8月豆油进口量10万吨,同比猛增113.9%。
- 豆油处于历史同期偏高水平,基差偏稳。
- 短期国内供应充足,上涨乏力,但中美无实质性进展,美豆进入国内存在不确定性,可考虑利空情绪消退逢低试多。
- 菜油:中欧班列本月25日恢复通行,今日菜油期价震荡小幅收跌。
- 上周沿海地区主要油厂菜籽压榨量4.8万吨,开机率12.79%,较前一周减少。
- 截至2025年9月19日,沿海菜油库存58.61万吨,环比减少2.4万吨,降幅3.93%,仍处于历史同期高位,但库存持续边际去库。
- 欧洲菜油FOB报价增加至1030美元附近,欧菜油进口利润倒挂扩大至-500附近。
- 中国8月菜子油及芥子油进口量14万吨,同比增加18.7%。
- 市场仍有挺价惜售情绪,国内菜油基差稳中有增,预计沿海去库趋势延续。
- 澳籽进入中国市场存在变数,但整体菜油继续边际去库,对价格形成支撑,继续关注菜籽菜油买船情况及政策变动。
第三部分交易策略
- 策略推荐:
- 单边:短期预计油脂盘面震荡运行,待情绪消退可考虑逢低试多。
- 套利:观望。
- 期权:可考虑回调时卖看跌类策略。
第四部分相关附图
- 数据来源:银河期货,邦成
- 数据来源:银河期货,WIND
- 数据来源:银河期货,邦成
- 数据来源:银河期货,WIND
- 数据来源:银河期货,WIND
作者承诺与免责声明
- 作者具有期货从业资格证书,承诺独立、客观地出具报告。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用报告导致的损失负责。
- 建议客户独自进行投资判断。
联系方式
- 银河期货有限公司大宗商品研究所
- 北京:北京市朝阳区建国门外大街8号北京IFC国际财源中心A座31/33层
- 上海:上海市虹口区东大名路501号上海白玉兰广场28层
- 网址:www.yhqh.com.cn
- 电话:400-886-7799