全球市场观察
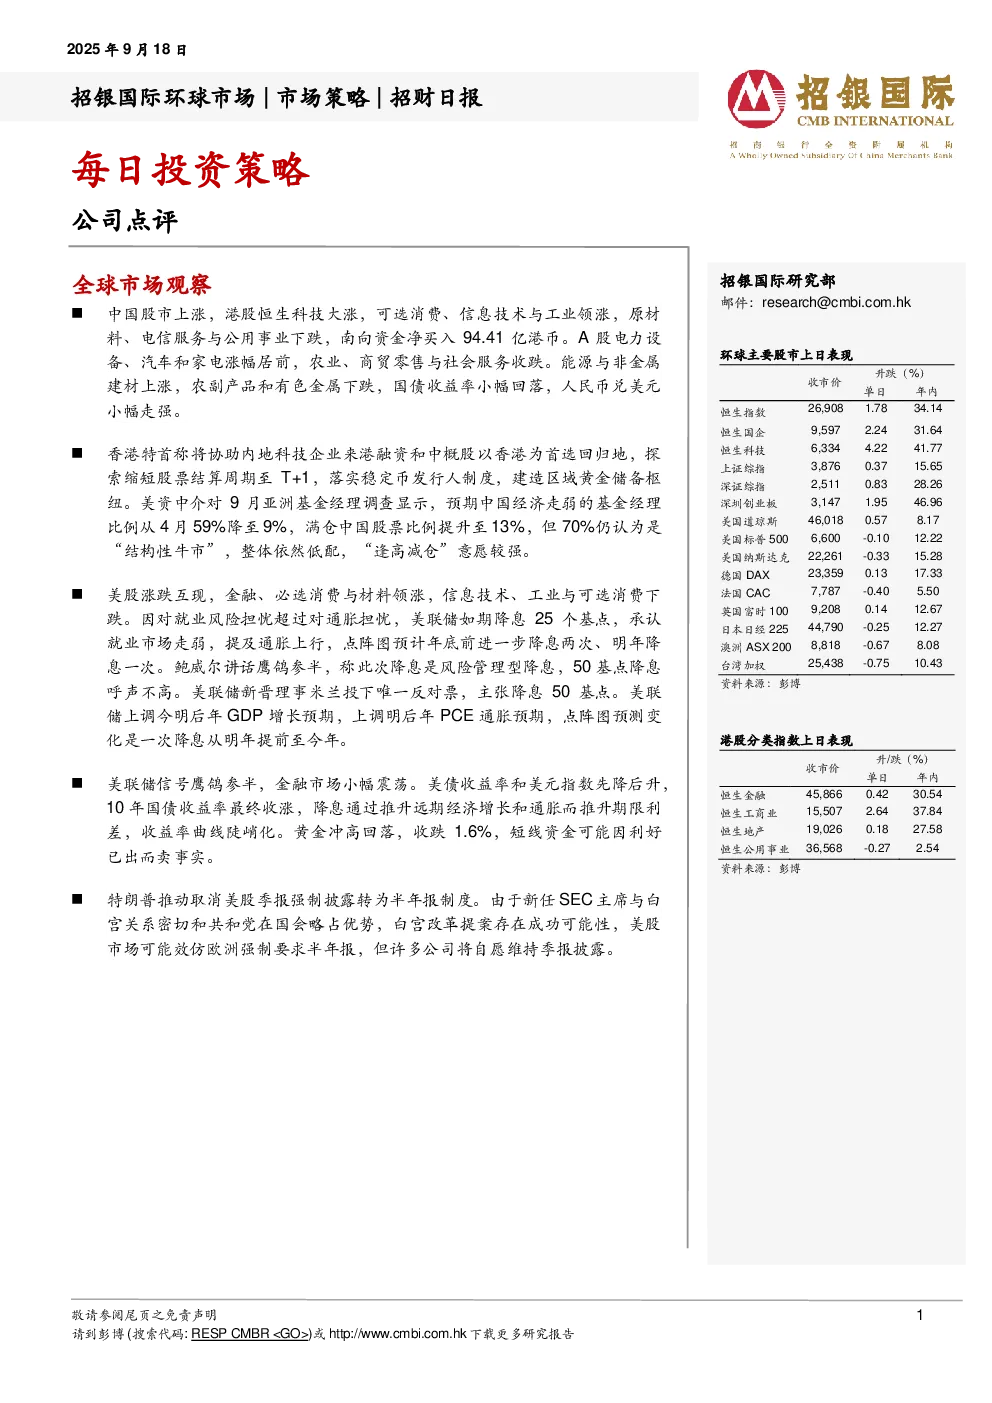
- 中国股市:上涨,恒生科技大涨,可选消费、信息技术与工业领涨,原材料、电信服务与公用事业下跌。南向资金净买入94.41亿港币。A股电力设备、汽车和家电涨幅居前,农业、商贸零售与社会服务收跌。能源与非金属建材上涨,农副产品和有色金属下跌。国债收益率小幅回落,人民币兑美元小幅走强。
- 香港市场:特首称将协助内地科技企业来港融资和中概股回归,探索缩短股票结算周期至T+1,落实稳定币发行人制度,建造区域黄金储备枢纽。美资中介调查显示,预期中国经济走弱的基金经理比例降至9%,满仓中国股票比例提升至13%,70%仍认为是“结构性牛市”,整体低配,“逢高减仓”意愿强。
- 美股市场:涨跌互现,金融、必选消费与材料领涨,信息技术、工业与可选消费下跌。美联储如期降息25个基点,承认就业市场走弱,提及通胀上行,点阵图预计年底前进一步降息两次、明年降息一次。鲍威尔讲话鹰鸽参半,称此次降息是风险管理型降息,50基点降息呼声不高。美联储新晋理事米兰投下唯一反对票,主张降息50基点。美联储上调今明后年GDP增长预期,上调明后年PCE通胀预期,点阵图预测变化是一次降息从明年提前至今年。
- 美联储信号:鹰鸽参半,金融市场小幅震荡。美债收益率和美元指数先降后升,10年国债收益率最终收涨,降息通过推升远期经济增长和通胀而推升期限利差,收益率曲线陡峭化。黄金冲高回落,收跌1.6%,短线资金可能因利好已出而卖事实。
公司点评
- 腾讯(700 HK,买入,目标价:705.0港元):参加2025全球数字生态大会,要点包括:
- 腾讯云明确打造“智能化”和“全球化”引擎,AI赋能客户+全球化业务成为重点战略方向。
- 智能化方面:加速C端和B端AI应用场景落地,发布腾讯智能体战略全景图,全面开放智能体解决方案。
- 全球化方面:过去一年腾讯云国际业务实现高双位数增长,海外客户数同比翻倍,未来将围绕基础设施、产品技术、服务能力加强国际化业务布局。
- 展望:看好AI产品需求以及海外业务需求成为腾讯云收入增长的重要驱动力。维持“买入”评级及目标价705.0港元。
免责声明及披露
- 分析员声明:薪酬与发表观点无直接关系,无利益冲突。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 行业投资评级:优于大市、指标同步、落后大市。
- 重要披露:投资涉及风险,不提供个人投资建议,建议咨询专业财务顾问。
- 信息使用限制:信息仅供参考,不构成投资建议,不承担法律责任。
- 利益冲突:可能持有报告提到公司的证券头寸,存在利益冲突。
- 版权声明:版权所有,未经授权不得翻版、复制、转售、转发。
特定地区披露
- 英国投资者:仅提供给符合特定条件人士及机构。
- 美国投资者:非注册经纪交易商,不受美国监管规则约束,仅提供给主要机构投资者。
- 新加坡收件人:由CMBI (Singapore) Pte. Limited分发,仅对特定投资者承担法律责任。