猜你想问
这份研报主要分析了哪些行业?
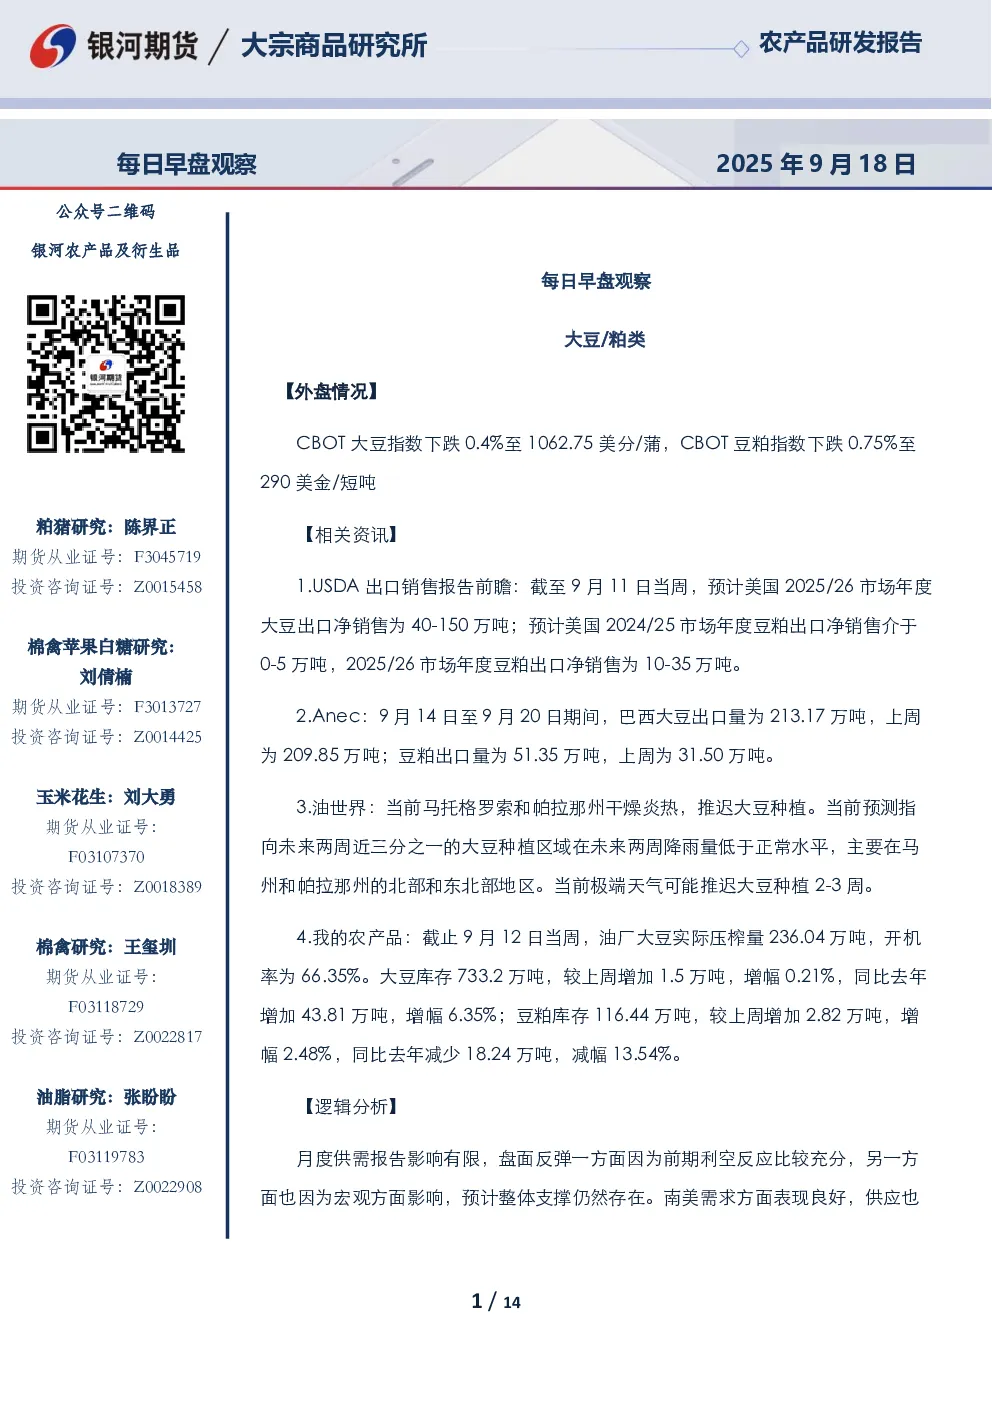
本研报涵盖了大豆/粕类、白糖、油脂板块、玉米/玉米淀粉、生猪、花生、鸡蛋、苹果以及棉花-棉纱等多个行业,对每个行业的市场现状、供需关系、价格走势以及相关策略进行了详细分析。
大豆/粕类目前的市场趋势如何?
大豆/粕类方面,外盘CBOT大豆和豆粕指数均出现下跌,USDA出口销售报告显示美国大豆和豆粕出口预期增加,巴西大豆和豆粕出口数据也较为强劲。油世界称南美干旱可能推迟大豆种植,国内油厂大豆压榨量增加,库存有所上升。整体来看,南美需求良好但供应充足,价格上涨空间有限,国内供应宽松而需求良好,库存压力较大,预计价格以震荡为主。
油脂板块的投资机会在哪里?
油脂板块方面,CBOT美豆油和马棕油主力价格均下跌,马来西亚棕榈油产量环比减少,加拿大油菜籽产量预计增加,国内豆油累库而菜油边际去库。美国生柴需求有所消化,马棕油后期增产累库放缓,印尼库存偏低支撑价格,国内豆油库存处于高位而菜油基本面稳定。整体来看,短期油脂震荡运行,回调时分批逢低做多,但需关注马棕油增产和国内豆油库存压力。
玉米/玉米淀粉的市场现状如何?
玉米/玉米淀粉方面,CBOT玉米期货外盘回落,国内玉米供应偏少而需求良好,港口价格开始回落,进口玉米拍卖导致华北玉米现货下跌,小麦价格偏强缩小东北与华北玉米价差。玉米淀粉产量增加而库存下降,但01玉米底部震荡,华北现货陆续上市后盘面仍有回落空间,但空间相对较小。整体来看,美玉米短期反弹空间有限,国内现货价格仍会回落,需关注进口玉米和华北玉米现货走势。
这份研报提示了哪些投资风险?
本研报提示的主要风险包括:大豆/粕类方面,南美供应充足可能压制价格;油脂板块方面,马棕油增产和国内豆油库存压力可能限制上涨空间;玉米/玉米淀粉方面,进口玉米和华北玉米现货回落可能影响价格;生猪方面,供应充足可能导致价格下行压力;花生方面,新季花生产量增加可能限制价格;鸡蛋方面,备货进入尾声可能承压;苹果方面,优果率差可能影响开称价格;棉花-棉纱方面,新疆棉产量增加和下游需求有限可能限制上涨空间。