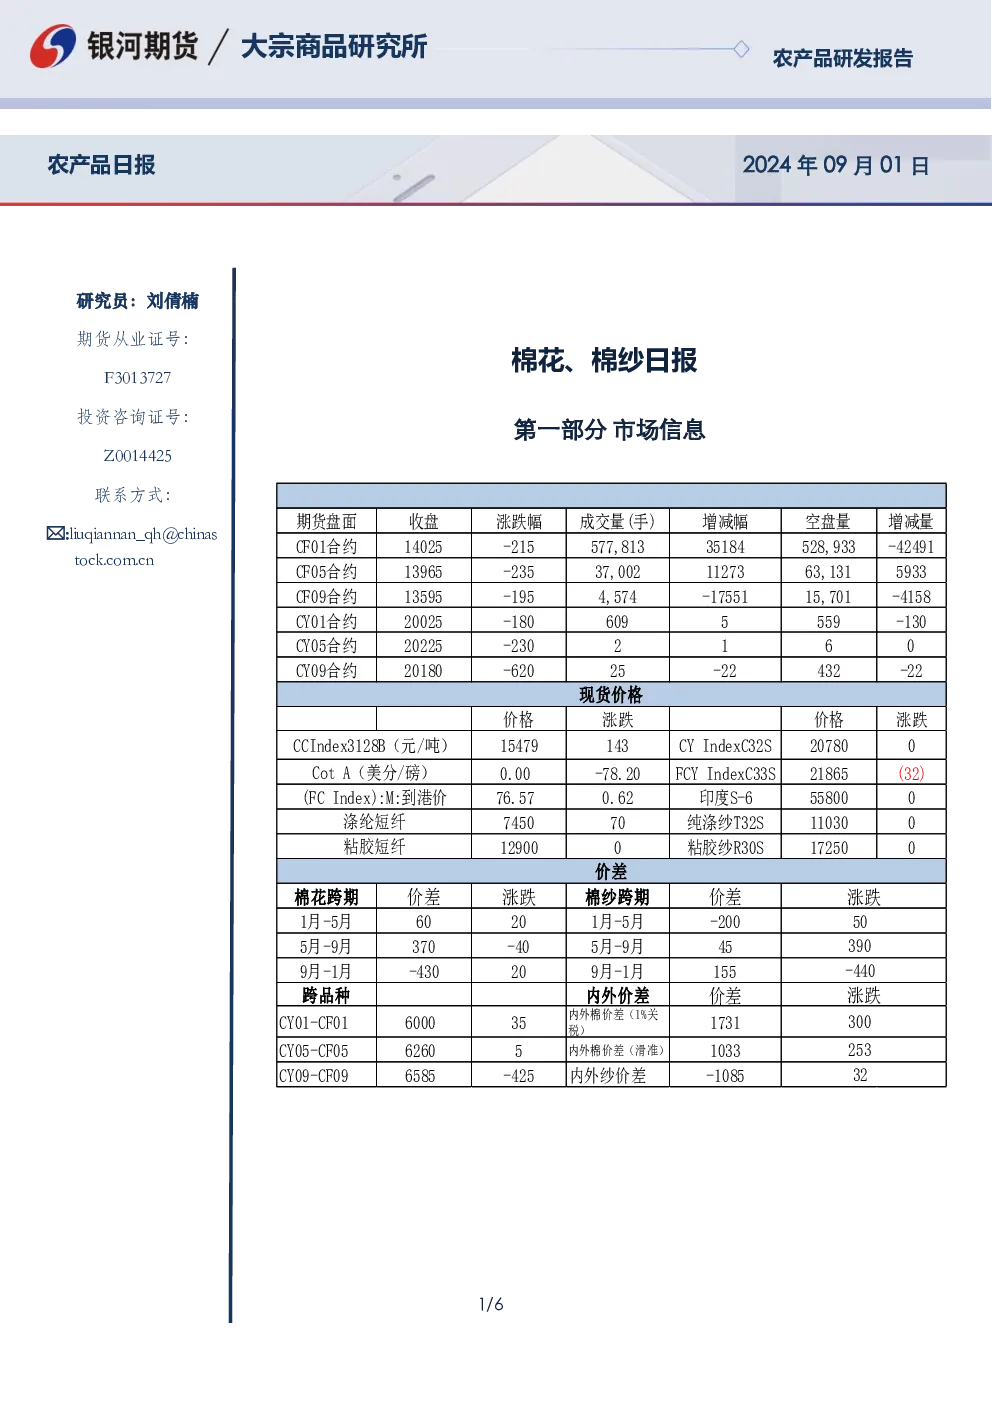
第一部分市场信息
- CFTC数据:截至8月22日,ICE棉花期货合约ON-CALL卖方未点价合约增持716张至22664张,环比增加2万吨;25/26年度卖方未点价合约总量增持1604张至45985张,折104万吨,环比增3万吨。ICE卖方未点价合约总量增至51742张,折117万吨,环比增1615张。
- 印度棉花主产区降雨:截至2025/08/21至2025/08/27当周,印度棉花主产区降雨量为64.6mm,较正常水平高18.1mm,同比低66.7mm。累计降雨量705.6mm,较正常水平高78.8mm。本周降水大幅回落,累计降水高出正常值13%。8月高温多雨,南部安得拉邦有棉铃虫灾害。
- 印度棉花进口关税:为支持纺织业,印度政府于2025年8月19日至2025年9月30日暂时免除棉花进口关税,后决定延长至2025年12月31日。
- 中国棉花滑准税加工贸易配额:2025年总量为20万吨,实行凭合同申领,当配额发放满将停止申请。
第二部分市场消息及观点
【棉花市场消息】
- 宏观政策:中美会谈后关税延期可能性大,短期影响减弱,但国内反内卷政策对大宗商品有乐观影响。
- 基本面:供应端仍偏紧,未来增发滑准税配额是主要影响因素;需求端8月由淡季转向旺季,预期好转,但若不及预期则利空郑棉。
- 市场走势:短期大概率维持震荡略偏强。
【交易策略】
- 单边:美棉和郑棉预计短期震荡略偏强,但向上空间有限。
- 套利:观望。
- 期权:观望。
【棉纱行业消息】
- 市场交投:郑棉大跌带动棉纱期货下挫,纯棉纱市场交投一般,下游刚需采购为主,市场信心不强。
- 坯布市场:全棉坯布市场交投恢复不及往年,贸易商认为9月难有行情,织厂订单新增稀少,观望为主,订单衔接难度大。价格稳中偏强,成交未跟随。
第三部分期权
- 波动率:棉花120日HV为10.4399,略降;CF601-C-14000隐含波动率10.8%,CF601-P-13600为10.2%,CF601-P-13400为10.6%。
- 权策略建议:主力合约持仓PCR为0.7287,成交量PCR为0.7363,认购认沽成交量均增加。
- 期权:观望。
第四部分相关附图
作者承诺与免责声明
- 作者承诺独立、客观地出具报告,清晰反映研究观点。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对使用报告导致的损失负责。