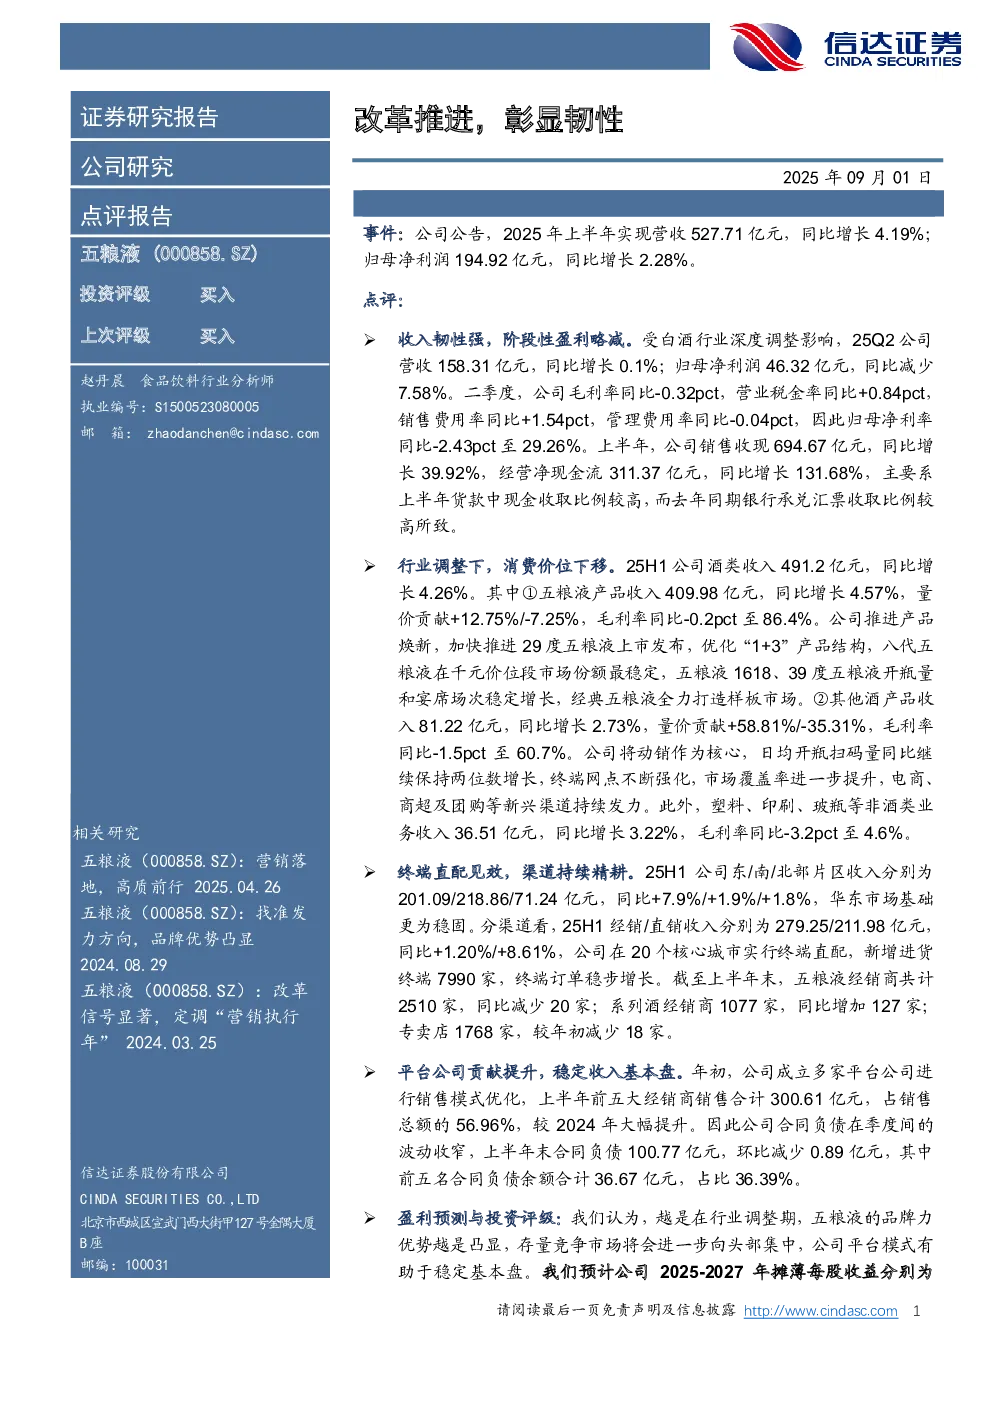
核心观点与关键数据
- 事件概述:五粮液2025年上半年实现营收527.71亿元,同比增长4.19%;归母净利润194.92亿元,同比增长2.28%。二季度营收158.31亿元,同比增长0.1%,归母净利润46.32亿元,同比减少7.58%。
- 行业调整影响:受白酒行业深度调整影响,消费价位下移。25H1公司酒类收入491.2亿元,同比增长4.26%。其中五粮液产品收入409.98亿元,同比增长4.57%;其他酒产品收入81.22亿元,同比增长2.73%;非酒类业务收入36.51亿元,同比增长3.22%。
- 渠道改革成效:终端直配模式见效,25H1经销/直销收入分别为279.25/211.98亿元,同比+1.20%/+8.61%。新增进货终端7990家,经销商数量同比减少20家,系列酒经销商增加127家。
- 平台公司贡献:平台公司模式有助于稳定基本盘,上半年前五大经销商销售合计300.61亿元,占销售总额的56.96%。合同负债环比减少0.89亿元至100.77亿元,其中前五名合同负债余额占比36.39%。
研究结论
- 盈利预测与评级:预计公司2025-2027年摊薄每股收益分别为7.93元、8.28元、8.81元,维持“买入”评级。
- 风险因素:宏观环境不确定风险、有效需求恢复不及预期风险、行业竞争加剧风险。
财务数据
- 重要财务指标:2023-2027年,公司营收预计增长0.2%-4.5%,归母净利润预计增长-3.3%-6.4%,毛利率预计稳定在76.0%-77.1%,ROE预计稳定在21.6%-23.9%。
- 资产负债表:2023-2027年,公司流动资产预计增长12.6%-22.5%,货币资金预计增长13.2%-28.0%,存货预计增长8.5%-14.3%。
- 利润表:2023-2027年,公司营业总收入预计增长0.2%-4.5%,归母净利润预计增长-3.3%-6.4%,毛利率预计稳定在76.0%-77.1%。
- 现金流量表:2023-2027年,经营活动现金流预计波动在27.6%-37.5亿元,投资活动现金流预计波动在-1.360亿至-763万元,筹资活动现金流预计波动在-22.4亿至-21.5亿元。