摘要
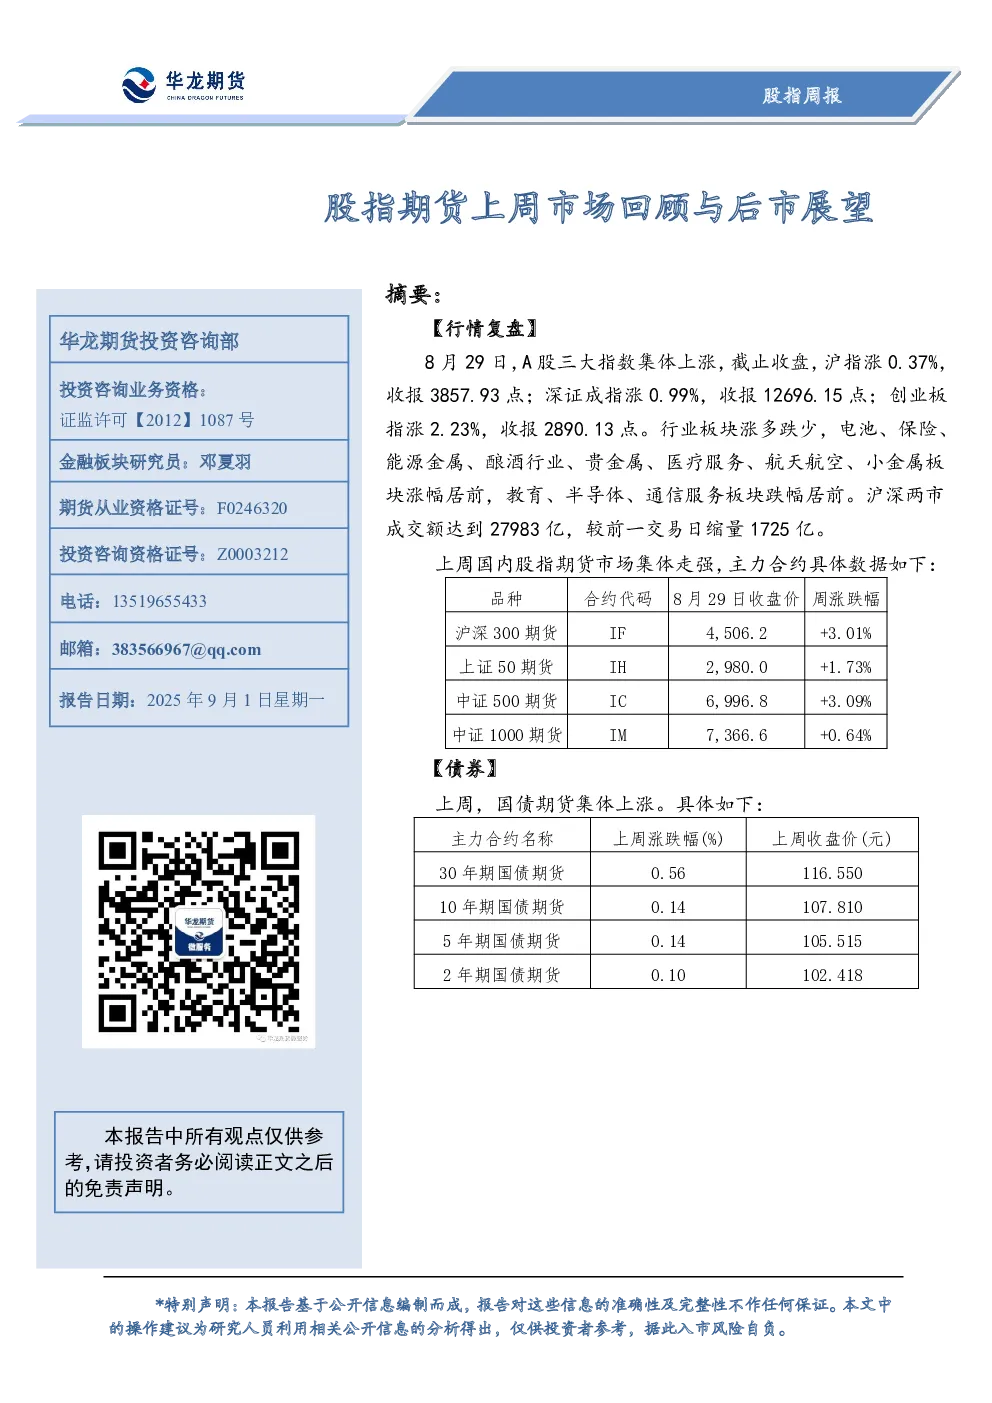
8月29日,A股三大指数集体上涨,沪指涨0.37%,收报3857.93点;深证成指涨0.99%,收报12696.15点;创业板指涨2.23%,收报2890.13点。行业板块涨多跌少,电池、保险、能源金属等板块涨幅居前,教育、半导体、通信服务板块跌幅居前。沪深两市成交额达到27983亿,较前一交易日缩量1725亿。上周国内股指期货市场集体走强。
基本面分析
- 证监会政策动向:证监会党委书记、主席吴清召开专题座谈会,强调将持续巩固资本市场回稳向好势头,以深化投融资综合改革为牵引,加快推进新一轮资本市场改革开放,增强市场吸引力和包容性,倡导长期投资、价值投资、理性投资理念。
- 上市公司半年报:截至8月29日晚间,5299家公司披露2025年半年报,4085家公司净利润为正,占比77.09%;净利润同比增速超100%的达到643家。
- 中美经贸关系:商务部国际贸易谈判代表兼副部长李成钢访问美国,就中美经贸关系、落实中美经贸会谈共识等问题进行交流沟通,强调双方应秉持相互尊重、和平共处、合作共赢原则。
- 央行货币政策:上周央行进行22731亿元逆回购操作和6000亿元1年期中期借贷便利(MLF)操作,实现全口径净回笼4039亿元。本周央行公开市场将有22731亿元逆回购到期。
估值分析
- 主要指数估值:截止8月29日,沪深300指数PE为14.15倍,分位点86.86%;上证50指数PE为11.94倍,分位点92.16%;中证500指数PE为33.33倍,分位点78.82%;中证1000指数PE为46.87倍,分位点73.53%。
- 股债利差:股债利差可通过市盈率倒数或股息率计算,反映股市与国债收益率的差值。
- 中国-巴菲特指标:2025年8月29日,总市值比GDP值为86.95%。
综合分析
- 市场特征:上周市场交投氛围活跃,期指贴水幅度收窄,投资者对后市预期趋于乐观。
- 市场展望:短期市场或进入高位震荡阶段,政策预期和经济数据改善对市场形成支撑,但估值压力逐渐显现。建议投资者关注市场结构变化,把握板块轮动机会,控制仓位,防范短期调整风险。
- 操作建议:单边逢低布局但需警惕估值风险;套利可阶段性参与IM/IH价差收敛策略,关注风格切换信号;期权可利用备兑开仓增厚收益,或买入看跌期权对冲波动风险。
免责声明
本报告基于公开信息编制,对信息的准确性及完整性不作保证,操作建议仅供参考,据此入市风险自负。