你可能感兴趣
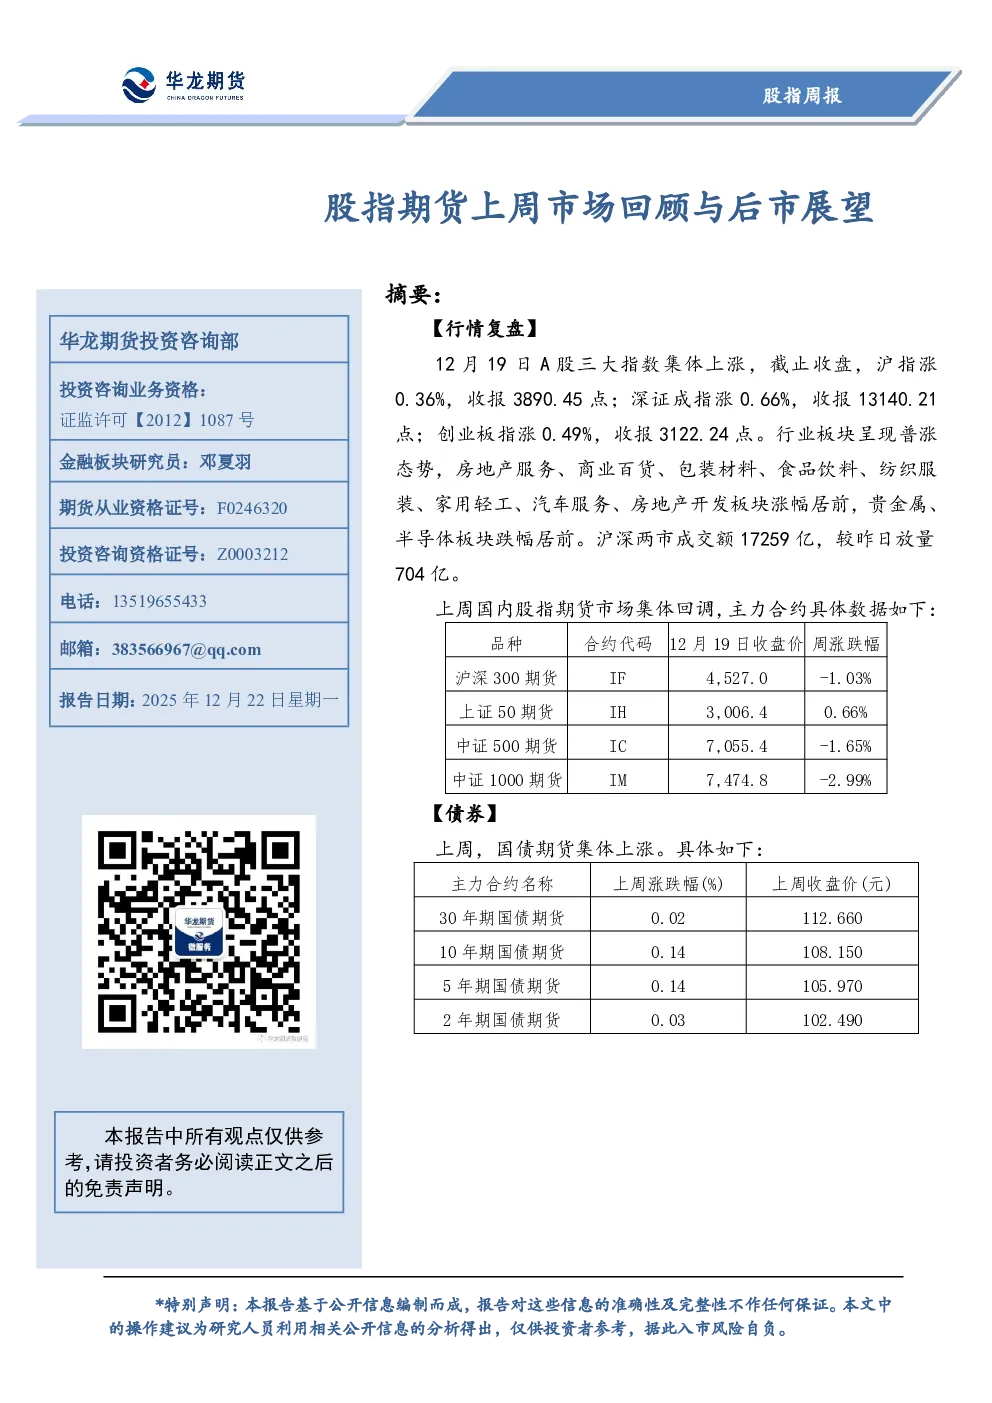
股指期货上周市场回顾与后市展望
华龙期货2025-09-01
股指周报:股指期货上周市场回顾与后市展望
华龙期货2026-02-09
股指周报:股指期货上周市场回顾与后市展望
华龙期货2026-01-19
股指周报:股指期货上周市场回顾与后市展望
华龙期货2025-09-08
股指周报:股指期货上周市场回顾与后市展望
华龙期货2025-10-20
股指周报:股指期货上周市场回顾与后市展望
华龙期货2025-10-13
股指周报:股指期货上周市场回顾与后市展望
华龙期货2025-12-15
股指周报:股指期货上周市场回顾与后市展望
华龙期货2026-01-12
股指周报:股指期货上周市场回顾与后市展望
华龙期货2025-09-29
股指周报:股指期货上周市场回顾与后市展望
华龙期货2025-11-17