摘要与核心观点
行情复盘
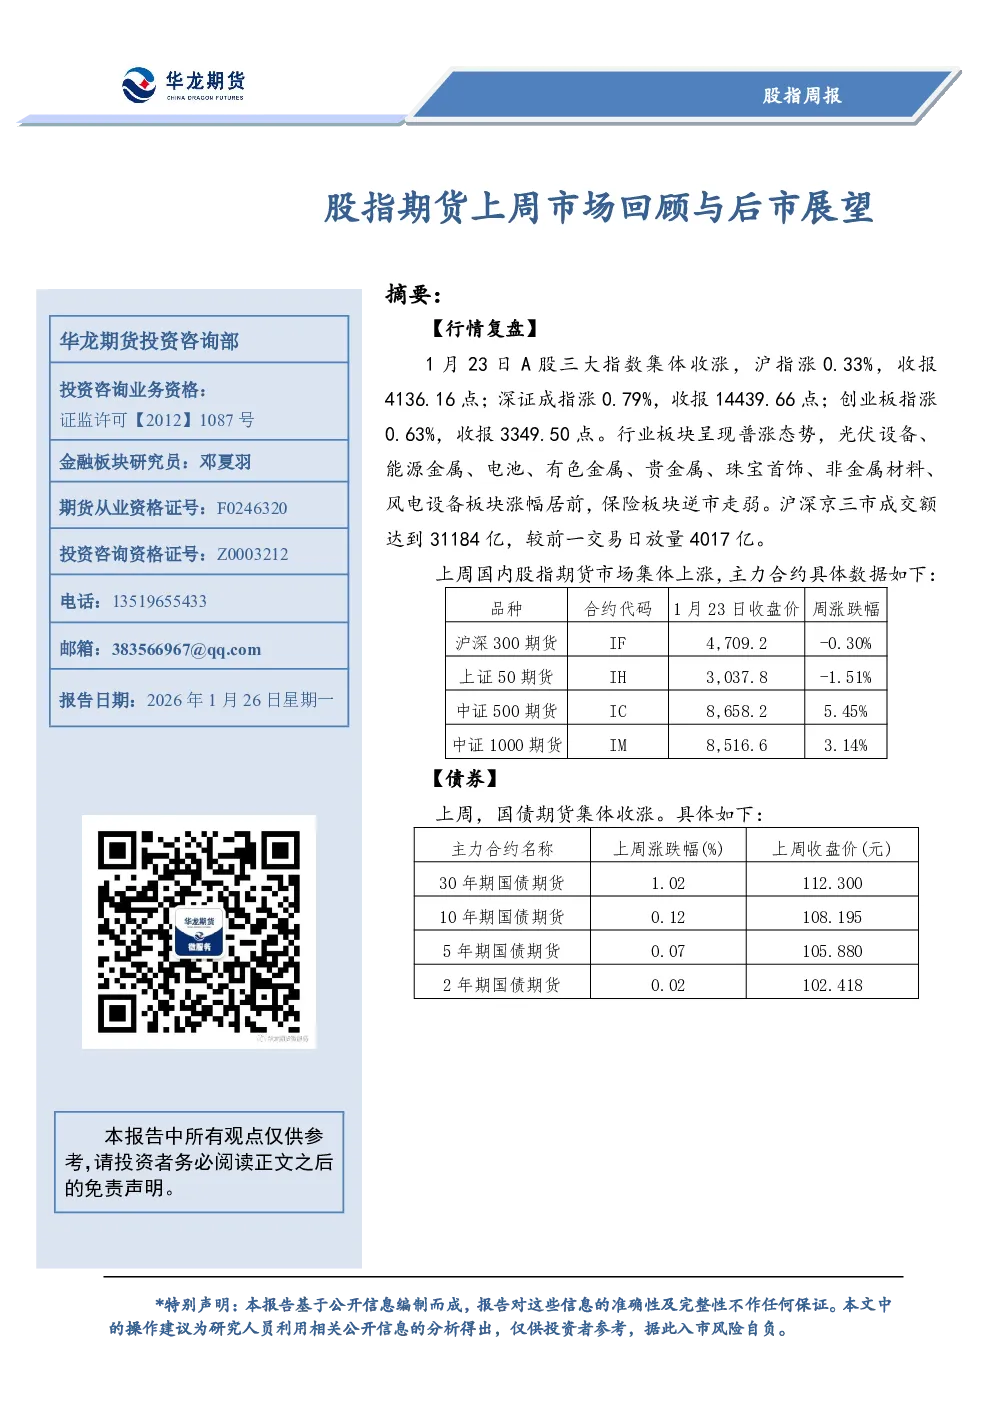
1月23日A股三大指数集体上涨,沪指涨0.33%,深证成指涨0.79%,创业板指涨0.63%。行业板块普涨,光伏、能源金属等板块涨幅居前,保险板块逆市走弱。沪深京三市成交额31184亿,较前一交易日放量4017亿。上周股指期货集体上涨,主力合约数据未详细列出。
基本面分析
- 消费政策:商务部召开会议总结2025年市场运行和消费促进工作,强调消费对GDP增长的贡献率达52.0%。以旧换新、服务消费、新型消费均表现亮眼。
- 海外经济:欧元区1月制造业PMI初值为49.4,服务业PMI为51.9,综合PMI为51.5,显示经济复苏动能减弱。
- 物价水平:全国流通领域50种生产资料价格中,29种上涨,生猪价格涨3.2%。
- 货币政策:上周央行公开市场净投放2295亿元,开展11810亿元逆回购和9000亿元MLF操作。本周将有11810亿元逆回购和2000亿元MLF到期。
估值分析
- 指数估值:
- 沪深300:PE 14.17倍(分位点85.69%),PB 1.49倍。
- 上证50:PE 11.60倍(分位点82.75%),PB 1.28倍。
- 中证500:PE 38.07倍(分位点87.84%),PB 2.62倍。
- 中证1000:PE 50.54倍(分位点82.94%),PB 2.69倍。
- 股债利差:未提供具体计算结果,但提及计算方法可通过市盈率倒数或股息率与10年国债收益率差值衡量。
- 中国-巴菲特指标:总市值/GDP为92.50%,处于较高分位。
综合分析
- 市场趋势:上周市场交投活跃,资金集中涌向中小盘成长方向,中证500期货(IC)与中证1000期货(IM)领涨,沪深300期货(IF)与上证50期货(IH)走弱。
- 影响因素:
- 流动性环境:央行公开市场操作维持资金合理充裕。
- 风格强化:高成交量助推中小盘赚钱效应,风格分化加剧。
- 估值约束:中证500估值接近历史高位,总市值/GDP比值高,市场快速上涨空间受限。
- 后市展望:短期资金面和风险偏好仍主导市场,但高估值和热度提示波动风险。市场可能从资金驱动转向基本面验证,风格极致状态或面临修正。
- 操作建议:
- 单边:对中小盘期货持趋势跟随,避免追高,回调时谨慎布局。
- 套利:关注多IH空IM价差收敛策略。
- 期权:备兑开仓增厚收益,买入虚值看跌期权对冲风险。
免责声明
报告基于公开信息,不构成投资建议,据此入市风险自负。