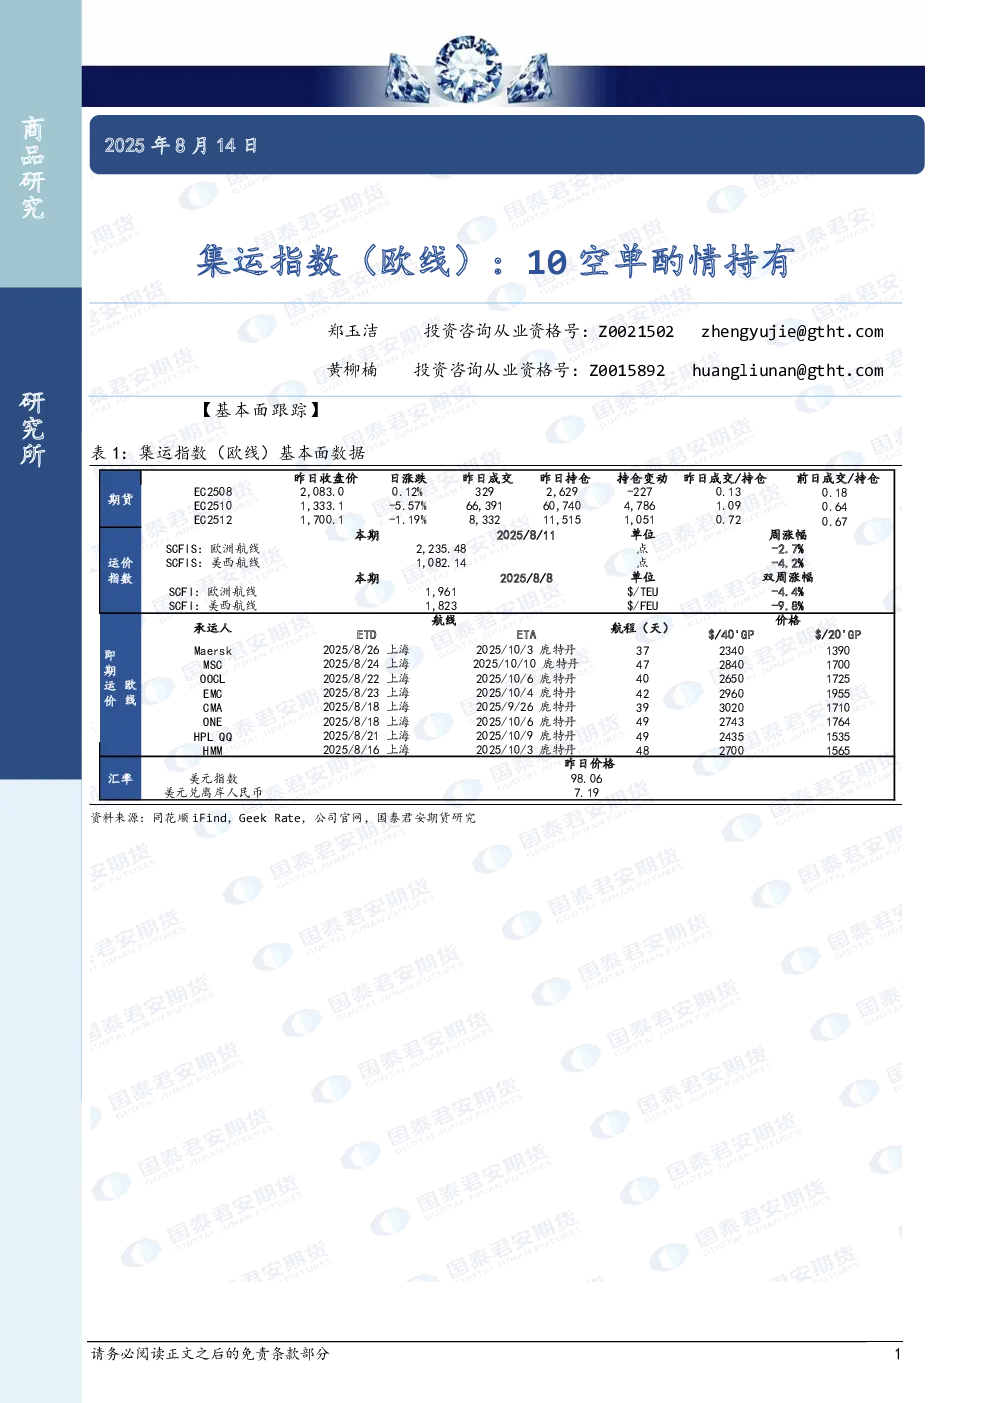
【基本面跟踪】
资料来源:公司官网,国泰君安期货研究(注:9月、10月待定航次未计入运力统计)
【宏观新闻】
- 以色列国防军批准针对加沙地带的作战计划;
- 特朗普与欧洲领导人讨论泽连斯基、特朗普和普京三方会晤地点;
- 白宫考虑起诉美联储主席鲍威尔,施压降息;
- 法、德、英愿重新对伊朗实施制裁,或于8月底启动“恢复机制”。
【市场动态】
昨日集运指数(欧线)偏弱,主要受:
- 赫伯罗特放出8月19日(34周)NE3航次1800美元/FEU低价舱位(远低于市场均价2750美元/FEU);
- 赫伯罗特计划抽调2条加班船,市场情绪转弱。
即期运费:
- Gemini联盟(马士基):35周加班船开舱价2200美元/FEU(环比下跌400美元/FEU),最新报价2340美元/FEU;
- 赫伯罗特:8月第2周2800美元/FEU,8月中旬降至2400-2200美元/FEU,部分航次1800美元/FEU特价收货;
- OA联盟:FAK中枢2900美元/FEU,中远2800-2900美元/FEU,OOCL/长荣/达飞均下调至2900美元/FEU附近;
- PA联盟:FAK中枢2700美元/FEU,ONE/阳明/阳明FE5航线下调,HMM维持2700美元/FEU;
- MSC:8月初3640美元/FEU,8月7日起降至2840美元/FEU。
预计8月底市场FAK运费中枢或位于2500-2600美元/FEU区间。
【基本面分析】
供给端:
- 阳明34周FP2航线因撞船取消上海、宁波挂靠,货物漏装至35周,或限制阳明35周降价幅度;
- 赫伯罗特10月初抽调LONGBEACH EXPRESS(5089 TEU),10月底抽调MAIPO(6589 TEU),10月1日对2510合约边际影响为5089 TEU增量舱位;
- 9月运力30.8万TEU/周(环比8月下跌5.4%,较7月上涨2.3%);10月预估29.2万TEU/周(参考意义有限)。
需求端:
结论:
9月大概率供需双减,但运力下滑幅度或不及需求,基本面进一步承压。策略上,10空单酌情持有。
【趋势强度】
集运指数(欧线)趋势强度:-1(偏弱)。