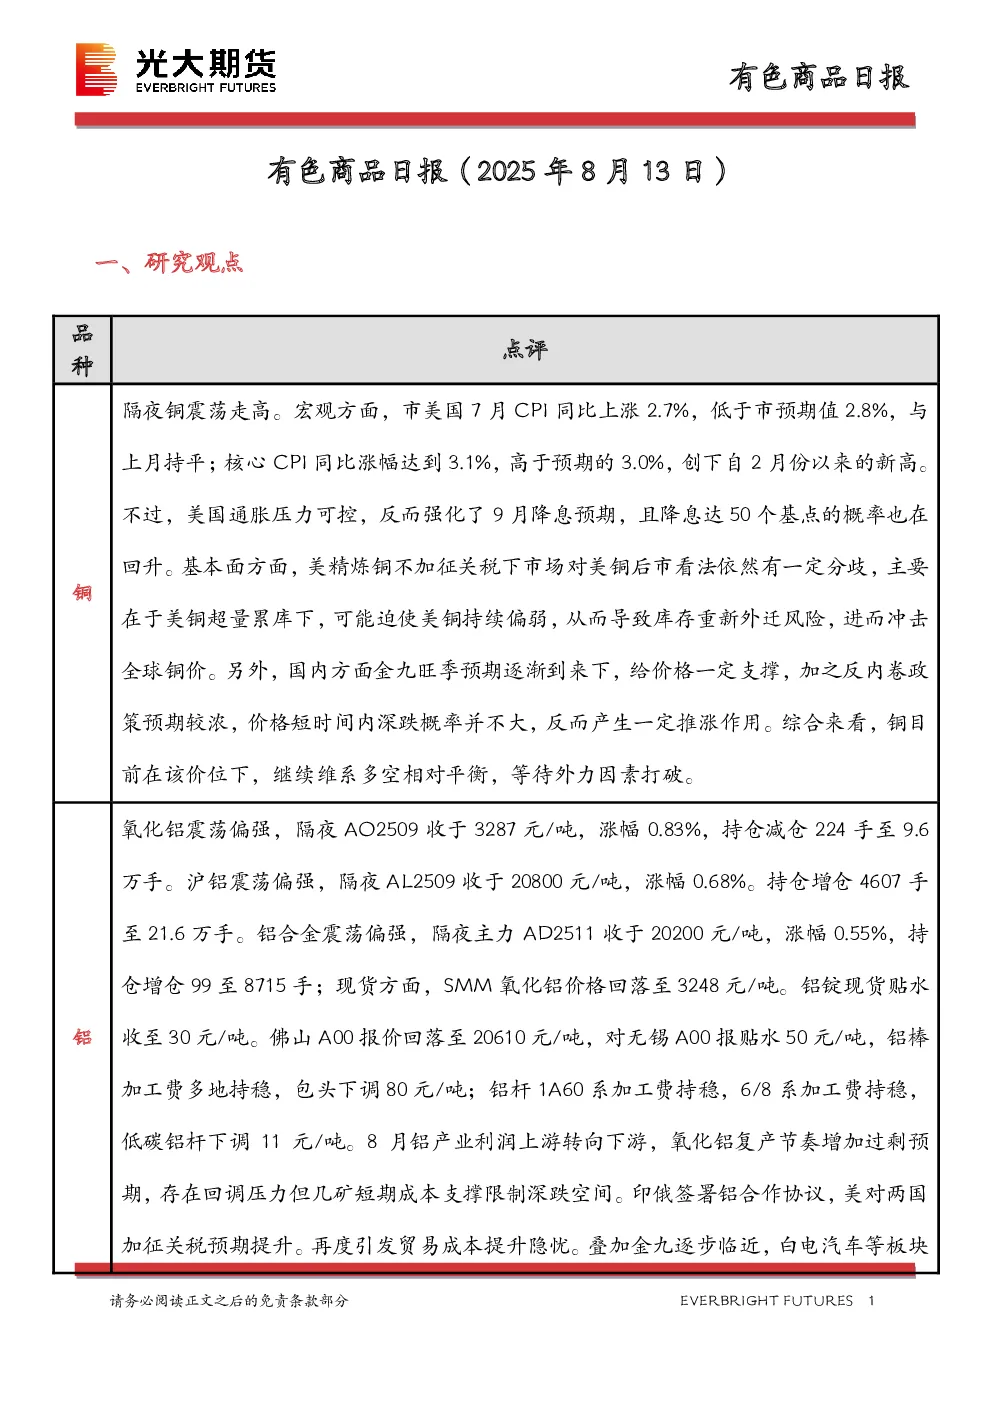
一、研究观点
- 铜:隔夜震荡走高,美国7月CPI同比上涨2.7%,低于预期,核心CPI同比涨幅达3.1%,创近期新高,强化9月降息预期。美精炼铜不加征关税下市场对美铜后市看法分歧,美铜超量累库可能迫使价格持续偏弱,但国内金九旺季预期和反内卷政策预期给价格支撑,短期内深跌概率不大。铜目前多空相对平衡,等待外力因素打破。
- 铝:氧化铝和沪铝震荡偏强,铝合金震荡偏强。铝锭现货贴水收至30元/吨,佛山A00报价回落至20610元/吨,铝棒加工费多地持稳,包头下调80元/吨。8月铝产业利润上游转向下游,氧化铝复产节奏增加过剩预期,存在回调压力,但几矿短期成本支撑限制深跌空间。印俄签署铝合作协议,美对两国加征关税预期提升,引发贸易成本提升隐忧。金九逐步临近,白电汽车等板块备货提前启动,电解铝供需边际出现转向,铝价开始步入时间换空间阶段,存在继续回暖预期。铝合金仍处于成本和需求拉锯期,等待旺季指引。关注铝锭库存拐点,警惕反内卷下氧化铝产能收储,或触发超跌反弹。
- 镍:隔夜LME镍涨0.23%报15360美元/吨,沪镍涨0.2%报122870元/吨。库存方面,LME库存增加450吨至211746吨,SHFE仓单减少30吨至20693吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水上涨50元/吨至400元/吨。镍矿方面,印尼镍矿升水小幅下跌。不锈钢方面,原料价格表现分化,镍铁成交价格重心上移至920元/镍点以上,上周全国主流市场不锈钢89仓库口径社会总库存110.63万吨,周环比下降0.44%,呈四连降,去库速度较上期略有放缓,8月粗钢产量环比有增。一级镍方面,周度国内库存小幅增加,8月产量预计环比有增。基本面整体变化不大,仍呈现震荡运行。
二、日度数据监测
- 提供了铜、铝、镍、锌、锡等品种的现货价格、升贴水、库存、社会库存、冶炼利润等关键数据。
三、图表分析
- 通过图表展示了铜、铝、镍、锌、铅、锡等品种的现货升贴水、SHFE近远月价差、LME库存、SHFE库存、社会库存、冶炼利润等数据变化趋势。
四、有色金属团队介绍
- 介绍了光大期货研究所有色金属团队的研究方向和成员信息。
五、免责声明
- 声明报告信息来源于公开资料,准确性、可靠性和完整性不作保证,观点、结论和建议仅供参考,不构成任何投资决策依据。