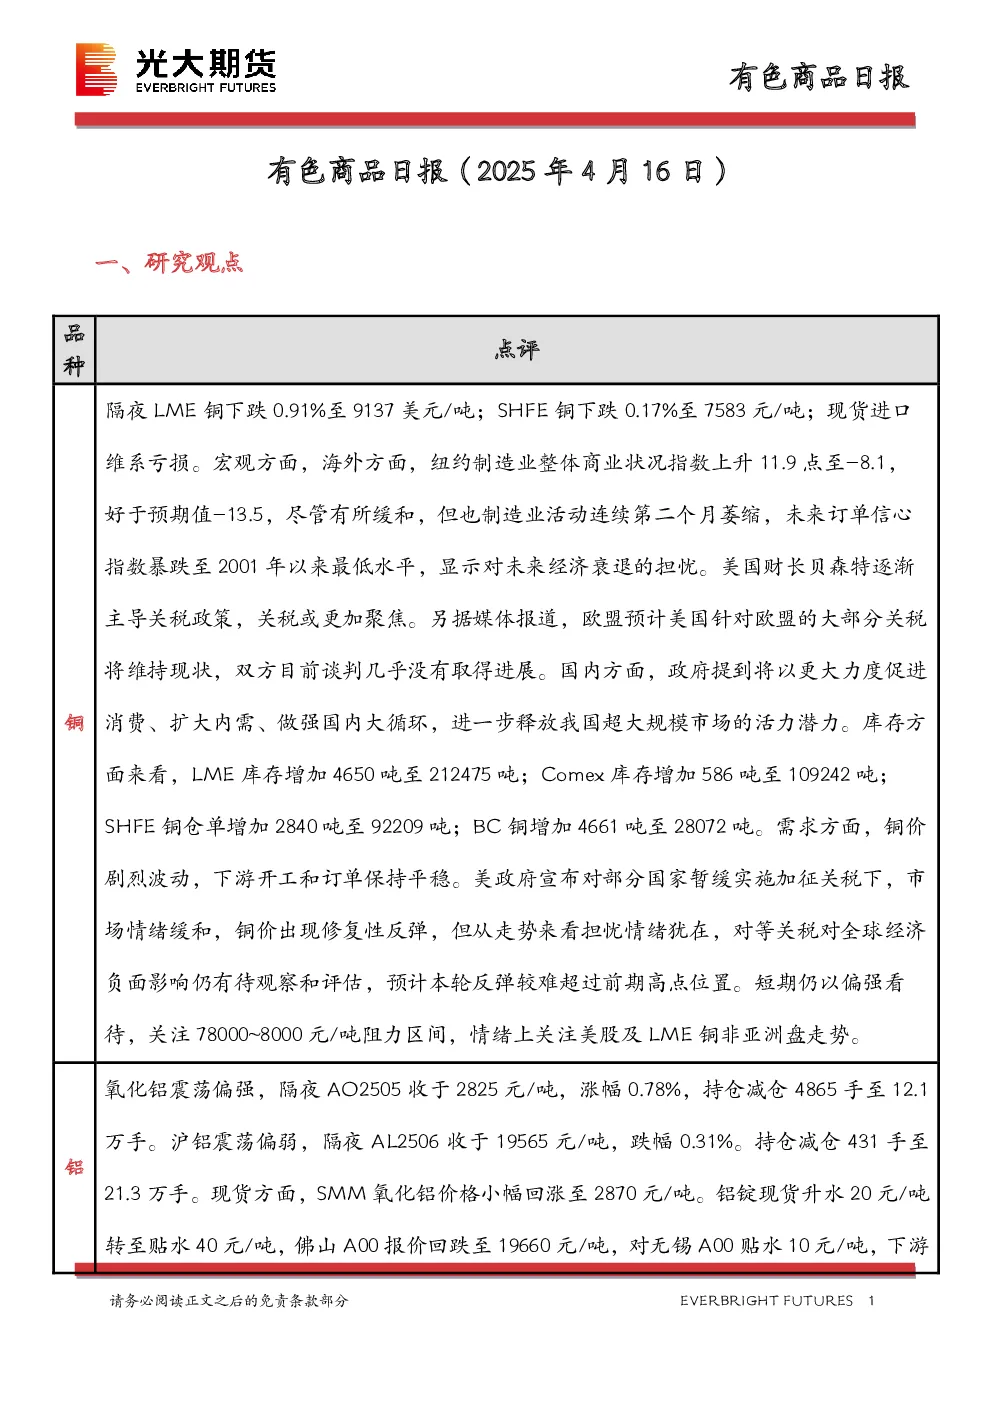
一、研究观点
- 铜:隔夜LME铜和SHFE铜价格下跌,现货进口维持亏损。海外制造业活动萎缩,未来订单信心指数降至历史最低,显示经济衰退担忧。美国财长主导关税政策,欧盟关税或维持现状。国内促进消费、扩大内需,释放超大规模市场活力。库存方面,LME、Comex、SHFE铜仓单和BC铜库存增加。需求方面,下游开工和订单平稳。美政府暂缓加征关税,市场情绪缓和,铜价修复性反弹,但担忧情绪犹在,预计反弹难超前期高点。短期偏强,关注78000~8000元/吨阻力区间,关注美股及LME铜非亚洲盘走势。
- 铝:氧化铝震荡偏强,沪铝震荡偏弱。现货方面,铝锭现货升水转贴水,下游铝棒加工费部分上调。氧化铝集中检修,但仓单和铝厂原料库存上升。铝价重心下调后下游补货量级提升,但分布式光伏抢装节点将近,消费存在降速压力。美关税态度反复,市场风险计价未结束,铝价暂无趋势性行情,以震荡思路对待。
- 镍:隔夜LME镍和沪镍价格上涨。库存方面,LME镍库存减少,SHFE仓单增加。升贴水方面,LME0-3月升贴水维持负数,进口镍升贴水增加。镍矿内贸价格下跌,升水维持。不锈钢库存减少,镍铁成交价格见顶,铬铁相对偏强。新能源方面,原料价格下跌,硫酸镍需求回暖。一级镍库存下降。近期海外宏观扰动,镍价估值偏低,可考虑市场情绪转向后成本线及以下逢低做多机会,短期警惕情绪扰动,关注一级镍库存情况。
二、日度数据监测
- 提供了铜、铝、镍、铅、锌、锡等品种的详细市场行情数据,包括价格、库存、升贴水、社会库存、冶炼加工费等。
三、图表分析
- 通过图表展示了现货升贴水、SHFE近远月价差、LME库存、SHFE库存、社会库存、冶炼利润等关键指标的趋势变化。
四、有色金属团队介绍
- 介绍了光大期货研究所有色金属团队的成员及其研究方向。
五、免责声明
- 声明报告信息来源于公开资料,准确性、可靠性和完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者自行决策,与公司和作者无关。