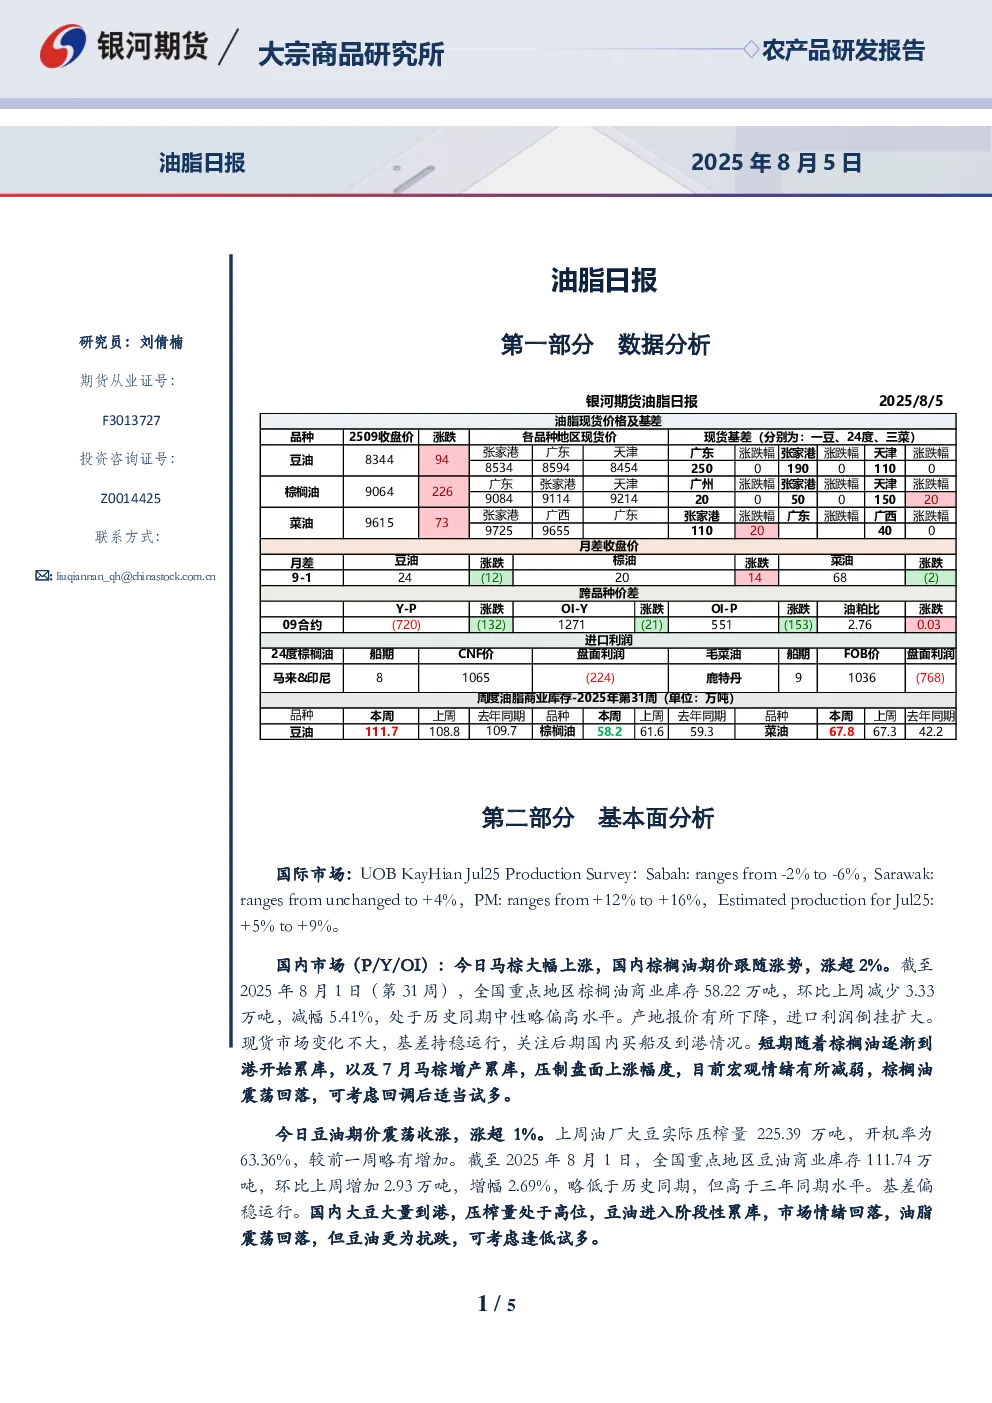
数据分析
- 品种价格:2509合约收盘价涨跌情况,广东、张家港、天津涨跌幅数据。
- 月差:9-1月差涨跌情况,各品种月差涨跌数据。
- 船期:棕榈油船期数据。
- 盘面利润:豆油、棕榈油、菜油、马来&印尼棕榈油盘面利润数据。
- 鹿特丹CNF价:豆油、棕榈油、菜油鹿特丹CNF价及盘面利润。
- 跨品种价差:Y-POI-YOI-P油粕比月差收盘价。
- 库存:-2025年第31周油脂商业库存数据(单位:万吨)。
- 现货价与基差:各品种地区现货价及基差(一豆、24度、三菜)。
基本面分析
- 国际市场:UOB KayHian Jul25生产调查数据,Sabah、Sarawak、PM棕榈油产量预估。
- 国内市场:
- 棕榈油:马棕大幅上涨,国内棕榈油期价涨超2%,商业库存58.22万吨,环比减少3.33万吨,减幅5.41%,处于中性略偏高水平。产地报价下降,进口利润倒挂扩大,现货市场变化不大,基差持稳,关注后期买船及到港情况。短期棕榈油震荡回落,可考虑回调后适当试多。
- 豆油:期价震荡收涨,涨超1%。上周大豆实际压榨量225.39万吨,开机率63.36%。商业库存111.74万吨,环比增加2.93万吨,增幅2.69%,略低于历史同期但高于三年同期。基差偏稳,大豆大量到港,压榨量高位,豆油进入阶段性累库,市场情绪回落,可考虑逢低试多。
- 菜油:期价震荡小幅收涨。上周菜籽压榨量6.2万吨,开机率16.52%。商业库存67.8万吨,环比增加0.5万吨,仍处于历史同期高位但持续边际去库。欧洲菜油FOB报价增加至1040美元附近,进口利润倒挂扩大至-800附近。现货市场购销清淡,基差稳中有降,短期政策端扰动较多,单边维持大区间震荡,关注买船情况及政策变动。
交易策略
- 单边:短期预计油脂高位回调,可考虑回调后逢低试多。
- 套利:YP09短期可能反弹,可考虑反弹后继续做缩;P15可考虑回调后继续做扩;菜棕价差逢低做扩。
- 期权:回调后可考虑卖看跌或买看涨类期权。
相关附图
- 图1:华东一级豆油现货基差(2016-2025)。
- 图2:华南24度棕榈油现货基差(2016-2025)。
- 图3:华东三级菜油现货基差(2018-2025)。
- 图4:Y 9-1月差(2017-2025)。
- 图5:P 5-9月差(2017-2025)。
- 图6:OI 5-9月差(2017-2025)。
- 图7:Y-P 05价差(2017-2025)。
- 图8:OI-Y 05价差(2017-2025)。