国内期货市场综述
期市综述
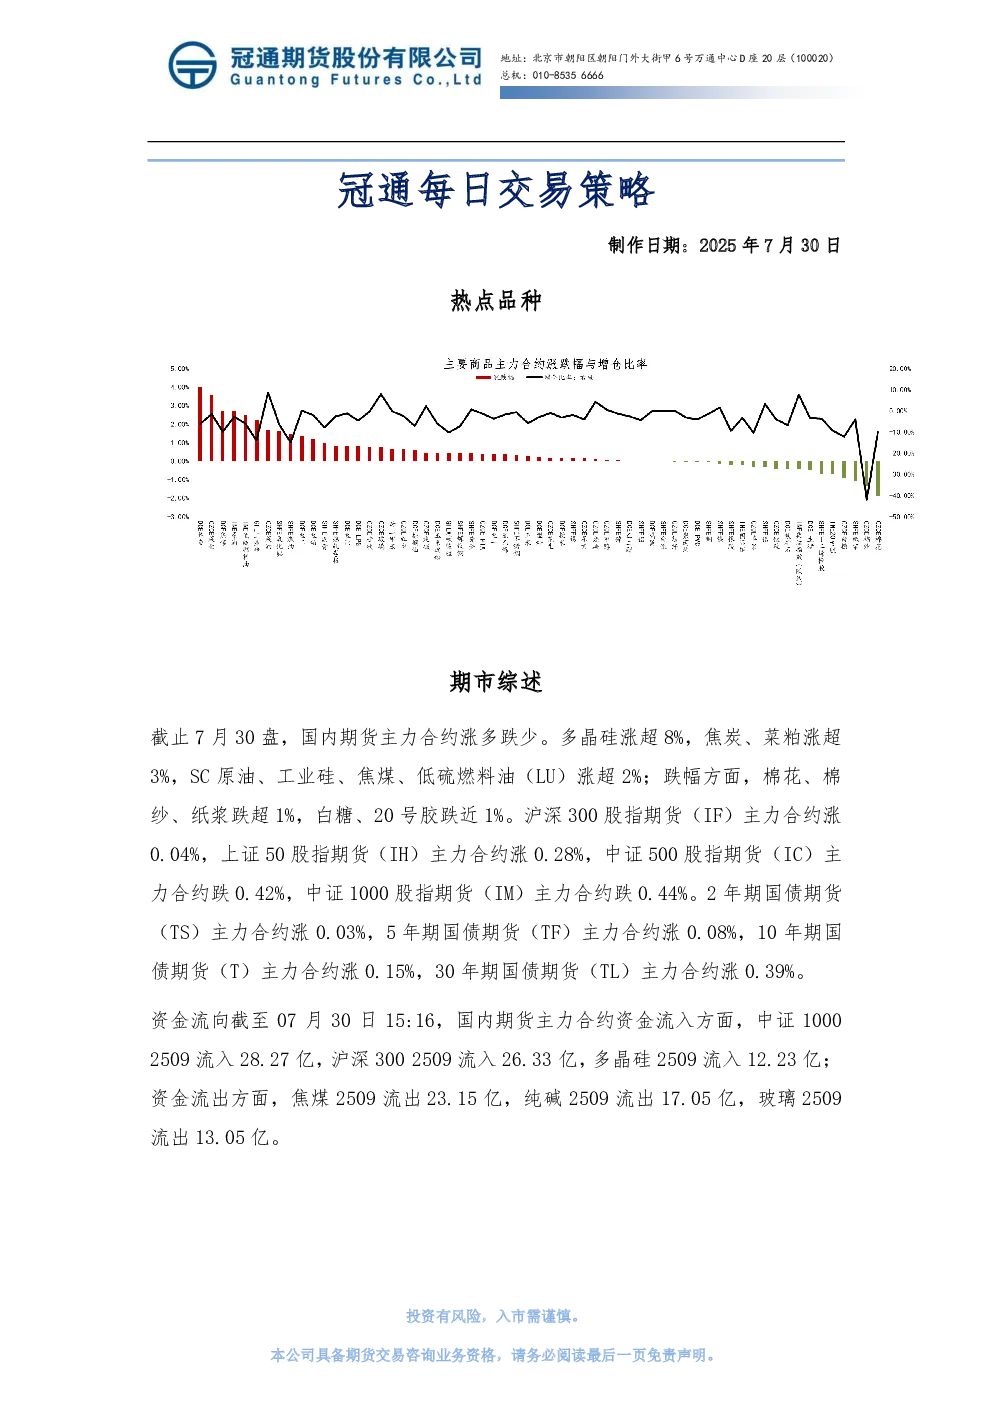
截至2025年7月30日,国内期货主力合约涨多跌少。上涨品种包括多晶硅(涨超8%)、焦炭(涨超3%)、菜粕(涨超3%)、SC原油(涨超2%)、工业硅(涨超2%)、焦煤(涨超2%)、低硫燃料油(LU)(涨超2%);下跌品种包括棉花(跌超1%)、棉纱(跌超1%)、纸浆(跌超1%)、白糖(跌近1%)、20号胶(跌近1%)。股指期货方面,沪深300(IF)主力合约涨0.04%,上证50(IH)主力合约涨0.28%,中证500(IC)主力合约跌0.42%,中证1000(IM)主力合约跌0.44%。国债期货方面,2年期(TS)主力合约涨0.03%,5年期(TF)主力合约涨0.08%,10年期(T)主力合约涨0.15%,30年期(TL)主力合约涨0.39%。
资金流向
截至7月30日15:16,资金流入品种包括中证1000(2509,28.27亿)、沪深300(2509,26.33亿)、多晶硅(2509,12.23亿);资金流出品种包括焦煤(2509,23.15亿)、纯碱(2509,17.05亿)、玻璃(2509,13.05亿)。
核心观点与品种分析
沪铜
- 市场表现:低开高走后跳水收跌,中美斯德哥尔摩会谈延长关税休战期,但无实质性进展。
- 基本面:短期供给宽松,中长期偏紧,关税落地后铜精矿或向国内转移,精铜库存持续去化。TC/RC费用止跌回稳,冶炼厂生产积极性尚可,但消费结构可能因贸易格局不确定性及美国关税影响而改变,现货成交氛围冷清。
- 观点:短期博弈美国铜关税,市场看跌情绪高涨,关注78000元/吨支撑位,上方承压于5日均线。
碳酸锂
- 市场表现:高开高走后跳水,尾盘小幅收涨。
- 基本面:周度产能利用率62.2%,6月产量环比增8%,同比增18%,锂辉石价格回落但高位。矿山消息及反内卷影响下游预期,但供应端宽松状态将缓解,库存偏高制约上行空间,下游拿货情绪回暖。
- 观点:市场情绪降温但未退潮,关注锂盐厂及矿山产能利用率,谨慎操作。
原油
- 市场表现:EIA报告显示美国原油去库超预期,精炼油累库,整体库存减少。OPEC+同意增产54.8万桶/日,超预期。
- 基本面:夏季消费旺季,沙特阿美上调亚洲售价,特朗普宣布与日本、欧盟达成贸易协议,中美关税休战期延长。IEA调高2025年全球原油过剩量,欧盟对俄油制裁不及预期但仍有威胁。
- 观点:关注OPEC+9月份产量政策,原油价格震荡运行。
沥青
- 市场表现:开工率回落,排产减少但同比增加。
- 基本面:下游开工率偏低,华北地区集中交付增加出货量,炼厂库存处于低位。美国允许雪佛龙恢复在委内瑞拉开采石油,全球贸易战恐慌情绪缓解,工信部提及稳增长方案。
- 观点:新疆炼厂复产,沥青震荡运行。
PP
- 市场表现:下游开工率偏低,塑编订单减少,检修装置增加。
- 基本面:美国加征关税不利于出口,丙烷进口受限,新增产能镇海炼化4#投产,南方降雨高温影响下游恢复。
- 观点:库存压力仍大,关注全球贸易战进展及反内卷政策落地,预计震荡运行,建议09-01反套。
塑料
- 市场表现:新增检修装置,开工率下降。
- 基本面:PE下游开工率偏低,农膜淡季,石化库存仍高,新增产能山东裕龙石化2#投产,农膜需求一般,消费淡季下游观望。
- 观点:库存压力大,关注反内卷政策落地,预计震荡运行,建议09-01反套。
PVC
- 市场表现:下游开工率偏低,出口签单一般。
- 基本面:电石价格稳定,开工率回落但偏高,社会库存增加,房地产投资、新开工、竣工面积同比降幅较大。
- 观点:需求未实质性改善,库存压力较大,预计震荡下行,建议09-01反套。
焦煤
- 市场表现:高开高走后跳水,尾盘翻红。
- 基本面:蒙煤日通关数量高位,洗煤厂产量波动不大,库存向下传导,钢厂及焦企补货积极。
- 观点:市场博弈政策预期,基本面无显著变化,情绪预计发酵,近期盘整为主,谨慎多空。
尿素
- 市场表现:高开低走,尾盘翻红。
- 基本面:供应充足,农业需求结束,复合肥工厂刚需托底,秋季肥订单博弈,库存增加。
- 观点:支撑乏力,博弈反内卷政策预期,反弹对待,中长期偏空。