全球市场观察
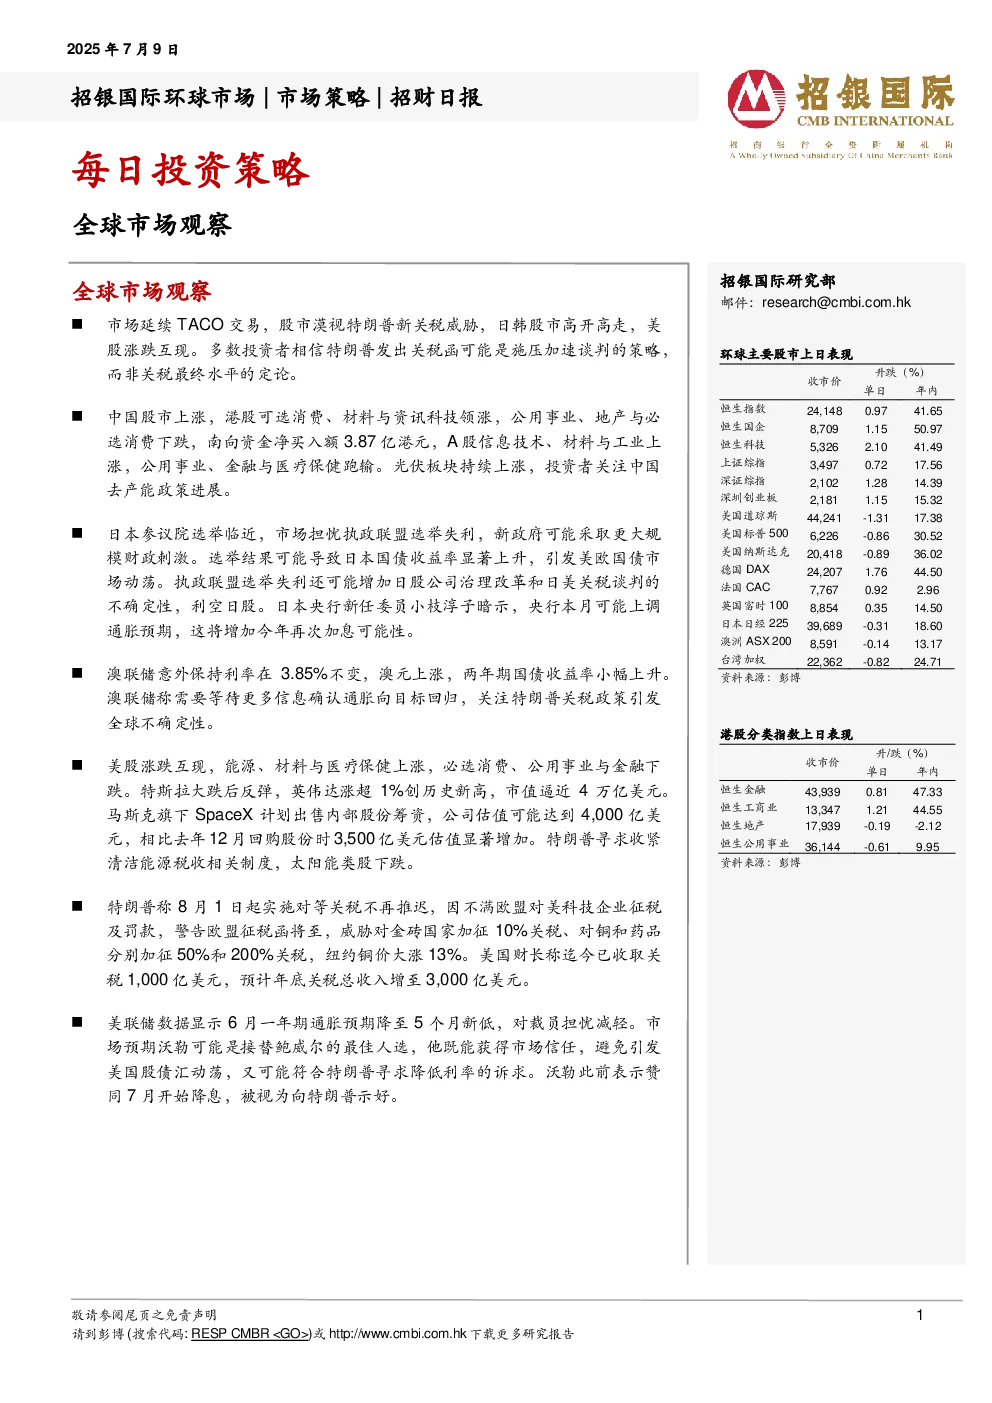
- 市场动态:全球市场延续TACO交易模式,日韩股市高开高走,美股涨跌互现。投资者普遍认为特朗普发出关税函是加速谈判的策略,而非最终关税水平的定论。
- 中国股市:港股可选消费、材料与资讯科技领涨,公用事业、地产与必选消费下跌;南向资金净买入额3.87亿港元。A股信息技术、材料与工业上涨,公用事业、金融与医疗保健跑输。光伏板块持续上涨,关注中国去产能政策进展。
- 日本市场:参议院选举临近,市场担忧执政联盟选举失利可能导致更大规模财政刺激,引发日股公司治理改革和日美关税谈判不确定性。日本央行新任委员小枝淳子暗示本月可能上调通胀预期,增加年内再次加息可能性。
- 澳大利亚市场:澳联储意外保持利率在3.85%不变,澳元上涨,两年期国债收益率小幅上升。澳联储表示需要更多信息确认通胀向目标回归,关注特朗普关税政策引发全球不确定性。
- 美股市场:能源、材料与医疗保健上涨,必选消费、公用事业与金融下跌。特斯拉大跌后反弹,英伟达涨超1%创历史新高,市值逼近4万亿美元。SpaceX计划出售内部股份筹资,公司估值可能达到4,000亿美元。特朗普威胁对金砖国家加征关税,纽约铜价大涨13%。美国财长称预计年底关税总收入增至3,000亿美元。
- 美联储数据:6月一年期通胀预期降至5个月新低,对裁员担忧减轻。市场预期沃勒可能是接替鲍威尔的最佳人选,他既能获得市场信任,又可能符合特朗普寻求降低利率的诉求。
每日投资策略
- 长仓建议:吉利汽车、小鹏汽车、中联重科、三一国际、中广核矿业、江南布衣、瑞幸咖啡、珀莱雅、华润饮料、百济神州、信达生物、友邦保险、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、瑞声科技、比亚迪电子、地平线机器人、韦尔股份、贝克微、北方华创、Salesforce CRM。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(股价潜在涨幅超过15%)、持有(潜在变幅在-10%至+15%)、卖出(潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来,投资价值或回报存在不确定性,建议独立评估投资和策略,并咨询专业财务顾问。