全球市场观察
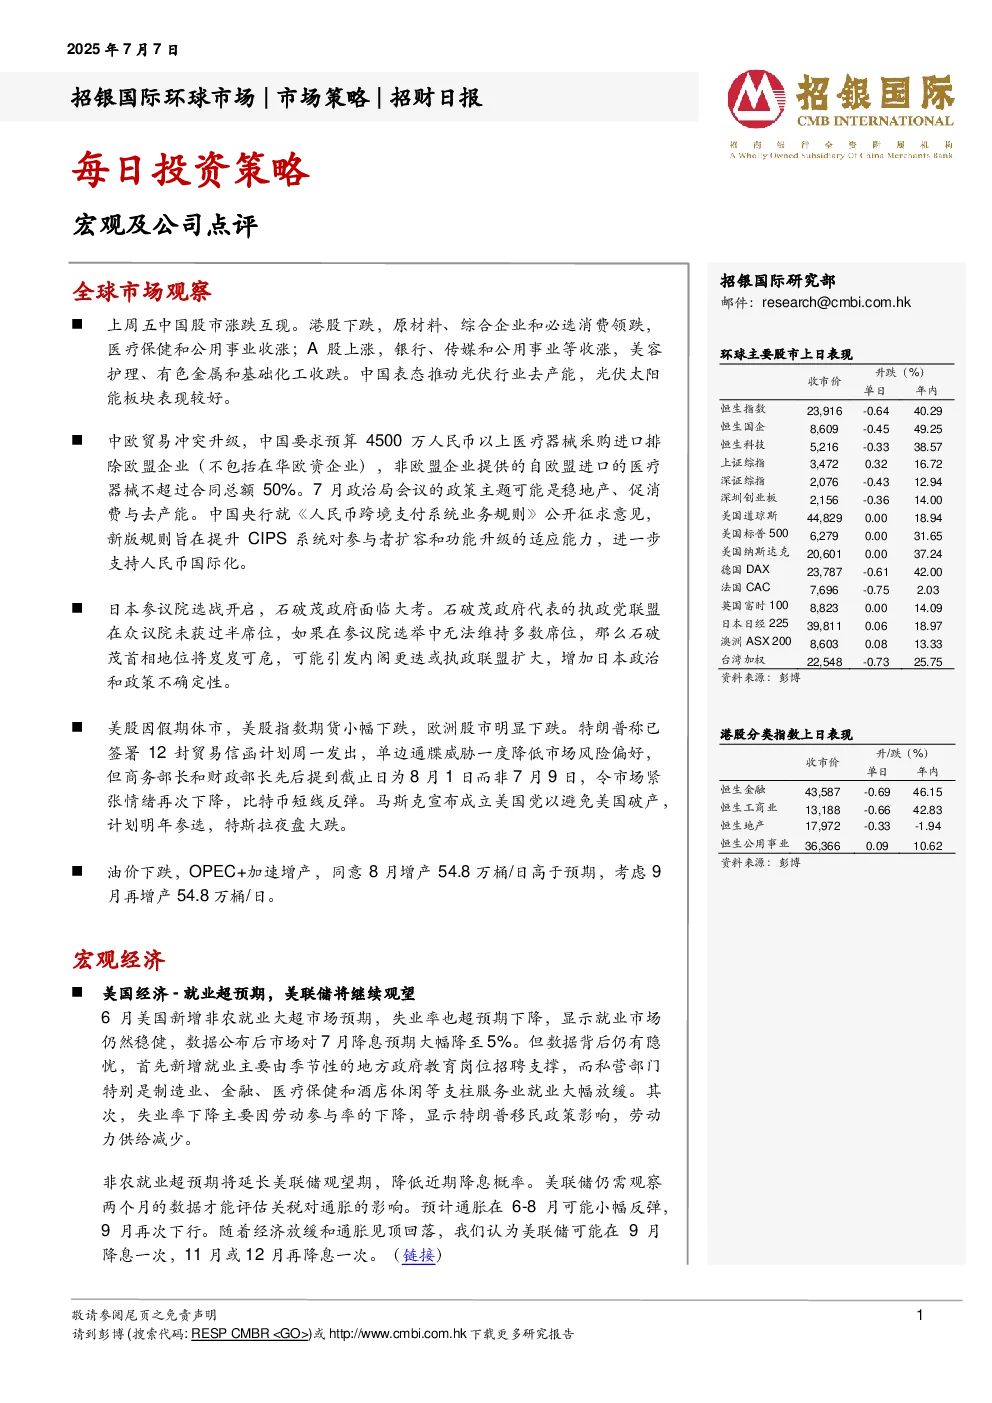
- 中国股市:港股下跌,原材料、综合企业和必选消费领跌,医疗保健和公用事业收涨;A股上涨,银行、传媒和公用事业等收涨,美容护理、有色金属和基础化工收跌。光伏太阳能板块表现较好。
- 政策动态:中国表态推动光伏行业去产能;中欧贸易冲突升级,中国要求预算4500万人民币以上医疗器械采购进口排除欧盟企业;7月政治局会议可能聚焦稳地产、促消费与去产能;央行就《人民币跨境支付系统业务规则》公开征求意见,支持人民币国际化。
- 日本政治:参议院选举开启,石破茂政府面临大考,若无法维持多数席位可能引发内阁更迭或执政联盟扩大。
- 美股与欧洲股市:美股因假期休市,指数期货小幅下跌;欧洲股市明显下跌。
- 特朗普贸易信函:特朗普称已签署12封贸易信函计划周一发出,但商务部长和财政部长提到截止日为8月1日而非7月9日,市场紧张情绪下降;比特币短线反弹。
- 马斯克与特斯拉:马斯克宣布成立美国党以避免美国破产,计划明年参选,特斯拉夜盘大跌。
- 油价:OPEC+加速增产,同意8月增产54.8万桶/日高于预期,考虑9月再增产54.8万桶/日。
宏观经济
- 美国经济:6月新增非农就业大超预期,失业率超预期下降,显示就业市场仍然稳健,但新增就业主要由季节性地方政府教育岗位支撑,私营部门就业放缓;失业率下降主要因劳动参与率下降,显示特朗普移民政策影响。
- 美联储政策:非农就业超预期将延长美联储观望期,降低近期降息概率;预计通胀在6-8月可能小幅反弹,9月再次下行;美联储可能在9月降息一次,11月或12月再降息一次。
公司点评
- 阿里巴巴:宣布发行可交换债券以支持国际业务发展,预计所得款项净额用于投资支持云基础设施和国际商业业务的发展;维持“买入”评级,目标价155.5美元。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车、小鹏汽车、中联重科、三一国际、中广核矿业、江南布衣、瑞幸咖啡、珀莱雅、华润饮料、百济神州、信达生物、友邦保险、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、瑞声科技、比亚迪电子、地平线机器人、韦尔股份、贝克微、北方华创、Salesforce CRM。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系;无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,投资价值或回报存在不确定性,建议投资者独立评估投资和策略。
- 分析师独立性:分析员未在美国FINRA注册或获得研究分析师资格,不受FINRA规则限制。
- 其他披露:报告仅供特定客户和其他专业人士参考,信息或意见不可作为投资、法律、会计或税务方面的最终操作建议,不承担因依赖报告所载资料采取任何行动而引致的法律责任。