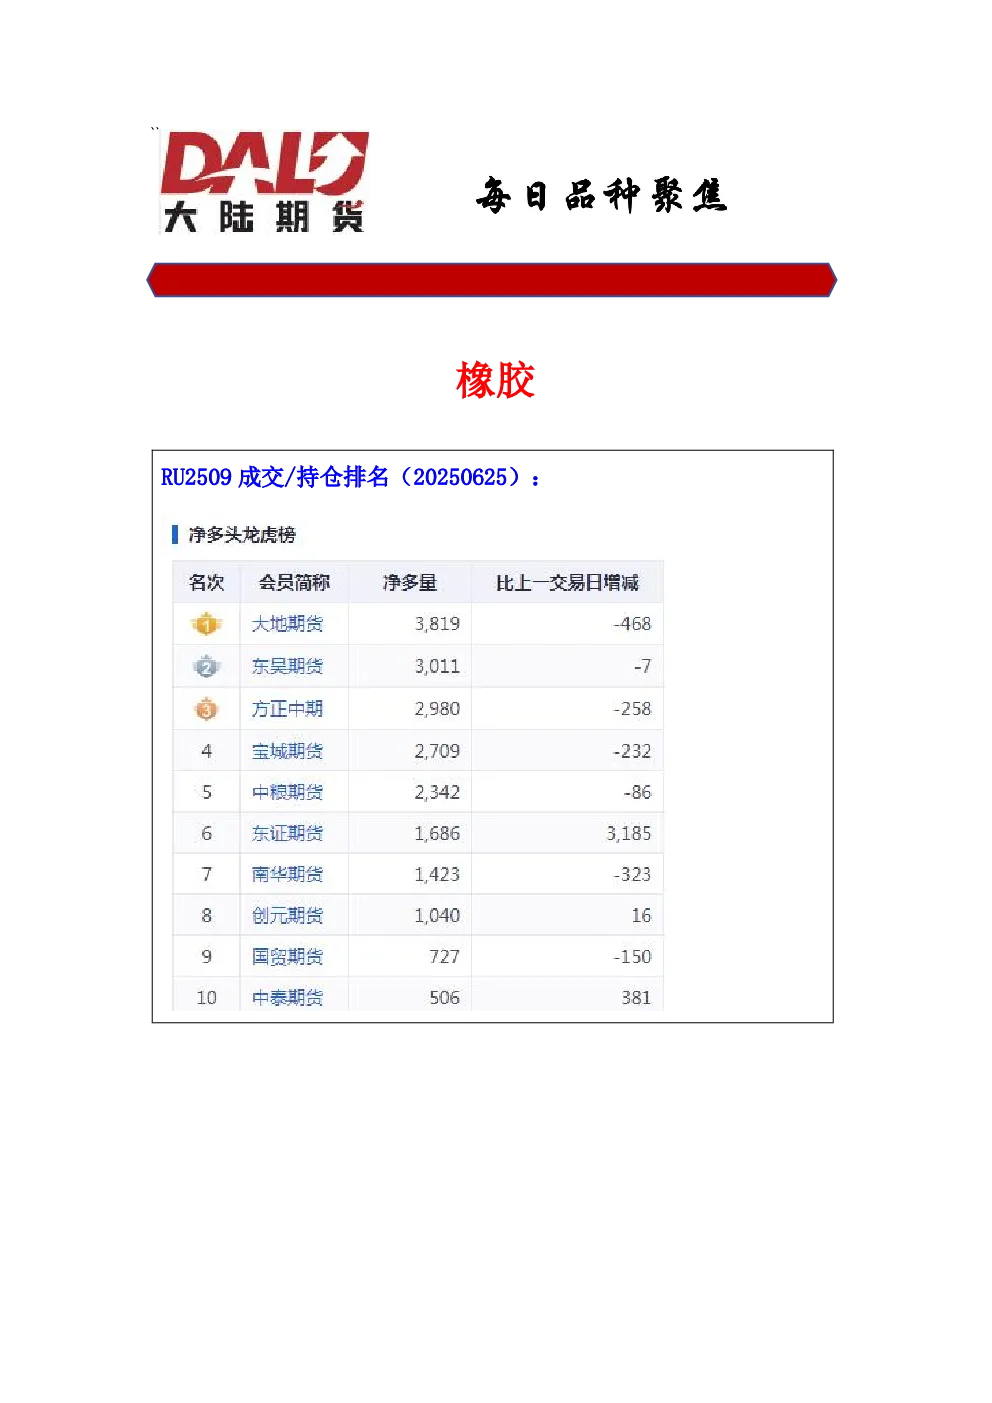
橡胶RU2509
- 市场动向:青岛地区库存环比增长1.6%,社会库存增长,库存去化慢,拐点未现;轮胎开工率回升,但终端需求拉动不强,受消费降级影响,半钢轮胎替换需求不足;全球产量预计增长0.3%至1490万吨,需求增长1.8%至1560万吨,供需缺口约70万吨;国内乘用车价格战加剧,轮胎库存压力高;重卡销量边际改善,但基建和房地产需求饱和;海南橡胶受台风影响预计减产约2600吨。
- 行情研判:下游需求韧性,产地物候条件好刺激割胶,年度增产预期施压盘面,短期上量不及预期支撑原料价格;进入震荡筑底阶段;欧盟反倾销调查、美国加关税引发衰退预期,橡胶完全抹去前期涨幅;海内外全面开割后,旺产季胶水上量节奏加快,现货价格下行压力增大,但供需仍存缺口,长期期价有望修复;主力合约在13300附近形成短期底部,短期压力13800,关键压力14800,需天气及政策配合。
PVC*PVC2509
- 市场动向:2025年国内产能预计突破2900万吨,新增220-300万吨,下半年集中投放;上半年产量同比增2.85%,企业无主动减产意向;房地产低迷拖累需求,管材开工率低,软制品增量难弥补硬制品减量;印度BIS政策延期6个月至2025年12月24日,利好国内PVC出口。
- 行情研判:梅雨季节和高温抑制施工,下游开工率下滑,产能加速释放预期压制价格反弹空间;新增产能集中在三季度,供需过剩格局难改;印度BIS政策延期带来情绪利好,短期支撑价格反弹,但难以扭转弱势格局;主力合约关键压力5080,反弹未突破需防弱势回归。
铁矿*I2509
- 市场动向:6月24日主港铁矿石成交环比减31.2%,建筑钢材成交减9.5%;钢厂钢坯手持订单量179.5万吨,内贸占比29%,出口占比71%;5月全球粗钢产量同比降3.8%,中国降6.9%;澳大利亚铁矿石出货量创新纪录,今年累计货运量达历史最高水平;6月份外矿发运平稳回升;市场情绪回暖,黑色系集体上行;成材端需求淡季但未累库,表现强于预期。
- 行情研判:国内供给量显著增加,供给端支撑减弱,需求韧性较强,高需求支撑价格;国内宏观预期增强,铁矿石进入政策窗口期;主力09合约尝试突破710未果,短期压力730,冲高面临抛压,突破压力前高空策略。