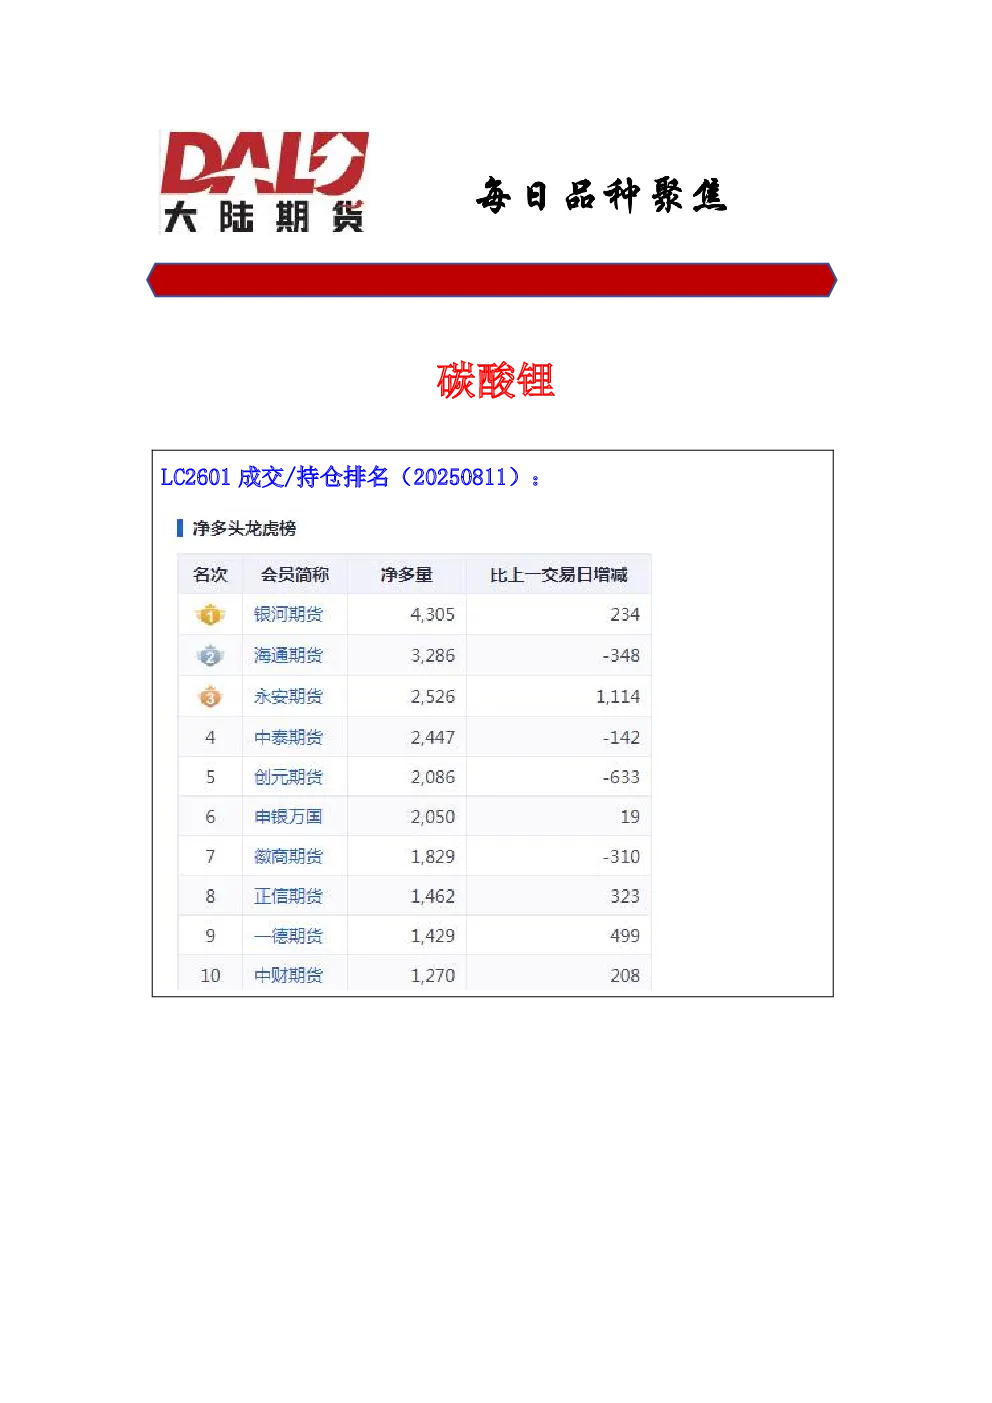
碳酸锂LC2601
- 市场动向:宁德时代枧下窝矿区采矿端于8月9日停产,短期内无复产计划。该矿区可采储量为77492万吨,服务年限25.83年,月供应量约1万吨,占国内总产量12.5%。江西宜春8家涉锂矿山需在9月底前完成储量核实报告编制,引发市场担忧。枧下窝矿区停产或造成单月数千吨供应缺口,改善年度供需过剩格局。
- 关键数据:截至8月7日,社会库存14.24万吨(环比增692吨),广期所仓单库存18829吨(环比增12224吨)。
- 供需分析:需求端保持淡季不淡,电池7-8月排产环比增2-3%,9-10月预计平稳小增。供应端青海盐湖及锂盐厂检修导致产量下降,社会库存大幅减少。若仅一家矿山停产,国内供应短缺程度低于预期。
- 行情研判:枧下窝矿区停产消息引爆做多情绪,供需转向紧平衡,价格大幅拉升。短期供给收缩对价格有支撑,但若其他锂矿未减产,过剩压力仍存。次主力合约01短期惯性冲高概率大,短期支撑75000,低多策略。
工业硅SI2601
- 市场动向:我国金属硅开炉率33.9%,较上周增8台,新疆、云南、四川地区贡献较大。多晶硅开工趋增,有机硅价格小幅回落,铝合金行业进入淡季,工业硅6月出口好转。
- 关键数据:2025年6月工业硅出口6.83万吨(环比增22.77%,同比增11.57%),1-6月出口34.07万吨(同比减6.64%)。
- 成本利润:工业硅生产成本变化不大,西南丰水期电价降至年内低点,但现货价格回调导致利润回落。
- 供需分析:前期高价刺激下供应增加,需求端多晶硅产量趋增,有机硅产能恢复,短期供需双增。
- 行情研判:供过于求状态难短期扭转,但“反内卷”情绪及下游多晶硅盘面影响下仍有走高空间。主力合约11关键支撑8340,低多策略,高度观察10000附近压力。
铁矿I2601
- 市场动向:钢厂盈利率68.4%,高炉开工率83.75%,日均铁水产量240.32万吨(微降)。全球铁矿石发运总量环比减139.1万吨至3061.8万吨。全国45个港口进口铁矿库存13712.27万吨(周环比增54.37万吨)。
- 供需分析:钢厂需求韧性仍存,进口矿库存9013.34万吨,可用天数为20天。后续关注9.3阅兵可能对钢厂环保限产的影响。
- 行情研判:原料端需求韧性较强,铁水产量回落有限,钢厂利润良好促使补库。铁矿石偏强震荡,主力01合约新一周跟随周边商品走高,短期支撑770,低多策略,需注意阅兵期间环保限产对需求的影响。