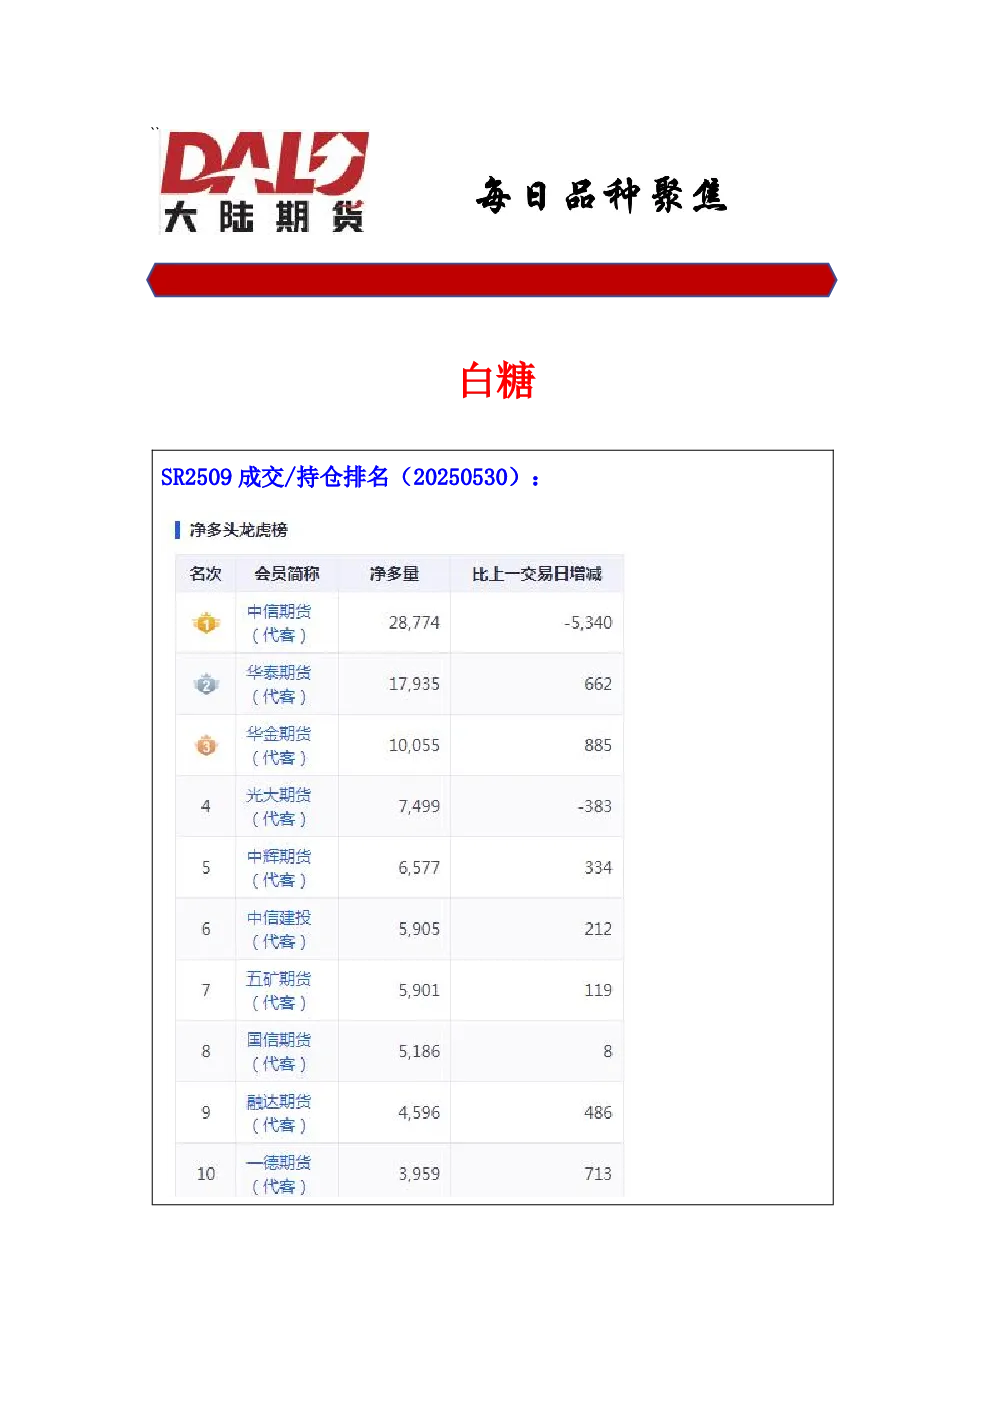
白糖SR2509
- 市场动向:广西制糖企业现货报价6090-6120元/吨,较前日下调20元/吨;截至4月底,全国食糖产量1110.72万吨,同比增11.59%。广西产糖量646.5万吨,同比增28.36万吨;云南预计产量240万吨以上,高于预期。俄罗斯4月食糖产量6.39万吨,同比降35.47%。泰国/巴西配额内外食糖进口成本分别为4621.37/5875.70元/吨和4599.57/5847.27元/吨。国内加工糖价格维稳,原糖(配额内)盈利上涨,(配额外)进口加工糖亏损。全国工业库存386.26万吨,同比减34.48万吨。巴西港口等待装运食糖船只数量增至90艘,数量为338.66万吨。巴西5月上半月糖产量240.8万吨,同比降6.8%。
- 行情研判:全球产量改善压制原糖价格,国产糖进入纯销售期,企业去库速度偏快,国内白糖价格转弱。预计7-8月进口糖供应增加。国内市场进入纯销期,终端消耗加快,但期货端看空情绪浓,基差走强,形成现强期弱格局。主力合约压力位5870下方已运行2周,空头结构形成,若需求无法承接供应压力,价格进一步下滑概率大,维持高空策略。
棉花CF2509
- 市场动向:截至5月29日,全国棉花累计公检30117028包,合计6800710吨,同比增18.76%。新疆棉累计公检量6431596吨,同比增15.21%。棉纺出口环比增8%,同比增16%,但出口日韩、东盟占比上升,美欧下滑明显。出口平均单价下滑明显,4月平均出口单价下滑6.6%。USDA5月报告调减产量但期初库存上升,期末库存持平,影响中性。美国棉花种植率为52%,低于去年同期。贸易战关税仍存变数,对华关税暂缓而非终止,7月9日到期。
- 行情研判:纺企开机松动,下游需求一般,抢转口现象明显但价格让步压缩利润。新年度棉花播种面积增加强化供应宽松预期,传统淡季到来或导致价格走弱,但宏观支撑及中美关税不确定性存隐性提振。主力合约关键压力13500,警惕突破后再次走弱风险。
铁矿石I2509
- 市场动向:5月29日主港铁矿石成交108.70万吨,环比减8.3%;建筑钢材成交12.26万吨,环比增30.9%。钢厂高炉开工率88.35%,环比降0.06个百分点;产能利用率89.74%,环比降0.34个百分点;日均铁水产量242.13万吨,环比降0.9万吨。全国47港进口铁矿库存14469.58万吨,环比降122.25万吨。港口船舶数80条,环比降9条。疏港量高位回落,周环比降1.3%至338.78万吨,高于年均值3.4%。铁矿石与螺纹钢/焦炭期货比值均处于高位。
- 行情研判:供需格局逐步转向宽松,铁矿石价格或延续震荡下探趋势。黑色金属市场悲观预期浓厚,钢材需求季节性走弱,减产负反馈或再现。主力09合约短期支撑720,反弹空间有限,仍高空策略对待。6月后铁矿石供应端压力加大,矿价存在向下修正动力,警惕进一步走弱风险。