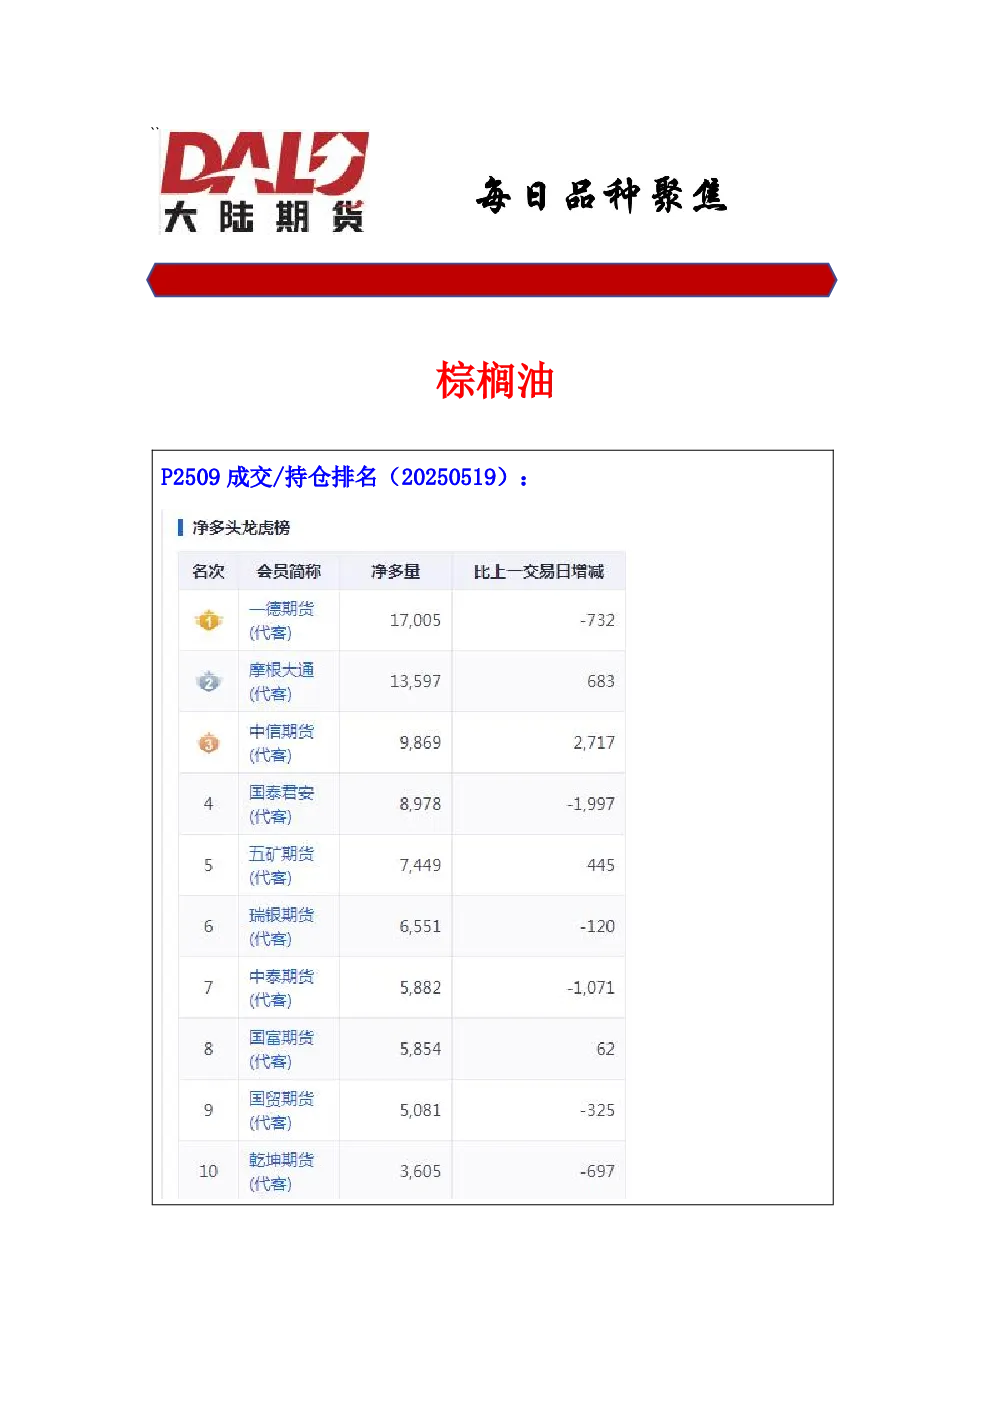
棕榈油
- 市场动向:马来西亚4月棕榈油供需报告显示库存增加19.37%至186.6万吨,产量环比增21.52%至168.6万吨,出口环比增9.62%至110.2万吨,进口环比降52.17%至5.8万吨,消费环比降24.69%至33.9万吨。Amspec和ITS数据显示5月1-15日马棕出口环比增14.21%和6.63%。欧盟对马棕是否列为低风险国家评估仍在进行,印尼GAPKI敦促推迟上调棕榈油出口税。
- 行情研判:马棕增产预期落地,价格承压调整,基本面变动有限下价格受外部影响。OPEC增产和伊朗核协议前景带来供应压力,油价弱势运行但跌势放缓。棕榈油作为生物柴油原料吸引力减弱,国际贸易紧张局势缓解市场氛围转暖。下方关键支撑7788,短期压力8100,调整企稳后以多头策略为佳。
豆粕
- 市场动向:USDA5月供需报告上调24/25年度美豆出口2500万蒲至18.5亿蒲,期末库存下调至3.5亿蒲。25/26年度美豆单产预计52.5蒲/英亩,产量43.4亿蒲,期末库存预估2.95亿蒲,低于市场预期。美国周度出口报告显示2024/25年度美豆粕净销售量显著高于上周。欧盟豆粕进口同比增长24%,其中从印度进口激增。国内油厂大豆压榨量增,豆粕库存转升,豆油库存累库。企业6月船期大豆采购基本完成,7月完成近6成。
- 行情研判:国内大豆和豆粕库存环比均增,豆粕库存增幅大于消费量增幅,大豆供应偏宽松,豆粕继续承压运行。美豆库存调降但播种顺利,巴西丰产及出口高峰压制价格,阿根廷产量上调加剧全球供应压力。到港压力持续及中美贸易摩擦缓解背景下,短期市场看空情绪主导,但需警惕北美天气扰动及政策风险。关键压力2970,仍以高空策略对待。
铁矿
- 市场动向:5月16日全国主港铁矿石成交77.10万吨,环比减23.4%;建筑钢材成交9.69万吨,环比减3.1%。5月12-18日全球铁矿石发运总量环比增318.8万吨,澳洲巴西发运总量增283.6万吨。全国港口进口铁矿库存总量环比降72.62万吨至14166.09万吨。日均疏港量增,在港船舶数量增。4月份铁矿石进口量同比增1.3%,进口金额同比增-12.2%。中国钢铁需求仍将在峰值平台区间维持,预测到2035年粗钢产量为8亿-9亿吨。
- 行情研判:海外矿发运旺季到来,供给端支撑力度边际减弱,铁水高位回落,需求基本见顶但需等待拐点。铁矿主力09合约延续调整姿态,反弹结构清晰,冲击关键压力750。日均铁水产量上升有限且短期需求端见顶概率偏大,关注旺季向淡季转换下铁水见顶回落的压力。09合约关键压力750,短期支撑710,支撑有效则延续反弹势头,反弹冲高势弱后再以空头策略对待。