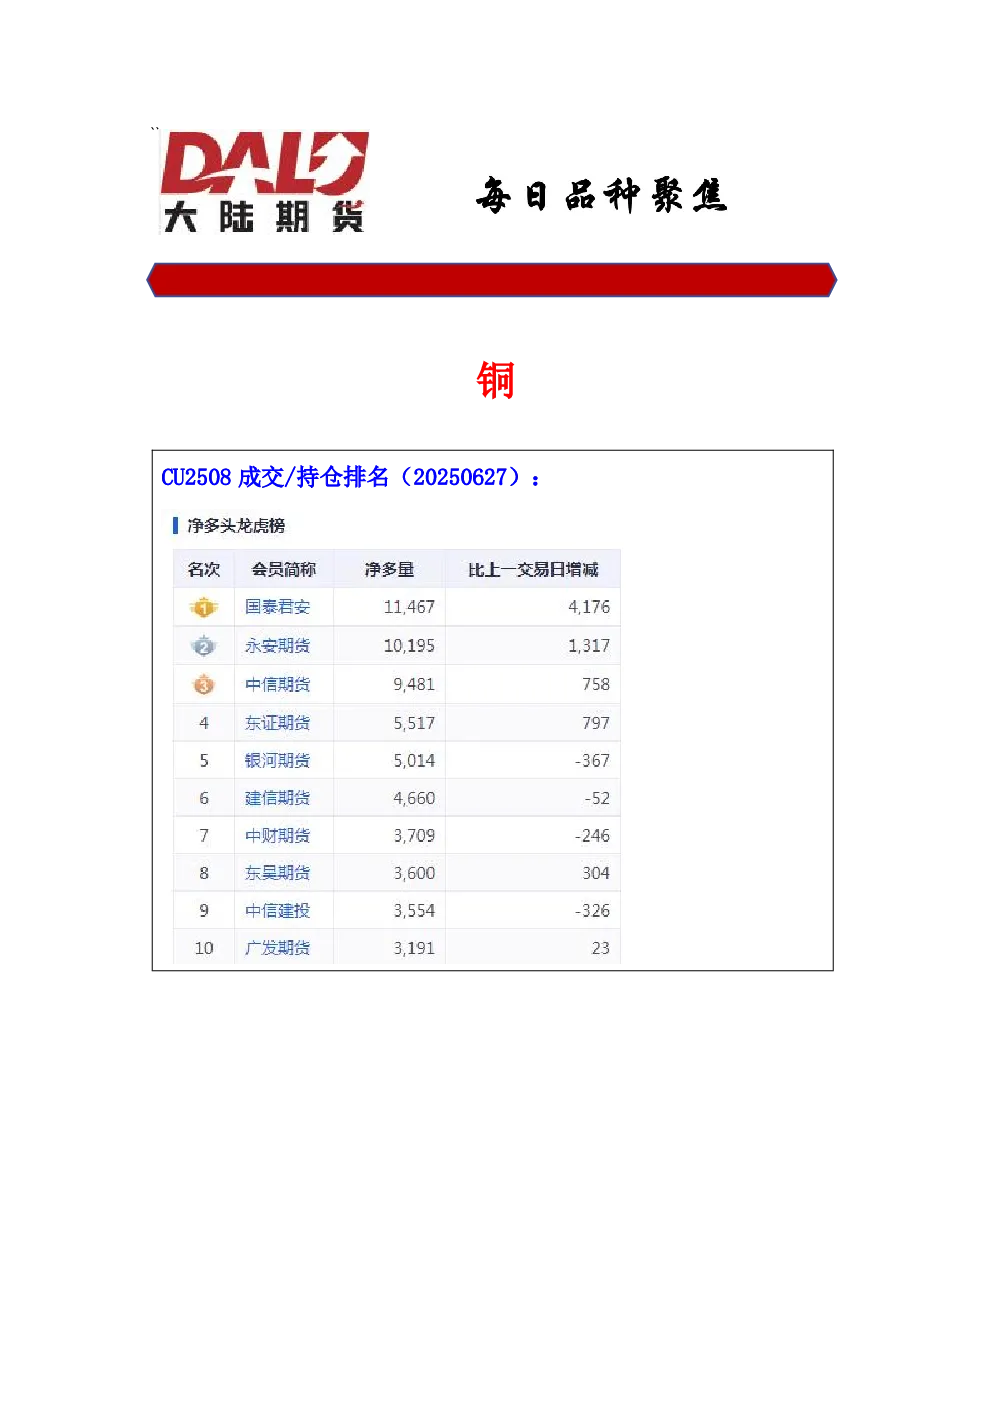
铜市场
- 市场动向:美国一季度GDP下修,PCE环比增速放缓,显示消费动能衰退,市场担忧美国“浅衰退”升温,降息预期增强,美元指数创2022年初以来新低。全球铜精矿现货TC连续16周处于负值区间,矿端供应紧缺超预期。LME库存降至近一年低位,0-3月BACK结构创2021年以来最阔水平,现货紧张。国内精炼铜产量受原料限制,6月产量环比持平,但西部矿业玉龙铜矿三期工程获批,中长期供应增量预期强化。6月电解铜现货库存微降,库存去化停滞,但现货升水企稳,下游补库积极,显示需求韧性。沪伦比值修复,出口利润窗口打开,冶炼厂增加出口,国内供需呈现“紧平衡”。
- 研究结论:高盛上调2025下半年铜价预期,源于全球供应趋紧。美国对工业金属的调查引发铜资源向本土市场涌入,美国以外地区供应收紧,区域性短缺风险加剧。铜价突破大涨,关键支撑77500,低多策略不变。
锌市场
- 市场动向:2025年1-4月全球锌矿产量同比增长2%,6月锌矿到港量环比下降37%,出港量环比增长155%,港口库存小幅去库。国内锌精矿企业生产利润可观,预计6月开工率环比上升,产量增加。精炼锌需求疲软,售价拖累,5月炼企冶炼亏损,6月产量仍难大幅增长,净进口量预计下滑,下游消费指数下降。
- 研究结论:秘鲁Cajamarquilla锌冶炼厂罢工停产支撑锌价,但消费淡季终端需求下降,全球锌精矿供应增长及需求淡季打压锌价。精炼锌受成本和库存去库支撑。若中美关税谈判利好及消费淡季结束,锌价有望走强。主力合约22680附近面临反弹突破,观察突破有效性,突破前仍需注意冲高回落风险。
铁矿市场
- 市场动向:6月26日全国主港铁矿石成交环比减19%,建筑钢材成交环比增6.2%。日均铁水产量及高炉开工率环比持平,钢厂盈利率不变。全球发运量增加,澳洲巴西铁矿发运总量环比增218.8万吨。45港库存环比增36.07万吨,港口库存小幅累库。钢厂进口矿库存环比降88.77万吨。美元疲软推动铁矿石价格上涨,澳大利亚矿商股价上涨。
- 研究结论:短期成材终端需求对铁矿有一定支撑,6月铁水均值预计维持在240万吨以上,关注7月铁水产量变动。铁矿石供需格局变化,钢厂生产积极,终端消耗持续回升,需求韧性表现尚可,给予矿价强支撑。主力09合约发起新一轮反弹,挑战关键压力730,短期冲高仍面临抛压,突破压力前仍高空策略对待。