红枣市场
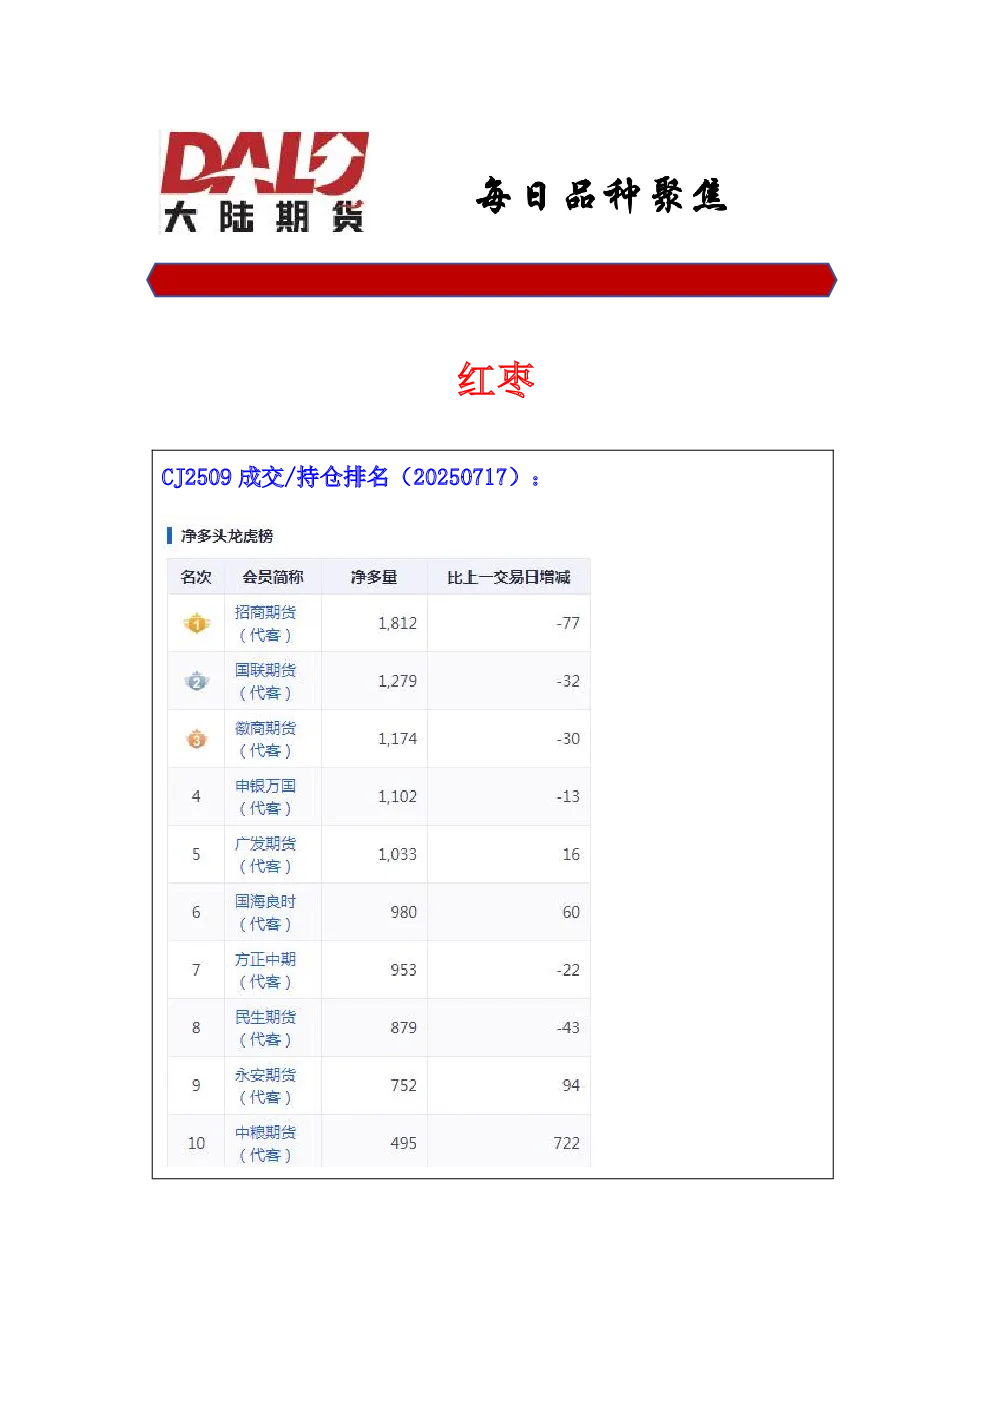
- 市场动向:销区河北沧州一级灰枣价格微涨,印证淡季压制;36家样本点物理库存10430吨,较上周减少90吨,同比增加72.28%,库存高位但缓慢去库。
- 供应端:南疆产区二茬坐果关键期,气象预报显示风速放缓、降雨频率提高,高温、干热风及病虫害风险仍存,可能影响坐果率;减产炒作升温但调研显示全疆减产有限,供应整体或维持宽松。
- 需求端:三季度淡季延续,四季度节日消费及开秤价可能提振,但高库存持续压制反弹空间。
- 行情研判:淡季成交清淡,节日消费待提振,需求疲软,季节性特征显著;新疆灰枣主产区天气变数仍支撑盘面;主力合约关键支撑10100,低多策略。
花生市场
- 市场动向:油厂花生收购基本结束,开封益海嘉里油厂油料米合同报价7300元/吨,同比下调700元/吨;北方港口进口苏丹精米报价8900元/吨左右;旧作通货较PK2510合约基差+500-800元/吨。
- 供应端:新季花生种植面积增加,总产增加概率较大;持续高湿闷热天气使得花生米储存难度加大,市场供应仍显宽松。
- 需求端:国内大部分地区已进入停收局面,南方新花生米将于7月底或8月初上市,经销商备货意愿谨慎。
- 行情研判:需求疲软,新花生米上市期临近,市场供应压力加大;主产区天气和市场补库需求或有脉冲式冲高行情;主力合约短期呈现反弹结构,关键支撑8140,高空策略。
铁矿市场
- 市场动向:全国主港铁矿石成交101.50万吨,环比增6.3%;237家主流贸易商建筑钢材成交8.63万吨,环比减18.5%;上半年粗钢减产1550万吨,下半年粗钢压减路径不确定性上升。
- 供应端:四大矿山合计发运增量调降为550万吨,较年初预期差;7月进口矿发运季节性回落,预计中旬起到港量减少;FMG发运量增加600万吨,但高品铁矿石项目释放产能不及预期。
- 需求端:进口矿供需相对平衡,显性库存持稳,钢厂库存小幅增加、港口库存小幅下降;下半年国内铁矿石供需基本面较年初存在较大预期差。
- 行情研判:库存压力低于年初预期,海外矿山年中发运冲量结束,日均铁水产量平稳回落,需求环比回升预期较强;铁矿石阶段性强势运行;主力合约延续强势,关键支撑720,短期超买,注意短时回落风险,明显回落企稳后仍低多策略对待。