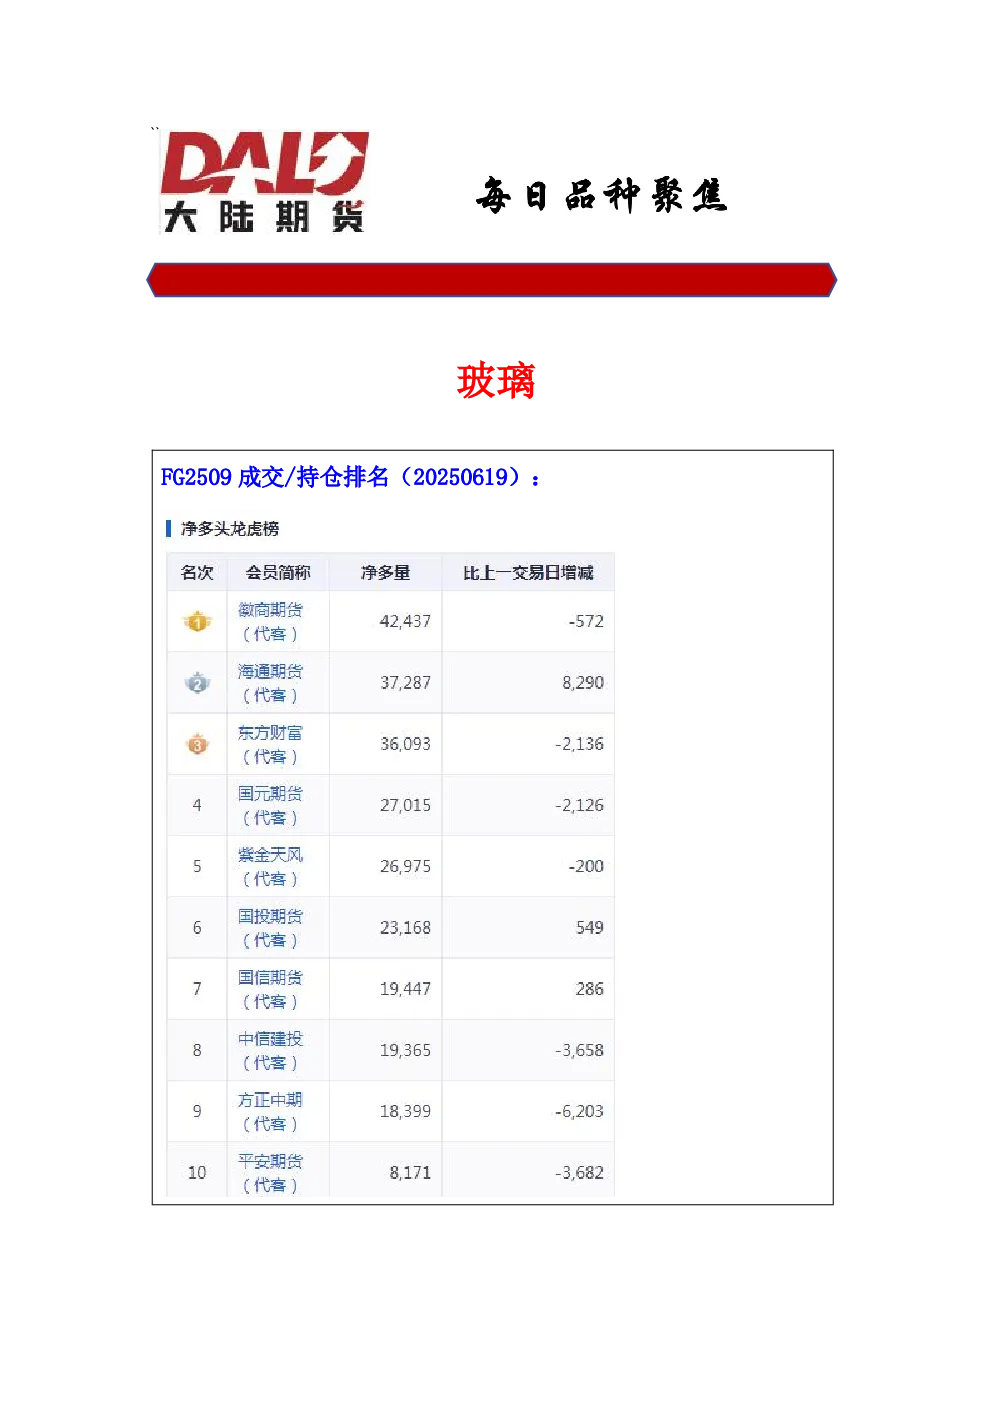
玻璃市场
- 市场动向:沙河、湖北、广东、浙江大板市场价格变动分别为0-1117元/吨、0-1030元/吨、0-1320元/吨、0-1220元/吨。威海中玻四线计划黑玻改产福特蓝,漳州旗滨二线计划白玻改产水晶灰,吉林迎新双辽二线停止投料。四大主产地产销率降至98%,降幅6%。
- 供需分析:受房地产竣工周期及季节性规律影响,玻璃需求预期偏弱。上周库存6045万重箱,环比增加34万重箱。生产利润不佳,去库进程缓慢。行业持续亏损推动冷修加速,全国浮法玻璃日熔量降至15.9万吨/天(同比降8.17%),开工率77.99%。
- 郑商所政策:自2025年6月20日起,郑商所将新增开放玻璃期货及期权合约。
- 后市研判:市场心态悲观,库存高位难降。供应压力或因冷修加速缓解,期货盘面存低位反弹需求。6月雨季可能加剧华中产销下滑,反弹高度取决于冷修规模及稳地产政策。主力合约连续低位震荡后突破995一线,下方支撑970,关注反弹持续性及高度。
纯碱市场
- 市场动向:沙河重碱价格变动15-1205元/吨,青海重碱价格变动0-980元/吨,华东轻碱价格变动0-1170元/吨,轻重碱平均价差56元/吨。6月18日国内轻质纯碱均价1262元/吨,重质纯碱均价1383元/吨,价格持平。
- 供需分析:装置运行平稳,供应维持高位;需求端疲软,下游采购意愿欠佳。徐州丰成计划7月下旬检修,江苏昆山19日设备检修,内蒙古博源银根化工产量下降。行业开工小幅提升至87.5%。
- 后市研判:6-7月仍有检修,但市场担忧内蒙新增天然碱矿产能压力。供应过剩态势加剧,需求端按需跟进,玻璃产能下降不利于刚需支撑。主力合约弱势反弹空间有限,重要压力1210,高空策略对待。
铁矿市场
- 市场动向:6月18日全国主港铁矿石成交102.90万吨,环比增3.3%;建筑钢材成交9.67万吨,环比增4.6%。5月出口钢铁板材633万吨,同比下降1.0%;1-5月累计出口3039万吨,同比下降0.5%。5月出口钢铁棒材180万吨,同比增长53.5%。
- 供需分析:铁矿石价格指数年内最高109.5美元/吨,最低94.6美元/吨。钢企压减粗钢产量约3000万吨,但全年执行存在不确定性。四大矿山供应增量预计2700万吨,非主流矿山新增1200万吨。
- 后市研判:季节性淡季需求疲软,港口库存止降转增。09合约调整结构中运行,上方压力710压制有效。6月下旬至7月高温影响制造业产能利用率,钢铁行业疲软拖累铁矿石需求。09合约重要压力修正到705,关键压力730,短期冲高仍面临抛压,高空策略对待。