碳酸锂
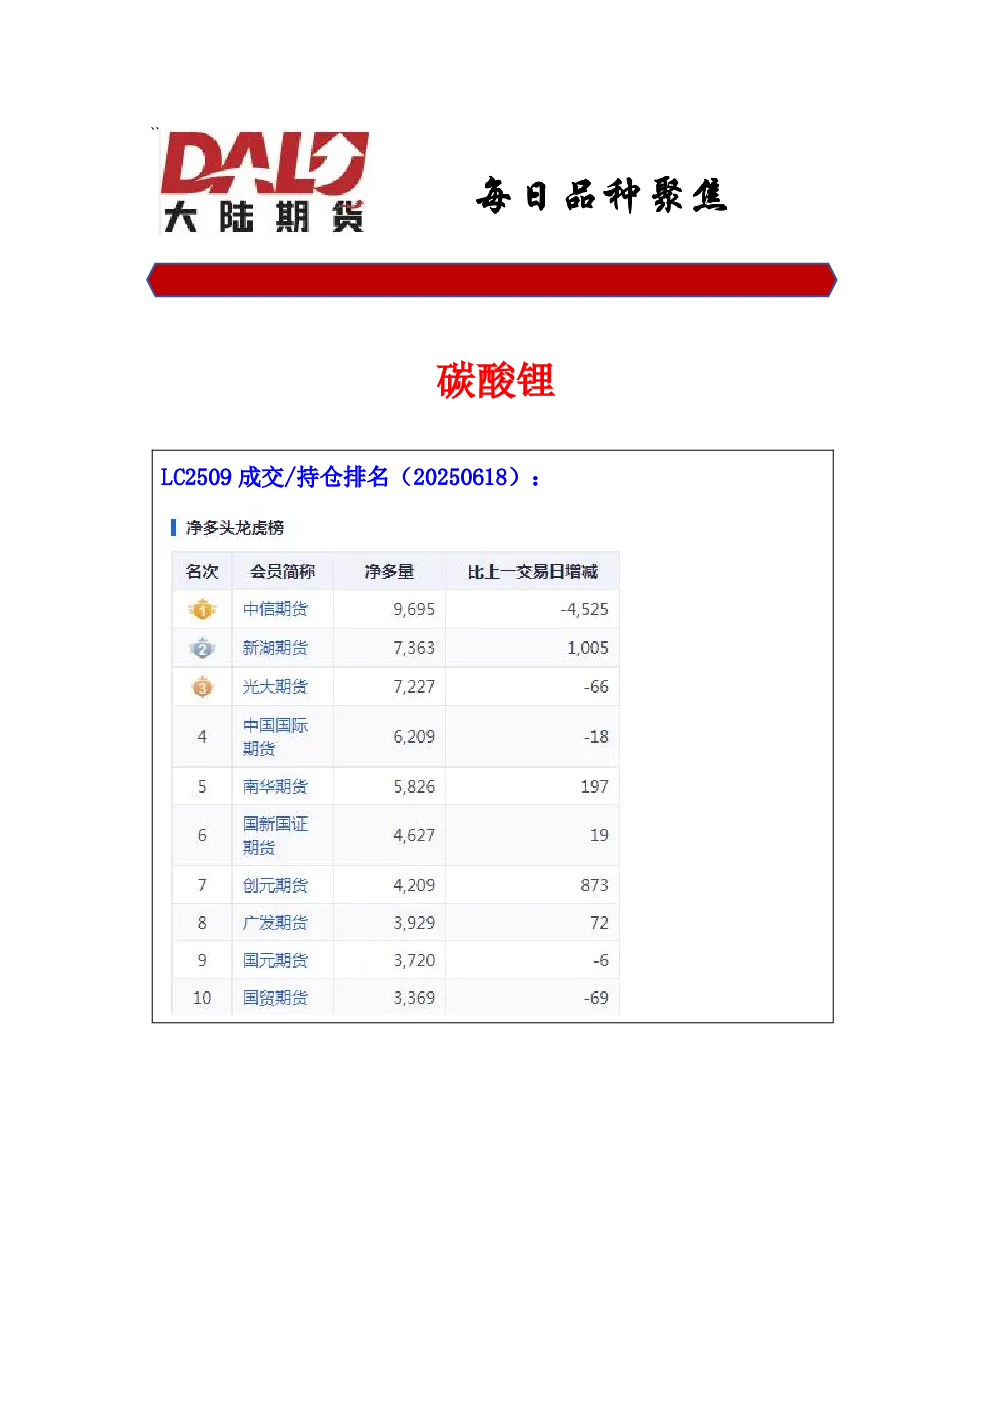
- 市场动向:5月国内碳酸锂产量7万吨,环比上涨1.7%,主要因检修产线恢复及代加工订单增加;6月预计产量7.17万吨,环比上涨2.4%,但动力市场转弱导致实际产量或下调,储能端需求高位,预计累库389吨。青海盐湖提锂进入旺季,江西云母复产,6月产量环比增8.3%。盐湖成本线3万-4万元/吨形成支撑,若价格跌破6万元/吨,高成本矿将加速退出。欧盟碳关税升级或降低再生料成本,重塑原料供应结构。钠电池商业化提速但能量密度受限,对动力市场替代有限。
- 行情研判:碳酸锂过剩量收窄,供需呈紧平衡,绝对低价酝酿反弹。锂矿价格触及成本,产能被迫退出,资本开支放缓,未来供需格局有望改善。短期价格缺乏反弹动力,主要受终端需求及库存压制。主力合约徘徊在6万附近,短期下跌动能不足,支撑58700,压力61000,建议低多策略。
- 关键数据:5月产量7万吨,6月预计7.17万吨,累库389吨,盐湖成本3万-4万元/吨。
工业硅
- 市场动向:社会库存57.2万吨,仓单库存28.96万吨,环比减少1.3万吨。6月产量增至7.3万吨,丰水季增产压力已兑现,预计7月产量32.3万吨。开炉率29%,多晶硅开工率33.4%,有机硅DMC华东报价10900元/吨,需求稳定。4月出口6.05万吨,环比增1.64%,同比减9.19%。盘面估值处于历史低位,跌破现金流成本,下游采购意愿增强。
- 行情研判:现货库存压力大,供应边际增加,低利润状态延续,低价刺激囤货增加,商品氛围转暖后或有反弹需求。当前供应宽松,除非供应端显著收缩或需求强劲复苏,否则仍面临探底风险。主力合约上方重要压力7470,建议高空策略。
- 关键数据:社会库存57.2万吨,仓单库存28.96万吨,6月产量7.3万吨,4月出口6.05万吨。
铁矿
- 市场动向:6月17日主港铁矿石成交99.60万吨,环比增2.4%;建筑钢材成交9.25万吨,环比减16.1%。澳大利亚、巴西港口库存环比降25.9万吨,库存连续三期下滑。约60%高炉钢厂保持盈利。到港量环比下滑8.62%至2385万吨。西南至黄淮江淮将出现强降雨。中央气象台发布多级预警。47港进口铁矿石库存总量14402.34万吨,较上周下降24.99万吨。花旗下调铁矿石价格预测,即期至3个月价格预测从100美元下调至90美元。全球航运公司开始避开霍尔木兹海峡,反映航运业不安情绪加剧。
- 行情研判:南方雨季和北方高温导致建筑施工放缓,季节性淡季特征明显。港口库存止降转增,铁矿石承压运行。主力09合约探底后冲击710压力未果,说明上方压力大。供需基本面转向宽松,下行压力增强,黑色产业链其他品种反弹挤压铁矿石估值,存补跌风险。09合约重要压力修正到710,关键压力730,短期反弹反复但面临抛压,突破压力前仍高空策略。
- 关键数据:6月17日主港成交99.60万吨,澳大利亚、巴西港口库存降25.9万吨,47港进口铁矿石库存14402.34万吨。