核心观点:
- 基本面信息:
- 伊以冲突加剧导致伊朗供应风险上升,地缘溢价推升市场恐慌情绪,短期支撑期价。
- PDH装置开工率回升至63%,青岛金能等装置重启预期强化,丙烷原料需求边际增加。
- 华东华南港口库存升至307万吨(环比+3.7%),库容率超60%,现货供应压力持续。
- 国内炼厂检修结束,镇海炼化等新产能投产在即,商品量维持高位。
观点:
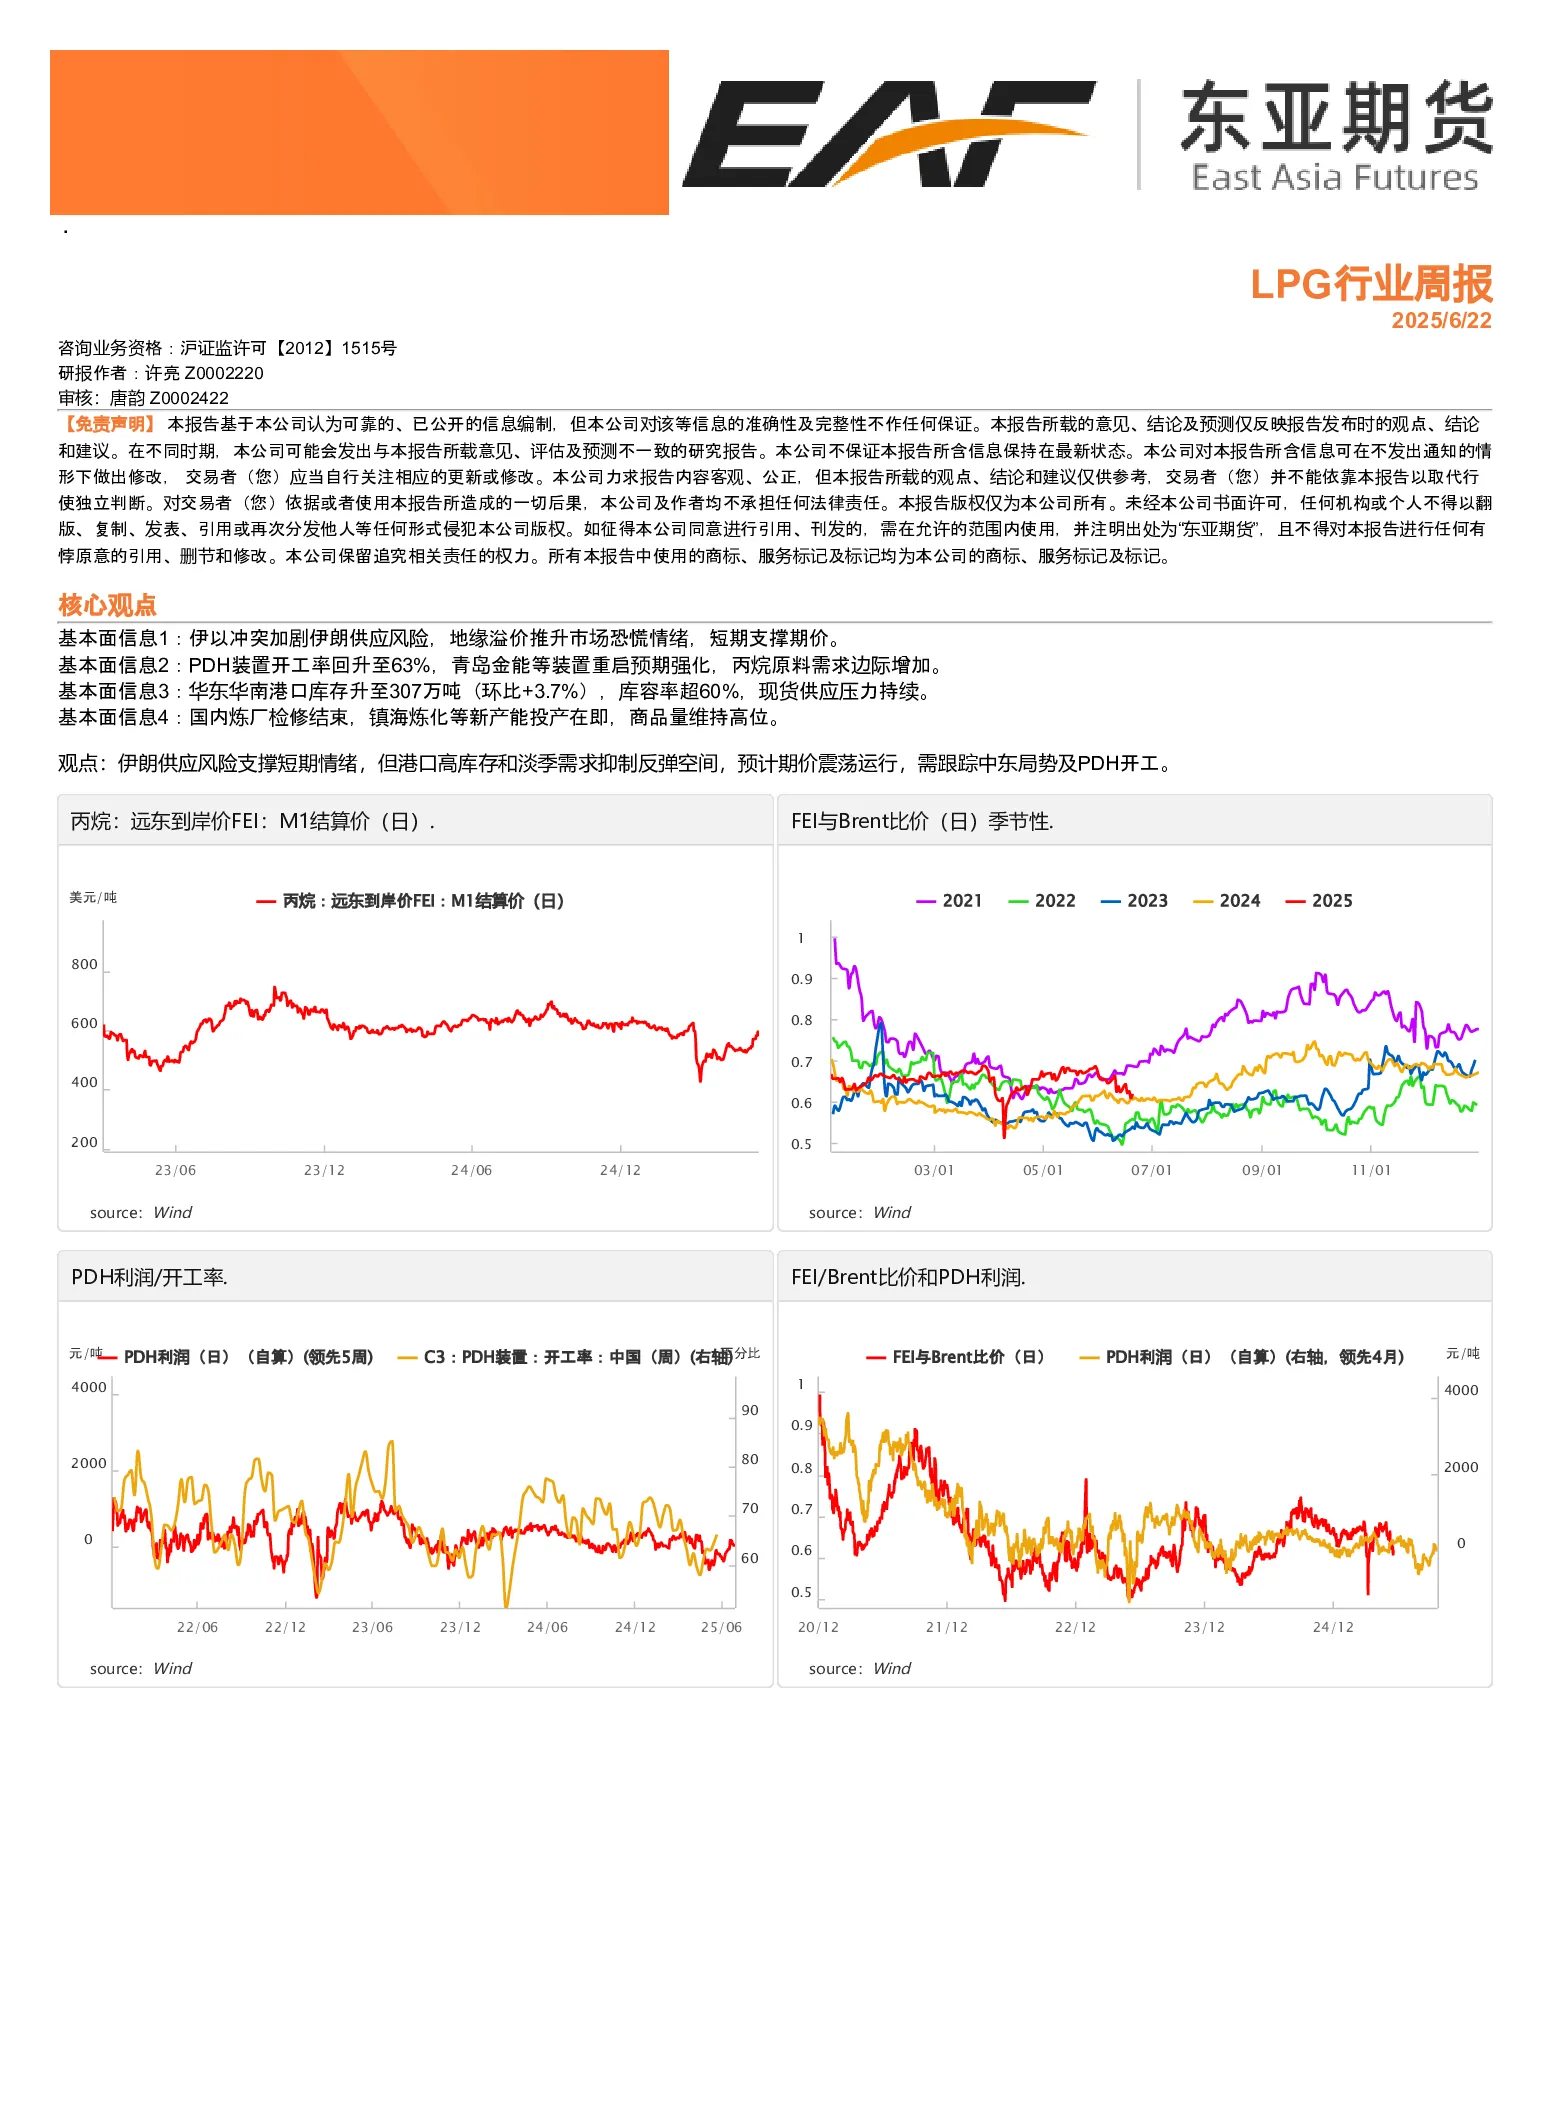
- 伊朗供应风险支撑短期情绪,但港口高库存和淡季需求抑制反弹空间,预计期价震荡运行,需跟踪中东局势及PDH开工。
关键数据:
- 丙烷远东到岸价(FEI):M1结算价波动在200-800美元/吨。
- FEI与Brent比价:季节性波动在0.50-0.90。
- PDH利润/开工率:PDH利润(日)(自算)(领先5周)波动在2000-6000元/吨,开工率波动在25%-90%。
- 华东华南港口库存:升至307万吨(环比+3.7%),库容率超60%。
- 美国丙烷周度产量:波动在11000-30000千桶/日。
- 美国丙烷进口量:季节性波动在200-300千桶/日。
- 美国丙烷出口量:季节性波动在1500-2000千桶/日。
- 美国丙烷库存:季节性波动在140000-600000千桶。
研究结论:
- 期价短期受伊朗供应风险支撑,但高库存和淡季需求限制反弹空间,预计震荡运行,需关注中东局势及PDH开工情况。