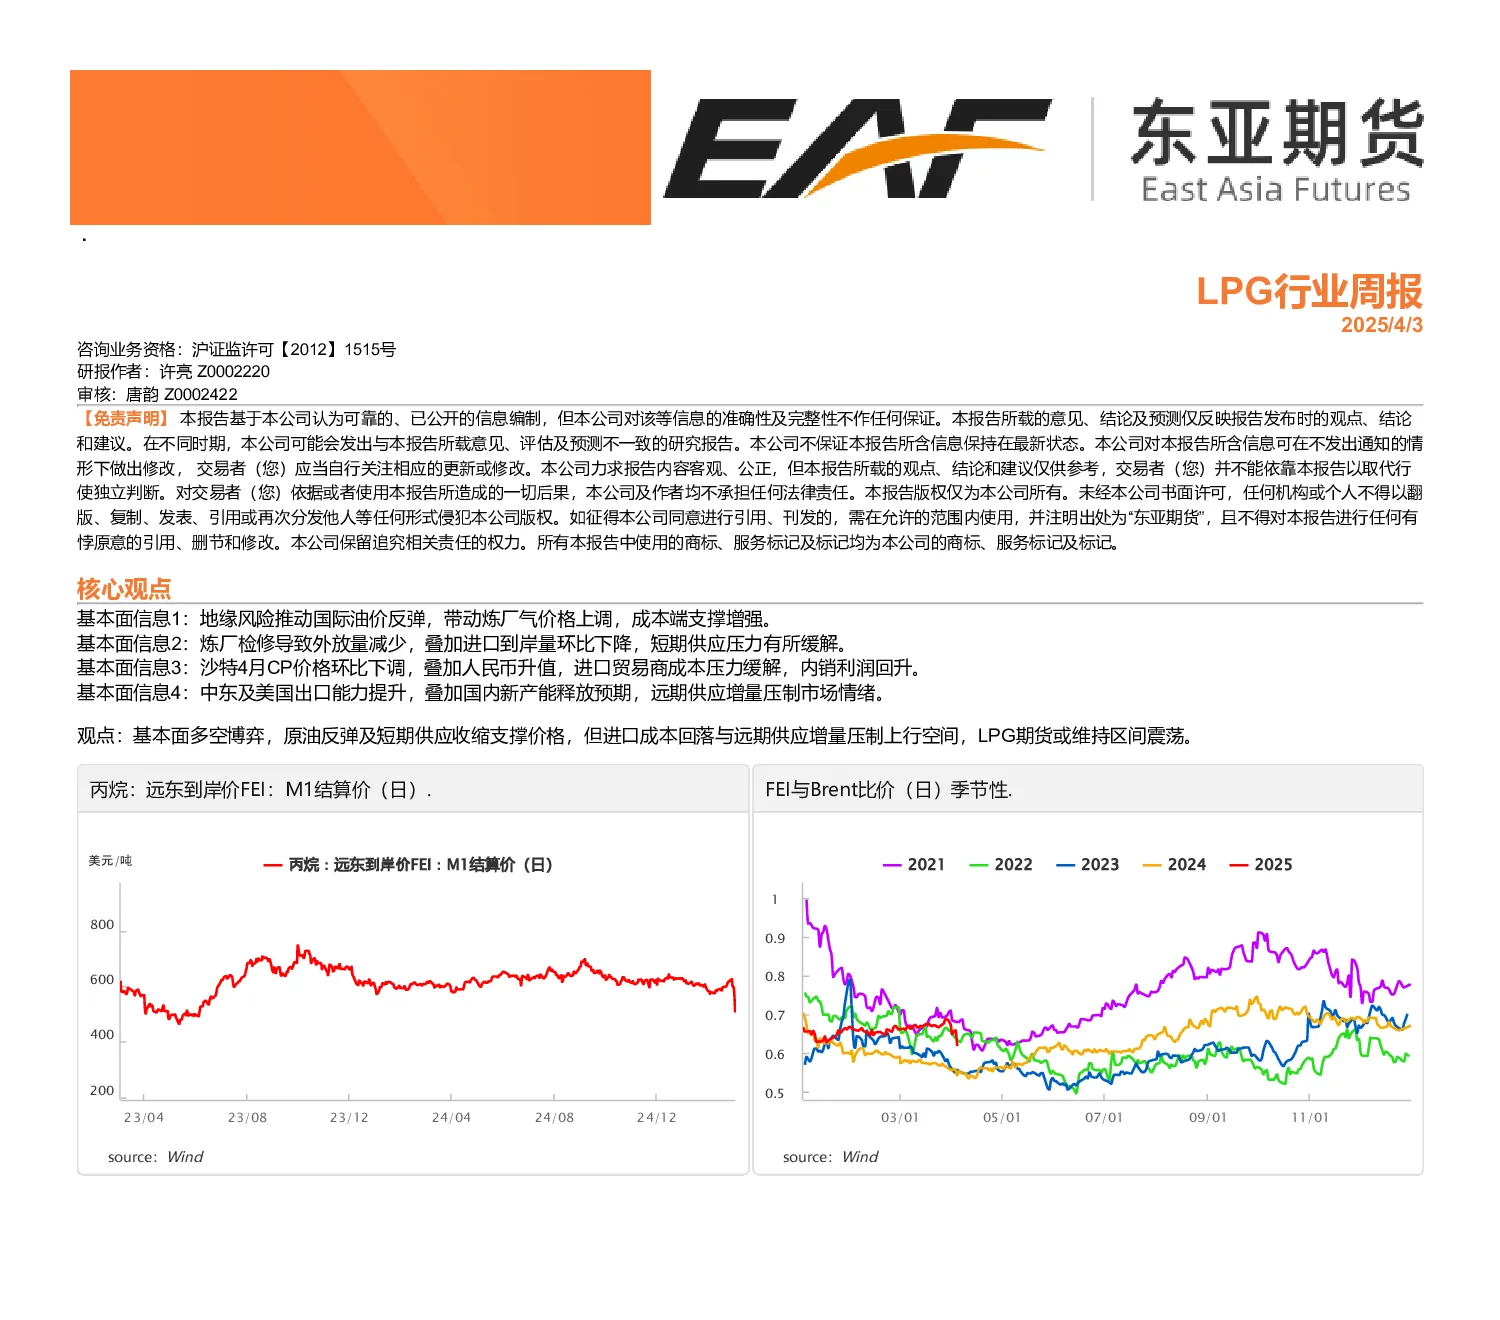
核心观点:基本面多空博弈,原油反弹及短期供应收缩支撑价格,但进口成本回落与远期供应增量压制上行空间,LPG期货或维持区间震荡。
基本面信息:
- 地缘风险推动国际油价反弹,带动炼厂气价格上调,成本端支撑增强。
- 炼厂检修导致外放量减少,叠加进口到岸量环比下降,短期供应压力有所缓解。
- 沙特4月CP价格环比下调,叠加人民币升值,进口贸易商成本压力缓解,内销利润回升。
- 中东及美国出口能力提升,叠加国内新产能释放预期,远期供应增量压制市场情绪。
丙烷市场分析:
- 远东到岸价(FEI)及FEI/Brent比价季节性波动,近期FEI价格维持在2000-6000美元/吨区间。
- PDH利润领先5周数据显示,利润水平在2000-4000元/吨区间波动,开工率在60%-90%区间。
- FEI与MOPJ价差季节性分析显示,价差在-200至100美元/吨区间波动。
- FEI贴水及中东离岸贴水数据显示,近期贴水幅度在50-100美元/吨区间。
美国丙烷市场分析:
- 美国丙烷离岸价(M1结算价)维持在0.5-1.5美元/加仑区间,MB与WTI比价季节性波动在0.4-0.8区间。
- MB与CP日度价差季节性分析显示,价差在-300至-50美元/吨区间波动。
- VLGC运费数据显示,中东至远东运费在100-250美元/吨区间,美湾至远东运费在100-200美元/吨区间。
供需分析:
- 美国丙烷周度产量维持在1100-3000千桶/日区间。
- 进口量季节性分析显示,进口量在200-300千桶/日区间波动。
- 出口量季节性分析显示,出口量在1500-2000千桶/日区间波动。
- 美国丙烷库存季节性分析显示,库存水平在140,000-100,000千桶区间波动。
研究结论:LPG期货或维持区间震荡,短期供应收缩和成本端支撑与远期供应增量及进口成本回落形成多空博弈。