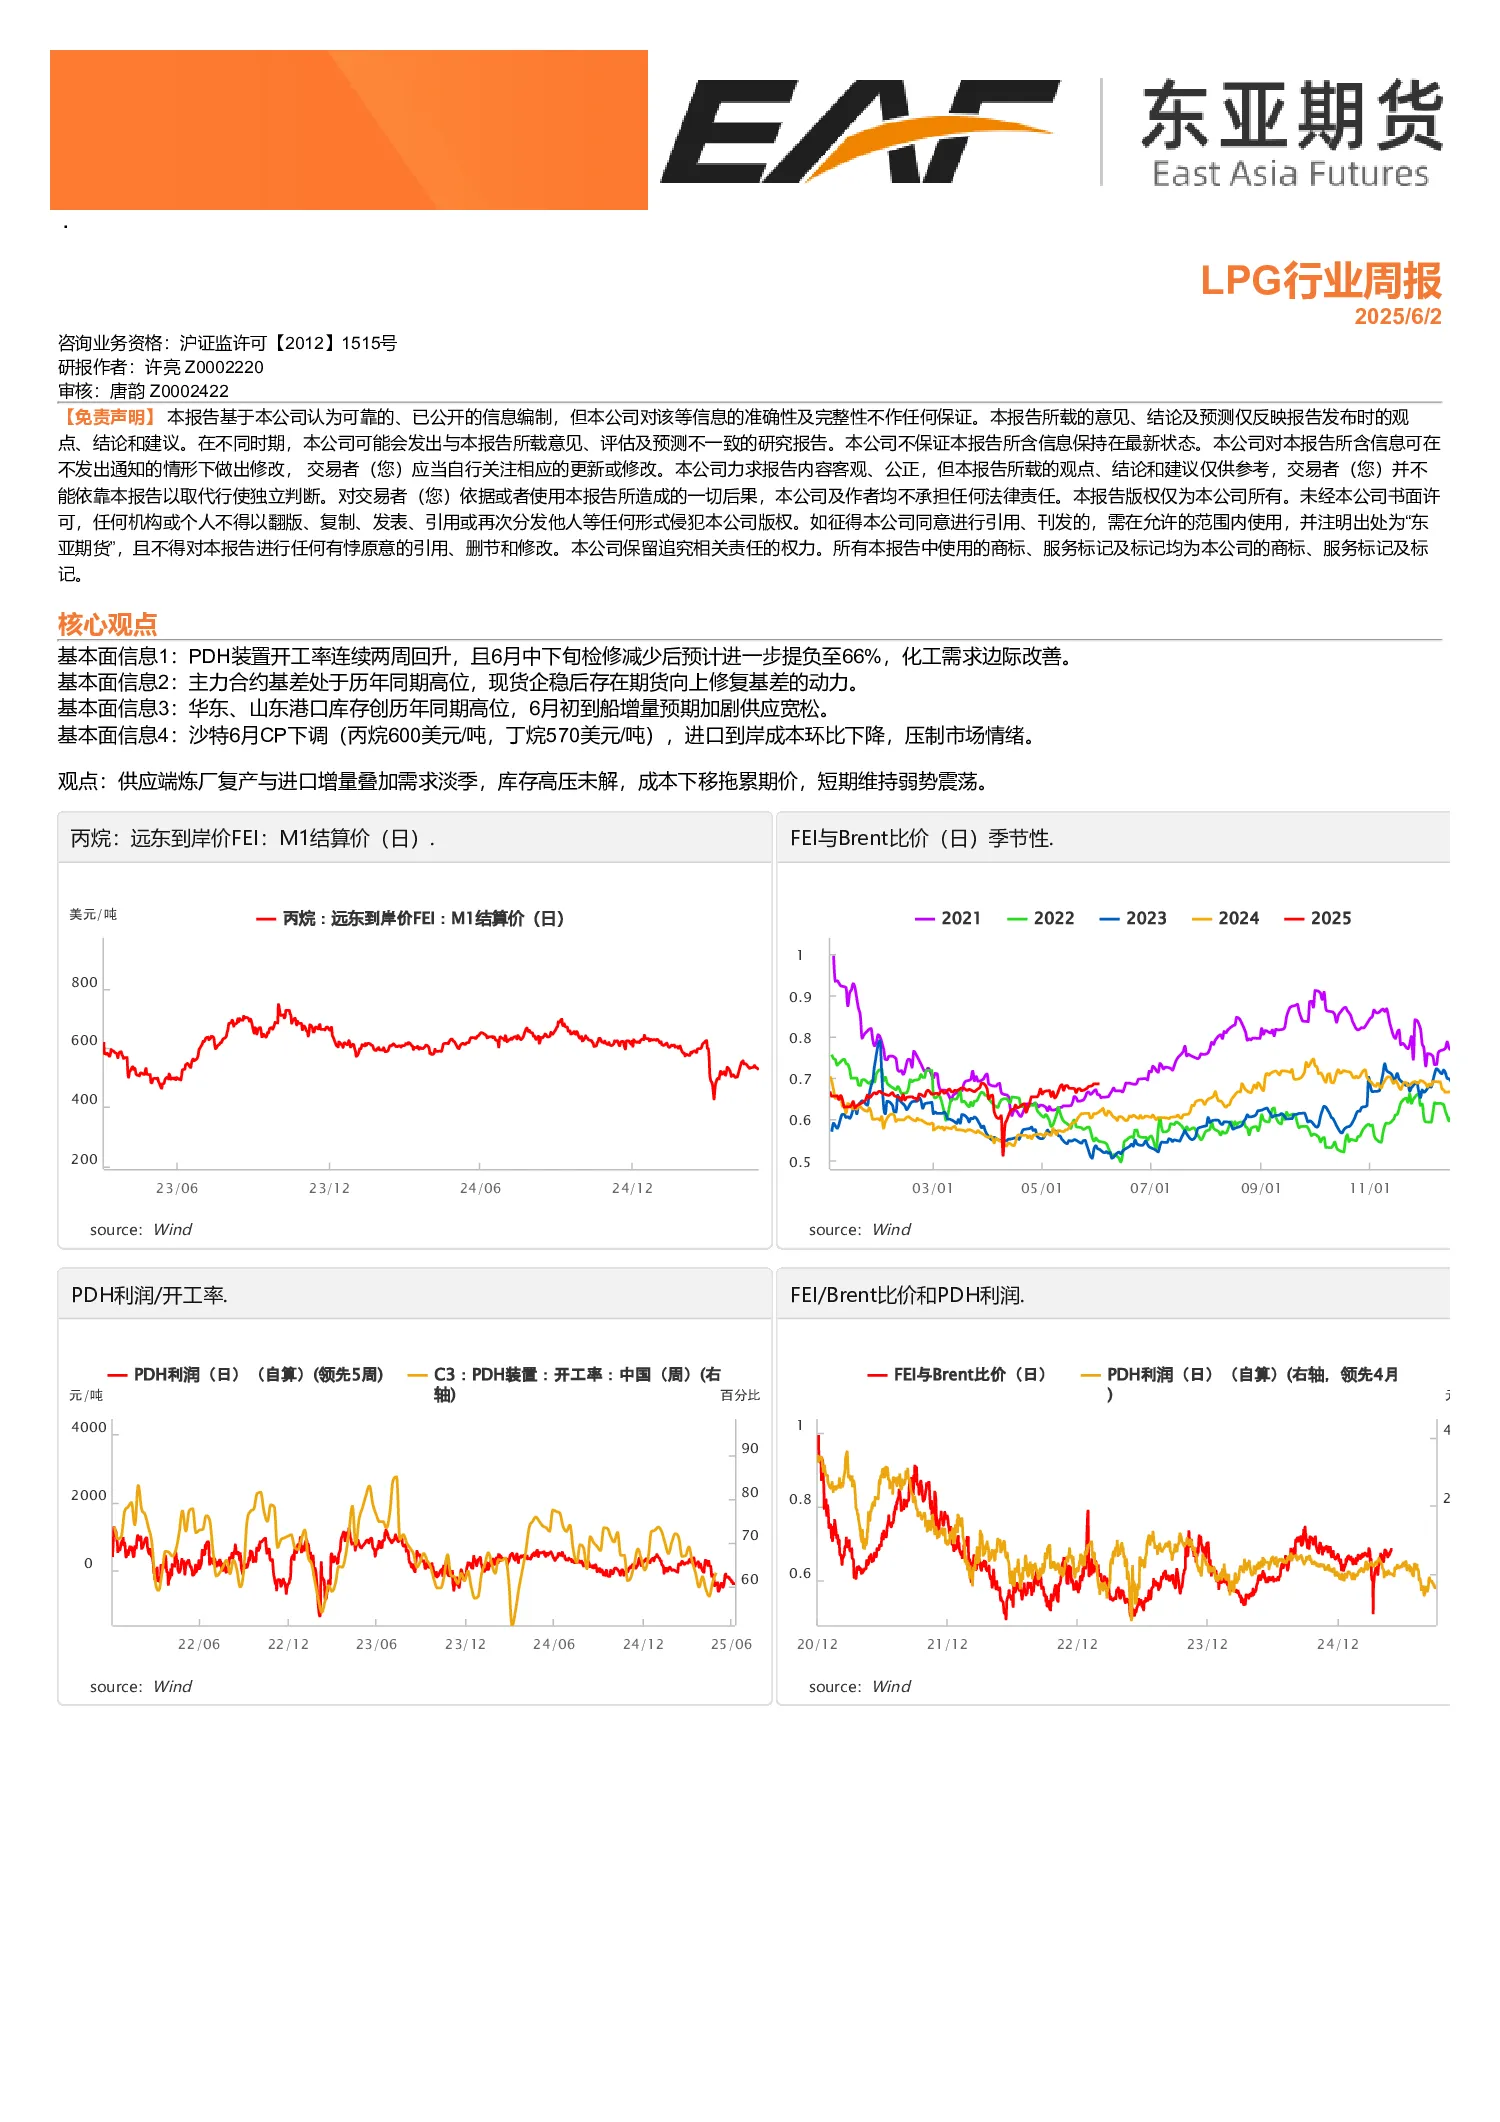
核心观点:供应端炼厂复产与进口增量叠加需求淡季,库存高压未解,成本下移拖累期价,短期维持弱势震荡。
基本面信息:
- PDH装置开工率连续两周回升,且6月中下旬检修减少后预计进一步提负至66%,化工需求边际改善。
- 主力合约基差处于历年同期高位,现货企稳后存在期货向上修复基差的动力。
- 华东、山东港口库存创历年同期高位,6月初到船增量预期加剧供应宽松。
- 沙特6月CP下调(丙烷600美元/吨,丁烷570美元/吨),进口到岸成本环比下降,压制市场情绪。
丙烷市场分析:
- 远东到岸价FEI:M1结算价波动在200-800美元/吨之间。
- FEI与Brent比价季节性波动在0.5-0.9之间。
- PDH利润领先5周,开工率领先4月,显示化工需求边际改善。
- FEI/MOPJ价差季节性波动在-200-100美元/吨之间。
- FEI贴水季节性波动在25-50美元/吨之间。
- 中东离岸贴水季节性波动在0-400美元/吨之间。
- 美国离岸价M1结算价波动在0.5-1.5美元/加仑之间。
- CP M1-MB M1价差季节性波动在100-300美元/吨之间。
- VLGC运费波动在50-250美元/吨之间。
- 美国丙烷周度产量波动在1000-3000千桶/日之间。
- 美国丙烷进口量季节性波动在200-300千桶/日之间。
- 美国丙烷出口量季节性波动在1500-2000千桶/日之间。
- 美国丙烷库存季节性波动在140,000-60,000千桶之间。
研究结论:短期供应宽松,库存高压,成本下移拖累期价,预计维持弱势震荡。