市场回顾
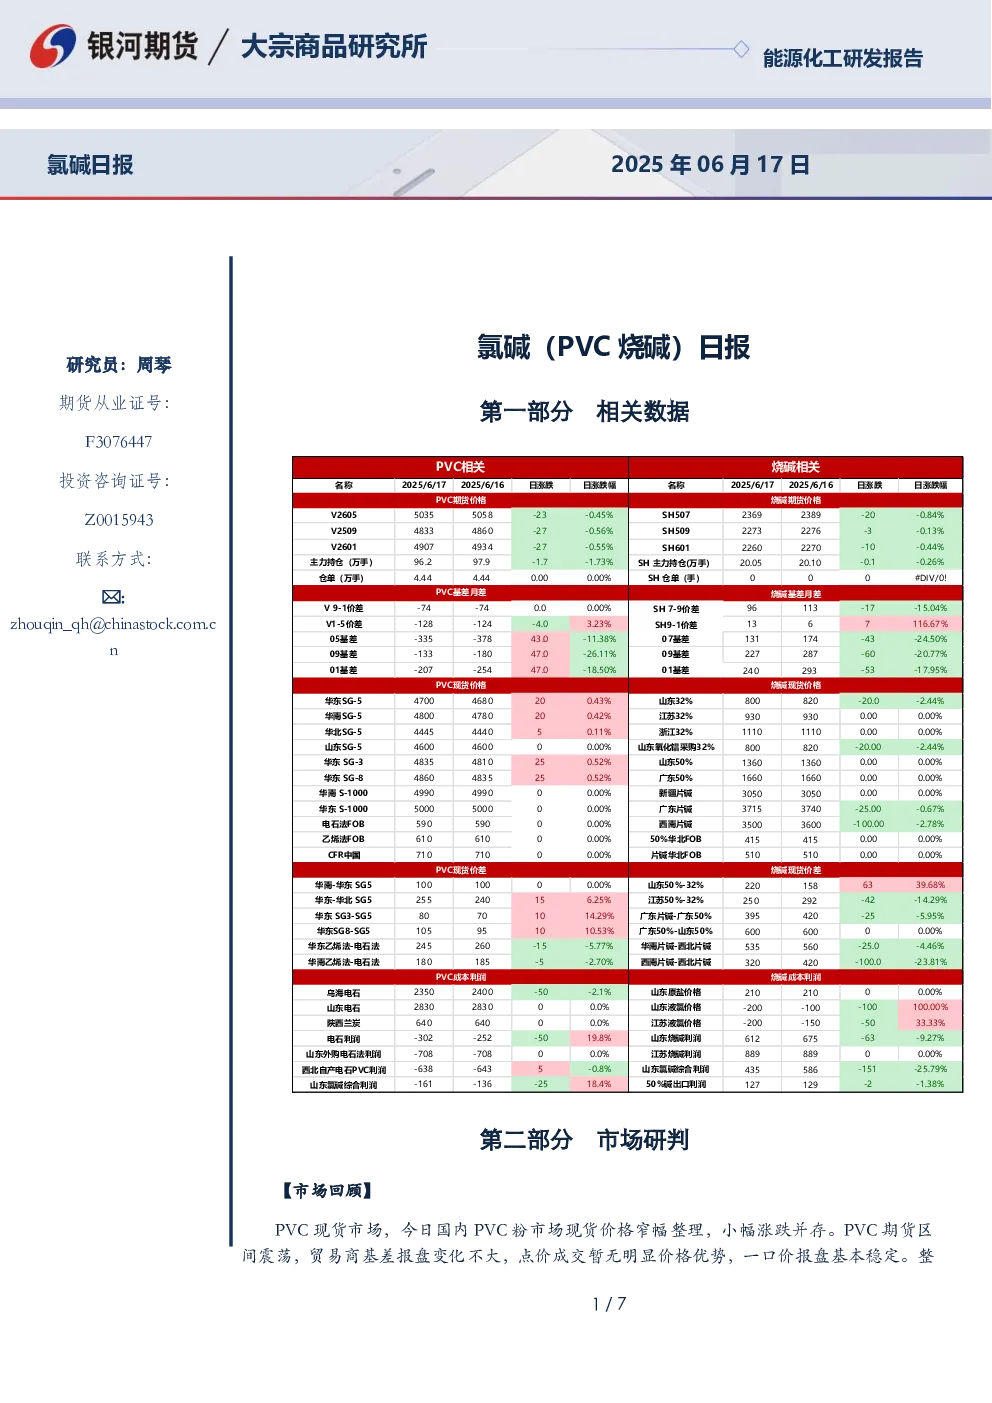
- PVC现货市场:今日国内PVC粉市场现货价格窄幅整理,小幅涨跌并存。期货区间震荡,贸易商基差报盘变化不大,点价成交暂无明显价格优势,一口价报盘基本稳定。下游采购积极性较低,多数意向观望,市场内现货成交清淡。5型电石料价格如下:华东主流现汇自提4700-4810元/吨,华南主流现汇自提4800-4820元/吨,河北现汇送到4490-4590元/吨,山东现汇送到4640-4670元/吨。
- 烧碱现货市场:液碱山东地区32%离子膜碱主流成交价格800-905元/吨,较上一工作日均价下降10元/吨。50%离子膜碱主流成交价格1350-1370元/吨,较上一工作日均价下持稳。非铝下游需求疲软,大型氧化铝厂近期卸货效率下降,降低采购价格,氯碱企业出货压力加大,部分企业32%、50%液碱价格下滑,50%液碱市场主流成交区间收窄,重心未动。江苏32%液碱市场主流成交价格930-1010元/吨,较上一工作日价格下降5元/吨;48%液碱市场主流成交价格1480-1550元/吨,较上一工作日价格下降20元/吨。
逻辑分析
- PVC方面:6-7月PVC供需预期仍旧偏弱。供应端,存量装置检修计划偏少,开工存回升预期,尽管当前利润处于亏损状态,但仍在以碱补氯,利润尚不足以驱动PVC大量减产,6-7月福建万华、天津大沽、甘肃耀望等PVC装置均有投产预期。需求端,内需受房地产拖累,出口面临印度反倾销和BIS认证的不确定性,可能不利于PVC出口。近端去库,估值偏低,暂时观望,PVC中长期仍是供需过剩格局,维持反弹空思路。
- 烧碱方面:烧碱09合约预期偏弱,烧碱中期方向偏空看待。随着大部分氧化铝新装置投产及补库存结束,需求端预计没有大的需求增量,尤其是魏桥和文丰投产之后。烧碱新装置存投产预期,青岛海湾30万吨装置、甘肃耀望30万吨装置、天津渤化30万吨装置、东南电化计划6-7月投产,当前氯碱综合利润下企业预计维持高开工。山东氧化铝大厂接连上调液碱采购价后,送货量显著上升,烧碱开工高位,6月中上旬山东、华南检修装置较多,但检修利多一般在检修之前兑现。当前烧碱呈现高基差状态,但现货已经开始转跌。
交易策略
- 单边:
- 烧碱:当前烧碱呈现高基差状态,但现货已经开始转跌,09合约供需预期偏弱,烧碱中期方向偏空看待,操作上维持空头思路。关注现货情况。
- PVC:近端去库,估值偏低,暂时观望,PVC中长期仍是供需过剩格局,维持反弹空思路。
- 套利:8-10反套继续持有。
- 期权:暂时观望。
关键数据
- PVC期货:V2605、V2509、V2601等合约价格走势及持仓量变化。
- 烧碱期货:SH09合约价格走势及持仓量变化。
- 基差与月差:PVC和烧碱的基差及月差走势图。
- 现货价格:PVC和烧碱的现货价格走势图。
- 原料价格:乌海电石价格、山东液氯价格。
- 利润情况:山东外购电石法PVC利润、山东烧碱利润、山东氯碱综合利润。
研究结论
- PVC中长期仍是供需过剩格局,维持反弹空思路。
- 烧碱中期方向偏空看待,操作上维持空头思路。
- 8-10反套继续持有,期权暂时观望。