宏观与策略
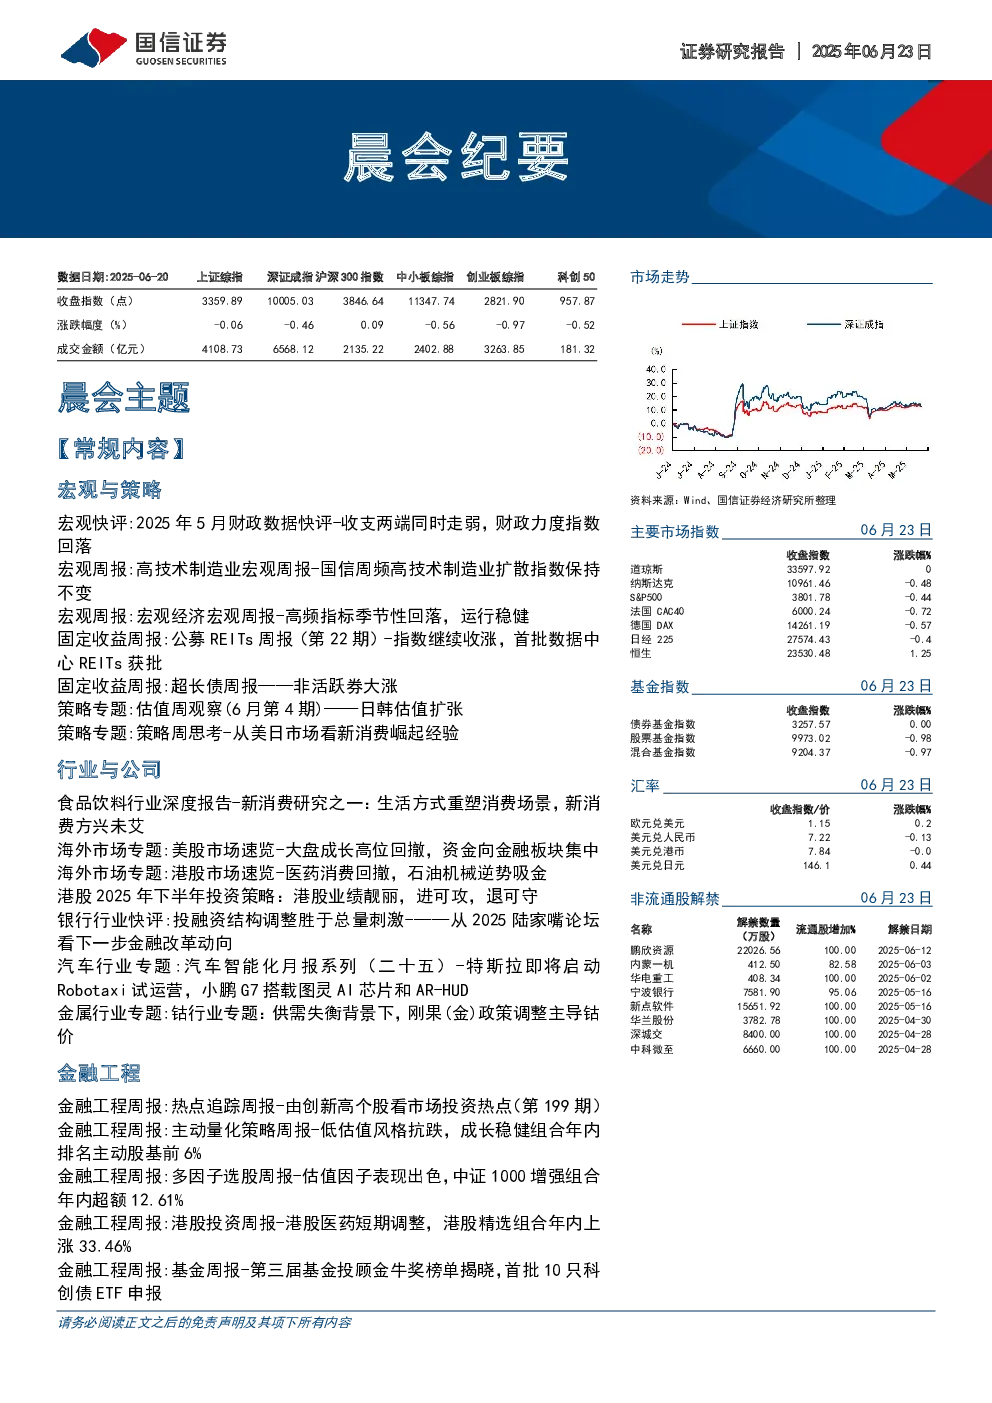
- 财政数据快评:2025年1-5月全国一般公共预算收入同比下降0.3%,税收收入下降1.6%,非税收入增长6.2%;支出同比增长4.2%。中央和地方支出均有所增长,但地方支出增速较低。
- 高技术制造业周报:国信周频高技术制造业扩散指数保持不变,半导体行业景气度上升,航空航天行业景气度下降,医药、新能源、计算机行业景气度不变。
- 宏观经济周报:高频指标季节性回落,经济增长动能运行稳健。预计下周十年期国债利率将上行,上证综合指数将下行。CPI同比小幅回升至零,PPI同比回落至-3.4%。
- 公募REITs周报:指数继续收涨,产权类REITs走势强于经营权类REITs。首批数据中心REITs获批,REITs底层资产实现战略性扩容。
- 超长债周报:非活跃券大涨,超长债期限利差走平,品种利差走阔。预计短期债市继续上涨概率更大,但30年国债期限利差偏低,保护度有限。
- 估值周观察:日韩估值扩张,美股横盘震荡,欧股普跌,亚太多数走强。A股核心宽基全线下跌,中小盘成长估值大幅收缩。银行估值处于历史高位,食品饮料和农林牧渔行业估值性价比凸显。
- 策略周思考:从美日市场看新消费崛起经验,可选消费超越必选消费、新消费取代传统消费的走势并非偶然,而是特定经济周期与社会变迁的必然结果。新消费的本质在于其能够精准捕捉并满足消费者日益多元化、个性化、品质化的需求。
行业与公司
- 食品饮料行业深度报告:新消费诞生于新的生活方式,中国消费品企业已具备成为国际品牌的基础。三大未来主力消费群体构建消费需求图谱,生活方式重构与价值维度升级共同刻画新消费主线。
- 美股市场速览:大盘成长高位回撤,资金向金融板块集中。资金流入的行业包括综合金融、技术硬件与设备、半导体产品与设备、银行、食品与主要用品零售;资金流出的行业包括媒体与娱乐、软件与服务、制药生物科技和生命科学、汽车与汽车零部件、医疗保健设备与服务。
- 港股市场速览:医药消费回撤,石油机械逆势吸金。资金持续流出港股通成分股,资金流入的行业包括机械、电子、银行、计算机、通信;资金流出的行业包括医药、传媒、消费者服务、汽车、商贸零售。
- 港股2025年下半年投资策略:港股业绩靓丽,进可攻,退可守。海外滞胀担忧,国内消费国补与专项债拉动经济,港股风险不来自自身,而是来自外部。
- 银行行业快评:投融资结构调整胜于总量刺激,从2025陆家嘴论坛看下一步金融改革动向。央行行长潘功胜宣布八项金融开放举措,深化金融高水平开放。
- 汽车行业专题:特斯拉即将启动Robotaxi试运营,小鹏G7搭载图灵AI芯片和AR-HUD。智能驾驶、智能座舱、智能网联渗透率持续提升,本土企业崛起。
- 金属行业专题:钴行业专题:供需失衡背景下,刚果(金)政策调整主导钴价。印尼镍钴项目推进重塑行业格局,锂电池领域是全球钴消费增长的主要动力。
金融工程
- 热点追踪周报:市场新高趋势追踪显示银行、有色金属、综合金融、农林牧渔、通信行业指数距离250日新高较近。利用创新高个股进行市场监测,医药、基础化工、机械行业创新高个股数量最多。
- 主动量化策略周报:低估值风格抗跌,成长稳健组合年内排名主动股基前6%。优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合均表现良好。
- 多因子选股周报:估值因子表现出色,中证1000增强组合年内超额12.61%。
- 港股投资周报:港股医药短期调整,港股精选组合年内上涨33.46%。
- 基金周报:第三届基金投顾金牛奖榜单揭晓,首批10只科创债ETF申报。
- 金融工程日报:A股午后震荡下行,银行股批量新高、白酒超跌反弹。
市场数据
- 商品期货:黄金、白银、铜、铝、铅、豆一、锌、镍、玉米、锡、螺纹钢价格涨跌情况。
- 国内重要信息披露:11月PPI、CPI、M1、M2、新增人民币贷款、贸易顺差总额、固定资产投资累计同比、工业增加值、社会消费品零售总额同比数据。
- 非流通股解禁明细:鹏欣资源、内蒙一机、华电重工、宁波银行、新点软件、华兰股份、深城交、中科微至等公司解禁数量及流通股增加比例。
- 全球证券市场统计:道琼斯、纳斯达克、标普500、法国CAC40、德国DAX、日经225、恒生指数等指数最新收盘价及涨跌幅。
- 沪深港通资金流入流出:A股和港股资金流入流出前十排序。