一、研究观点
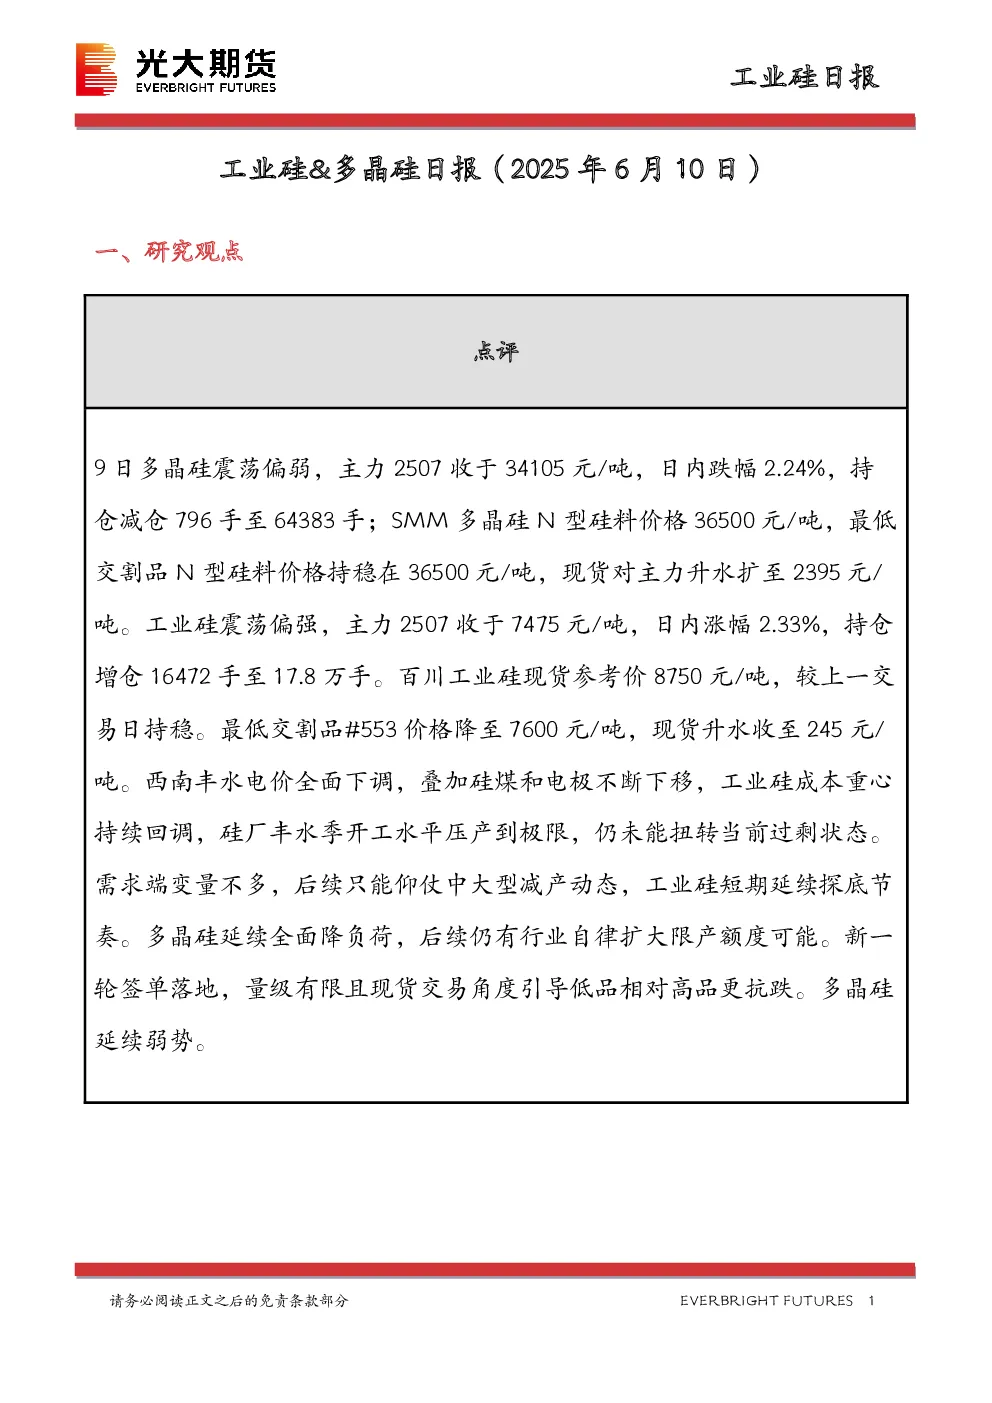
- 多晶硅市场:主力2507合约收于34105元/吨,跌幅2.24%,持仓减仓796手至64383手;SMM N型硅料价格持稳在36500元/吨,现货对主力升水扩至2395元/吨。多晶硅延续全面降负荷,新一轮签单量级有限,现货交易引导低品相对高品更抗跌,市场延续弱势。
- 工业硅市场:主力2507合约收于7475元/吨,涨幅2.33%,持仓增仓16472手至17.8万手;百川工业硅现货参考价持稳在8750元/吨,最低交割品#553价格降至7600元/吨,现货升水收至245元/吨。西南丰水电价下调,硅煤和电极价格下移,成本重心持续回调,但硅厂丰水季开工已压产到极限,市场仍处于过剩状态,短期延续探底节奏。
二、日度数据监测
- 工业硅:主力合约涨跌50元,近月合约涨跌50元;各牌号价格涨跌幅度不大,地区间价差有所变化。
- 多晶硅:主力合约跌635元,近月合约跌70元;N型、致密料、菜花料价格均有所下调。
- 库存:工业硅仓单减少394手,广期所库存减少13400吨;多晶硅仓单增加20手,广期所库存增加6.0万吨。
三、图表分析
- 工业硅及成本端价格:各牌号价格走势图显示价格相对稳定,地域价差有所变化,用电价格持续下调,硅石和硅煤价格波动不大。
- 下游产成品价格:DMC、有机硅产成品价格走势图显示价格有所波动,多晶硅价格走势图显示价格持续下调,硅片、电池片、组件价格走势图显示价格相对稳定。
- 库存:工业硅期货库存、厂库库存、周度行业库存及变化图显示库存有所下降,DMC、多晶硅周度库存及变化图显示库存相对稳定。
- 成本利润:主产地平均成本水平、平均利润水平图显示成本下降、利润有所改善,工业硅、铝合金加工行业、DMC、多晶硅成本利润图显示成本下降、利润有所改善。
四、研究结论
- 多晶硅市场延续弱势,主要受供需关系影响,行业自律扩大限产额度可能性较大,新一轮签单量级有限,低品相对高品更抗跌。
- 工业硅市场短期延续探底节奏,主要受成本端价格下调和过剩产能影响,丰水季开工已压产到极限,需求端变量不多,需关注中大型减产动态。